Domain buchführung-bilanz.de kaufen?
Wir ziehen mit dem Projekt
buchführung-bilanz.de um.
Sind Sie am Kauf der Domain
buchführung-bilanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung-bilanz.de kaufen?
Wann sind Daten personenbezogen?
Daten sind dann personenbezogen, wenn sie sich auf eine identifizierte oder identifizierbare natürliche Person beziehen. Dies kann direkt durch Angabe von Namen, Adresse, Telefonnummer usw. geschehen oder indirekt durch Kombination verschiedener Informationen, die es ermöglichen, eine Person zu identifizieren. Auch Pseudonyme oder Kennnummern können als personenbezogene Daten gelten, wenn sie einer Person zugeordnet werden können. Es ist wichtig zu beachten, dass auch sensible Daten wie Gesundheitsdaten oder religiöse Überzeugungen als personenbezogene Daten betrachtet werden, da sie Rückschlüsse auf eine bestimmte Person zulassen. Letztendlich ist entscheidend, ob die Daten dazu dienen, eine Person zu identifizieren oder sie in irgendeiner Weise zu unterscheiden. **
Ist eine Katze personenbezogen?
Ist eine Katze personenbezogen? Diese Frage kann unterschiedlich interpretiert werden. Wenn es darum geht, ob eine Katze eine enge Bindung zu einer bestimmten Person aufbauen kann, dann ja, viele Katzen entwickeln starke Bindungen zu ihren Besitzern. Sie können Zuneigung zeigen, auf ihre Besitzer hören und deren Anwesenheit suchen. Allerdings sind Katzen auch unabhängige Tiere und können sich auch ohne menschliche Interaktion wohlfühlen. Letztendlich hängt es also von der Definition von "personenbezogen" ab, ob man eine Katze als personenbezogen betrachtet. **

Ähnliche Suchbegriffe für Personenbezogen
Top-Angebote
Produkte zum Begriff Personenbezogen:
-
Geschichte und Gewinn, Fachbücher von Sebastian BrüngerDas Fachbuch "Geschichte und Gewinn" von Sebastian Brünger bietet eine tiefgehende Analyse der Auseinandersetzung deutscher Unternehmen mit ihrer NS-Vergangenheit. Es beleuchtet die Strategien, die Unternehmen wie Bayer, Deutsche Bank, Daimler und Degussa seit 1945 entwickelt haben, um ihr öffentliches Bild zu gestalten und sich mit ihrer Geschichte auseinanderzusetzen. Brünger untersucht die Kontinuitäten und Brüche in der Vergangenheitsbearbeitung und zeigt auf, wie Unternehmen die deutsche Geschichtskultur beeinflussten und sich gleichzeitig an veränderte gesellschaftliche Erwartungen anpassten. Das Buch ist nicht nur eine historische Analyse, sondern auch ein Beitrag zur Unternehmensgeschichte und deren Rolle im kulturellen Gedächtnis. Es wurde mit dem Preis für Unternehmensgeschichte 2016 und dem Droysen-Preis 2017 ausgezeichnet.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenrechnung und Kostenmanagement, Fachbücher von Uwe GötzeDas Fachbuch "Kostenrechnung und Kostenmanagement" bietet eine umfassende Einführung in die Grundlagen der Kostenrechnung, die für die Unternehmensführung von zentraler Bedeutung ist. Es behandelt verschiedene Bereiche der Kostenrechnung und die dazugehörigen Verfahren, darunter die Deckungsbeitragsrechnung, Plankostenrechnung und Prozesskostenrechnung. Darüber hinaus werden moderne Ansätze des Kostenmanagements wie Target Costing, Life Cycle Costing und Benchmarking detailliert erörtert. Jedes Verfahren wird in allgemeiner Form dargestellt und durch praktische Beispiele veranschaulicht, um die Anwendbarkeit und Realitätsnähe zu beurteilen. Zahlreiche Übungsaufgaben und Lösungen ermöglichen es den Leser*innen, ihren Wissensstand zu überprüfen und zu vertiefen, was das Buch zu einem wertvollen Lernwerkzeug für Studierende und Fachleute macht.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenrechnung und Kostenmanagement, Fachbücher von Mathias GraumannGrundlagen und Methoden der Kostenrechnung in Theorie und Praxis. Systematisch und klar strukturiert vermittelt dieses Lehr- und Unterrichtswerk Grundlagen und Methoden der Kostenrechnung, des Kostencontrollings und des Kostenmanagements. Vielfältige Beispiele und integrierte Fallstudien erleichtern das Verständnis der komplexen Materie. Umfangreiche Übungsaufgaben und Lösungen, Kontrollfragen am Ende eines jeden Kapitels sowie Musterklausuren inkl. Lösungen ermöglichen eine einfache Lernstandskontrolle. So können Wissenslücken schnell erkannt und gezielt ausgeglichen werden. Durch den direkten Praxisbezug und die leicht verständliche Aufbereitung ist das Werk ideal für Studierende und Dozenten der Betriebswirtschaftslehre geeignet. Ebenso profitieren Kostenrechnungspraktiker in Unternehmen, Steuerberater und auch Wirtschaftsprüfer von den systematisch und schnell verfügbaren Informationen, beispielsweise im Hinblick auf die Beurteilung von Geschäftsführungs- und Planungsinstrumenten. Die 7. Auflage wurde umfassend überarbeitet und erweitert. Inhaltsverzeichnis: I. Grundlagen des betrieblichen Rechnungswesens. II. System und Technik der Buchführung und Bilanzierung. III. Grundlagen der Kostenrechnung. IV. Kostenartenrechnung. V. Kostenstellenrechnung. VI. Kostenträgerrechnung. VII. Teilkostenrechnung (Deckungsbeitragsrechnung). VIII. Kostenplanung und Kostenkontrolle. IX. Prozesskostenrechnung. X. Kostenmanagement und Budgetierung. XI. Fallstudien zur Kostenrechnung. XII. Lösungen zu den Übungsaufgaben. XIII. Musterklausuren.41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
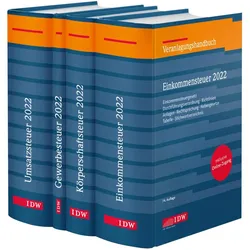
Steuer-Paket 2022: Ertragsteuern und Umsatzsteuer (Veranlagung), RatgeberDas Steuer-Paket 2022 enthält die Veranlagungshandbücher: Einkommensteuer, Gewerbesteuer, Körperschaftsteuer und Umsatzsteuer. Die Bände bieten Ihnen alle relevanten Grundlagen für eine fundierte Veranlagung 2022. Zugeordnet zu den einzelnen Paragraphen des einschlägigen Gesetzestextes sind die entsprechenden Durchführungsverordnungen, Richtlinien, Verwaltungsregelungen und die jeweilige Rechtsprechung. Alle vier im Steuer-Paket enthaltenen Bände enthalten die aktuellen Änderungsgesetze und die neuesten Verwaltungsanweisungen. Aktualisierte Übersichten informieren Sie schnell über die neu aufgenommenen Regelungen. Die einschlägige Rechtsprechung zu den Paragraphen wird in Leitsätzen angeführt. Mit jedem Band erhalten Sie Zugriff zur zugehörigen Online-Fassung. Diese enthält die Inhalte der Jahrgänge 2008 bis 2021. Der Zugriff auf zurückliegende Veranlagungszeiträume wird erleichtert und es steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung. Die Inhalte der vier Veranlagungshandbücher sind miteinander verknüpft, so finden Sie schnell die benötigten Gesetzespassagen.131,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist der ADAC personenbezogen?
Der ADAC ist eine gemeinnützige Organisation, die sich für die Interessen von Autofahrern einsetzt. Er bietet seinen Mitgliedern verschiedene Leistungen wie Pannenhilfe, Reiseinformationen und Versicherungen. Obwohl der ADAC personenbezogene Daten seiner Mitglieder erhebt, verarbeitet er diese Daten nur im Rahmen seiner satzungsgemäßen Aufgaben und zum Schutz der Mitgliederinteressen. Es ist wichtig, dass der ADAC verantwortungsvoll mit den Daten seiner Mitglieder umgeht und diese nur für die vorgesehenen Zwecke verwendet. Mitglieder sollten sich über die Datenschutzrichtlinien des ADAC informieren, um sicherzustellen, dass ihre Daten angemessen geschützt werden. **
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Sind verschlüsselte Daten noch personenbezogen?
Verschlüsselte Daten können immer noch personenbezogen sein, da sie potenziell entschlüsselt werden können, um persönliche Informationen offenzulegen. Die Verschlüsselung bietet lediglich eine zusätzliche Sicherheitsschicht, um die Daten vor unbefugtem Zugriff zu schützen. Es hängt jedoch von der Stärke der Verschlüsselung und den Sicherheitsmaßnahmen ab, ob die Daten als personenbezogen betrachtet werden können. Es ist wichtig, angemessene Sicherheitsvorkehrungen zu treffen, um sicherzustellen, dass persönliche Daten auch bei verschlüsselten Daten geschützt sind. Letztendlich ist es entscheidend, die Datenschutzbestimmungen und -richtlinien zu beachten, um sicherzustellen, dass personenbezogene Daten angemessen geschützt werden, unabhängig davon, ob sie verschlüsselt sind oder nicht. **
-
Welche Daten sind nicht personenbezogen?
Welche Daten sind nicht personenbezogen? Nicht personenbezogene Daten sind Informationen, die nicht direkt mit einer bestimmten Person in Verbindung gebracht werden können. Das bedeutet, dass diese Daten keine Rückschlüsse auf die Identität einer Person zulassen. Beispiele für nicht personenbezogene Daten sind allgemeine Statistiken, anonymisierte Informationen oder Daten, die keine persönlichen Merkmale enthalten. Diese Art von Daten wird oft für Analysezwecke oder zur Erstellung von Berichten verwendet, ohne dabei die Privatsphäre von Einzelpersonen zu verletzen. **


Ist dies personenbezogen für 9 Personen?
Nein, diese Antwort ist nicht personenbezogen für 9 Personen. Es handelt sich um eine allgemeine Antwort auf eine Frage. Um eine personenbezogene Antwort für 9 Personen zu geben, müssten spezifische Informationen über diese Personen vorliegen. **
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
Top-Angebote
Produkte zum Begriff Personenbezogen:
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Buchführung, Jahresabschluss, Kosten- und Leistungsrechnung, Fachbücher von Thomas KolbDas Fachbuch "Grundwissen Buchführung, Jahresabschluss, Kosten- und Leistungsrechnung" bietet eine umfassende Einführung in die grundlegenden Techniken des Rechnungswesens, speziell ausgerichtet auf den Gesundheitssektor. Es richtet sich an Studierende und Praktiker im Bereich Gesundheitsökonomie und Gesundheitsmanagement. Die Inhalte sind praxisorientiert und ermöglichen es den Leserinnen und Lesern, die finanziellen Abläufe in Gesundheitsbetrieben zu verstehen und anzuwenden. Die zweite, aktualisierte Auflage berücksichtigt die neuesten Gesetze und Bestimmungen, um eine zeitgemässe Ausbildung zu gewährleisten. Durch die detaillierte Anleitung zur Erstellung von Betriebsabrechnungen und die Erläuterung verschiedener Kostenrechnungsverfahren wird das Buch zu einem wertvollen Begleiter für alle, die sich mit den finanziellen Aspekten im Gesundheitswesen auseinandersetzen.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte und Gewinn, Fachbücher von Sebastian BrüngerDas Fachbuch "Geschichte und Gewinn" von Sebastian Brünger bietet eine tiefgehende Analyse der Auseinandersetzung deutscher Unternehmen mit ihrer NS-Vergangenheit. Es beleuchtet die Strategien, die Unternehmen wie Bayer, Deutsche Bank, Daimler und Degussa seit 1945 entwickelt haben, um ihr öffentliches Bild zu gestalten und sich mit ihrer Geschichte auseinanderzusetzen. Brünger untersucht die Kontinuitäten und Brüche in der Vergangenheitsbearbeitung und zeigt auf, wie Unternehmen die deutsche Geschichtskultur beeinflussten und sich gleichzeitig an veränderte gesellschaftliche Erwartungen anpassten. Das Buch ist nicht nur eine historische Analyse, sondern auch ein Beitrag zur Unternehmensgeschichte und deren Rolle im kulturellen Gedächtnis. Es wurde mit dem Preis für Unternehmensgeschichte 2016 und dem Droysen-Preis 2017 ausgezeichnet.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenrechnung und Kostenmanagement, Fachbücher von Uwe GötzeDas Fachbuch "Kostenrechnung und Kostenmanagement" bietet eine umfassende Einführung in die Grundlagen der Kostenrechnung, die für die Unternehmensführung von zentraler Bedeutung ist. Es behandelt verschiedene Bereiche der Kostenrechnung und die dazugehörigen Verfahren, darunter die Deckungsbeitragsrechnung, Plankostenrechnung und Prozesskostenrechnung. Darüber hinaus werden moderne Ansätze des Kostenmanagements wie Target Costing, Life Cycle Costing und Benchmarking detailliert erörtert. Jedes Verfahren wird in allgemeiner Form dargestellt und durch praktische Beispiele veranschaulicht, um die Anwendbarkeit und Realitätsnähe zu beurteilen. Zahlreiche Übungsaufgaben und Lösungen ermöglichen es den Leser*innen, ihren Wissensstand zu überprüfen und zu vertiefen, was das Buch zu einem wertvollen Lernwerkzeug für Studierende und Fachleute macht.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Daten personenbezogen?
Daten sind dann personenbezogen, wenn sie sich auf eine identifizierte oder identifizierbare natürliche Person beziehen. Dies kann direkt durch Angabe von Namen, Adresse, Telefonnummer usw. geschehen oder indirekt durch Kombination verschiedener Informationen, die es ermöglichen, eine Person zu identifizieren. Auch Pseudonyme oder Kennnummern können als personenbezogene Daten gelten, wenn sie einer Person zugeordnet werden können. Es ist wichtig zu beachten, dass auch sensible Daten wie Gesundheitsdaten oder religiöse Überzeugungen als personenbezogene Daten betrachtet werden, da sie Rückschlüsse auf eine bestimmte Person zulassen. Letztendlich ist entscheidend, ob die Daten dazu dienen, eine Person zu identifizieren oder sie in irgendeiner Weise zu unterscheiden. **
-
Ist eine Katze personenbezogen?
Ist eine Katze personenbezogen? Diese Frage kann unterschiedlich interpretiert werden. Wenn es darum geht, ob eine Katze eine enge Bindung zu einer bestimmten Person aufbauen kann, dann ja, viele Katzen entwickeln starke Bindungen zu ihren Besitzern. Sie können Zuneigung zeigen, auf ihre Besitzer hören und deren Anwesenheit suchen. Allerdings sind Katzen auch unabhängige Tiere und können sich auch ohne menschliche Interaktion wohlfühlen. Letztendlich hängt es also von der Definition von "personenbezogen" ab, ob man eine Katze als personenbezogen betrachtet. **
-
Ist der ADAC personenbezogen?
Der ADAC ist eine gemeinnützige Organisation, die sich für die Interessen von Autofahrern einsetzt. Er bietet seinen Mitgliedern verschiedene Leistungen wie Pannenhilfe, Reiseinformationen und Versicherungen. Obwohl der ADAC personenbezogene Daten seiner Mitglieder erhebt, verarbeitet er diese Daten nur im Rahmen seiner satzungsgemäßen Aufgaben und zum Schutz der Mitgliederinteressen. Es ist wichtig, dass der ADAC verantwortungsvoll mit den Daten seiner Mitglieder umgeht und diese nur für die vorgesehenen Zwecke verwendet. Mitglieder sollten sich über die Datenschutzrichtlinien des ADAC informieren, um sicherzustellen, dass ihre Daten angemessen geschützt werden. **
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
Ähnliche Suchbegriffe für Personenbezogen
-
Kostenrechnung und Kostenmanagement, Fachbücher von Mathias GraumannGrundlagen und Methoden der Kostenrechnung in Theorie und Praxis. Systematisch und klar strukturiert vermittelt dieses Lehr- und Unterrichtswerk Grundlagen und Methoden der Kostenrechnung, des Kostencontrollings und des Kostenmanagements. Vielfältige Beispiele und integrierte Fallstudien erleichtern das Verständnis der komplexen Materie. Umfangreiche Übungsaufgaben und Lösungen, Kontrollfragen am Ende eines jeden Kapitels sowie Musterklausuren inkl. Lösungen ermöglichen eine einfache Lernstandskontrolle. So können Wissenslücken schnell erkannt und gezielt ausgeglichen werden. Durch den direkten Praxisbezug und die leicht verständliche Aufbereitung ist das Werk ideal für Studierende und Dozenten der Betriebswirtschaftslehre geeignet. Ebenso profitieren Kostenrechnungspraktiker in Unternehmen, Steuerberater und auch Wirtschaftsprüfer von den systematisch und schnell verfügbaren Informationen, beispielsweise im Hinblick auf die Beurteilung von Geschäftsführungs- und Planungsinstrumenten. Die 7. Auflage wurde umfassend überarbeitet und erweitert. Inhaltsverzeichnis: I. Grundlagen des betrieblichen Rechnungswesens. II. System und Technik der Buchführung und Bilanzierung. III. Grundlagen der Kostenrechnung. IV. Kostenartenrechnung. V. Kostenstellenrechnung. VI. Kostenträgerrechnung. VII. Teilkostenrechnung (Deckungsbeitragsrechnung). VIII. Kostenplanung und Kostenkontrolle. IX. Prozesskostenrechnung. X. Kostenmanagement und Budgetierung. XI. Fallstudien zur Kostenrechnung. XII. Lösungen zu den Übungsaufgaben. XIII. Musterklausuren.41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuer-Paket 2022: Ertragsteuern und Umsatzsteuer (Veranlagung), RatgeberDas Steuer-Paket 2022 enthält die Veranlagungshandbücher: Einkommensteuer, Gewerbesteuer, Körperschaftsteuer und Umsatzsteuer. Die Bände bieten Ihnen alle relevanten Grundlagen für eine fundierte Veranlagung 2022. Zugeordnet zu den einzelnen Paragraphen des einschlägigen Gesetzestextes sind die entsprechenden Durchführungsverordnungen, Richtlinien, Verwaltungsregelungen und die jeweilige Rechtsprechung. Alle vier im Steuer-Paket enthaltenen Bände enthalten die aktuellen Änderungsgesetze und die neuesten Verwaltungsanweisungen. Aktualisierte Übersichten informieren Sie schnell über die neu aufgenommenen Regelungen. Die einschlägige Rechtsprechung zu den Paragraphen wird in Leitsätzen angeführt. Mit jedem Band erhalten Sie Zugriff zur zugehörigen Online-Fassung. Diese enthält die Inhalte der Jahrgänge 2008 bis 2021. Der Zugriff auf zurückliegende Veranlagungszeiträume wird erleichtert und es steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung. Die Inhalte der vier Veranlagungshandbücher sind miteinander verknüpft, so finden Sie schnell die benötigten Gesetzespassagen.131,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind verschlüsselte Daten noch personenbezogen?
Verschlüsselte Daten können immer noch personenbezogen sein, da sie potenziell entschlüsselt werden können, um persönliche Informationen offenzulegen. Die Verschlüsselung bietet lediglich eine zusätzliche Sicherheitsschicht, um die Daten vor unbefugtem Zugriff zu schützen. Es hängt jedoch von der Stärke der Verschlüsselung und den Sicherheitsmaßnahmen ab, ob die Daten als personenbezogen betrachtet werden können. Es ist wichtig, angemessene Sicherheitsvorkehrungen zu treffen, um sicherzustellen, dass persönliche Daten auch bei verschlüsselten Daten geschützt sind. Letztendlich ist es entscheidend, die Datenschutzbestimmungen und -richtlinien zu beachten, um sicherzustellen, dass personenbezogene Daten angemessen geschützt werden, unabhängig davon, ob sie verschlüsselt sind oder nicht. **
-
Welche Daten sind nicht personenbezogen?
Welche Daten sind nicht personenbezogen? Nicht personenbezogene Daten sind Informationen, die nicht direkt mit einer bestimmten Person in Verbindung gebracht werden können. Das bedeutet, dass diese Daten keine Rückschlüsse auf die Identität einer Person zulassen. Beispiele für nicht personenbezogene Daten sind allgemeine Statistiken, anonymisierte Informationen oder Daten, die keine persönlichen Merkmale enthalten. Diese Art von Daten wird oft für Analysezwecke oder zur Erstellung von Berichten verwendet, ohne dabei die Privatsphäre von Einzelpersonen zu verletzen. **
-
Ist dies personenbezogen für 9 Personen?
Nein, diese Antwort ist nicht personenbezogen für 9 Personen. Es handelt sich um eine allgemeine Antwort auf eine Frage. Um eine personenbezogene Antwort für 9 Personen zu geben, müssten spezifische Informationen über diese Personen vorliegen. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.