Domain buchführung-bilanz.de kaufen?
Wir ziehen mit dem Projekt
buchführung-bilanz.de um.
Sind Sie am Kauf der Domain
buchführung-bilanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung-bilanz.de kaufen?
Was ist der Unterschied zwischen Hoffnung und Zuversicht?
Hoffnung bezieht sich auf den Wunsch oder die Erwartung, dass etwas Gutes oder Positives in der Zukunft eintreten wird. Zuversicht hingegen bezieht sich auf das Vertrauen und die Überzeugung, dass etwas Gutes oder Positives eintreten wird, unabhängig von äußeren Umständen oder Hindernissen. Während Hoffnung eher auf eine passive Haltung hinweist, ist Zuversicht mit einer aktiven und positiven Einstellung verbunden. **
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **


Ähnliche Suchbegriffe für Zwischen-Ungewissheit-und-Zuversicht
Top-Angebote
Produkte zum Begriff Zwischen-Ungewissheit-und-Zuversicht:
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist der Unterschied zwischen Vertrauen, Zuversicht und Glauben?
Vertrauen bezieht sich auf das Vertrauen in eine Person oder eine Sache, basierend auf Erfahrungen und Verlässlichkeit. Zuversicht bezieht sich auf das Vertrauen in die eigene Fähigkeit, eine bestimmte Aufgabe erfolgreich zu bewältigen. Glauben hingegen bezieht sich auf eine tiefe Überzeugung oder ein Vertrauen in eine höhere Macht oder spirituelle Prinzipien. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **

"Was ist der Unterschied zwischen Einnahmeüberschussrechnung und Gewinn- und Verlustrechnung?"
Die Einnahmeüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung für Kleingewerbetreibende, während die Gewinn- und Verlustrechnung nach dem Prinzip der doppelten Buchführung erstellt wird. In der Einnahmeüberschussrechnung werden nur Einnahmen und Ausgaben berücksichtigt, während in der Gewinn- und Verlustrechnung auch Bestandsveränderungen und Abschreibungen einfließen. Die Einnahmeüberschussrechnung ist für Kleingewerbetreibende und Freiberufler verpflichtend, während die Gewinn- und Verlustrechnung für Kapitalgesellschaften und größere Unternehmen vorgeschrieben ist. **
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **
Top-Angebote
Produkte zum Begriff Zwischen-Ungewissheit-und-Zuversicht:
-
Zwischen Ungewissheit und Zuversicht, Sachbücher"Zwischen Ungewissheit und Zuversicht" ist eine umfassende Analyse der Lebensrealitäten junger Menschen in der arabischen Welt. Basierend auf einer repräsentativen Studie, die rund 9.000 Teilnehmende zwischen 16 und 30 Jahren aus verschiedenen Ländern wie Ägypten, Jordanien und Tunesien umfasst, bietet das Buch tiefgehende Einblicke in deren Lebensgefühl, Selbstverständnis und Zukunftsvorstellungen. Die Studie beleuchtet die Herausforderungen, mit denen diese Generation konfrontiert ist, darunter Gewalt, Krieg, Armut und Hunger. Trotz dieser widrigen Umstände zeigen viele junge Menschen bemerkenswerte Resilienz und Zuversicht, während sie sich in einem sich ständig verändernden sozialen und wirtschaftlichen Umfeld zurechtfinden. Die Ergebnisse dieser Studie sind nicht nur für Fachleute im Bereich Sozialwissenschaften von Bedeutung, sondern auch für alle, die ein besseres Verständnis für die komplexen Lebensrealitäten in der arabischen Welt entwickeln möchten.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zwischen Kritik und Zuversicht, FachbücherDas Fachbuch "Zwischen Kritik und Zuversicht" bietet einen umfassenden Einblick in die 50-jährige Geschichte der Akademie. Es enthält eine detaillierte Chronik, die die bedeutendsten Ereignisse dokumentiert, darunter Tagungen, Veränderungen im Präsidium und die Wahl neuer Mitglieder. Zahlreiche Dokumente illustrieren die wechselvolle Geschichte der Akademie und bieten einen wertvollen Kontext zu den internen Auseinandersetzungen und Plänen. Im Anhang finden sich umfassende Daten zu allen Mitgliedern von 1949 bis heute, ergänzt durch Informationen zu vergebenen Preisen und eine vollständige Bibliographie aller Veröffentlichungen. Dieses Buch ist eine wertvolle Ressource für alle, die sich für die Entwicklung der Akademie und die damit verbundenen Themen in Sprache und Literatur interessieren.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Hoffnung und Zuversicht?
Hoffnung bezieht sich auf den Wunsch oder die Erwartung, dass etwas Gutes oder Positives in der Zukunft eintreten wird. Zuversicht hingegen bezieht sich auf das Vertrauen und die Überzeugung, dass etwas Gutes oder Positives eintreten wird, unabhängig von äußeren Umständen oder Hindernissen. Während Hoffnung eher auf eine passive Haltung hinweist, ist Zuversicht mit einer aktiven und positiven Einstellung verbunden. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Was ist der Unterschied zwischen Vertrauen, Zuversicht und Glauben?
Vertrauen bezieht sich auf das Vertrauen in eine Person oder eine Sache, basierend auf Erfahrungen und Verlässlichkeit. Zuversicht bezieht sich auf das Vertrauen in die eigene Fähigkeit, eine bestimmte Aufgabe erfolgreich zu bewältigen. Glauben hingegen bezieht sich auf eine tiefe Überzeugung oder ein Vertrauen in eine höhere Macht oder spirituelle Prinzipien. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
Ähnliche Suchbegriffe für Zwischen-Ungewissheit-und-Zuversicht
-
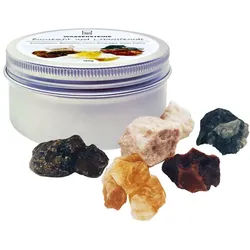
Wassersteine »Zuversicht und Lebensfreude«Wasserstein-Set »Zuversicht und Lebensfreude« Sonnenstein, Bernstein, Citrin, Smaragd und Roter oder Blauer Calcit: Die hochschwingenden Heilsteine dieses Sets machen einfach glücklich. Der Genuss des mit diesen Edelsteinen aktivierten Wassers fördert die Selbstsicherheit und den Lebensmut. Es lenkt den Blick auf die eigenen Sonnenseiten und schenkt Erleichterung, wenn wir an einer Last (fast) zerbrechen, bringt Ruhe in kreisende Gedanken und stärkt das Vertrauen in die eigenen Fähigkeiten. Das Set ist ausreichend für 1-1,5 Liter Wasser. Für Ihr Wasserstein-Set verwenden wir ausschließlich Rohsteine. Sie sind aus unserer Erfahrung von höherer Energie und im Gegensatz zu Trommelsteinen garantiert unbehandelt. Unsere sämtlichen Wassersteine sind weder geölt, gefärbt, gewachst, gebrannt, imprägniert, bestrahlt oder sonst wie behandelt. Sie bekommen die unverfälschte Urform und Urkraft - so wie sie in der Erde gefunden wurden. Die Sets werden in einer stabilen Metalldose geliefert - hier können die Wassersteine hygienisch aufbewahrt werden, wenn sie einmal nicht im Einsatz sind. Eine ausführliche Anleitung zur Herstellung von Edelsteinwasser und zur Reinigung und Pflege Ihrer Steine ist natürlich auch enthalten.18,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
-
"Was ist der Unterschied zwischen Einnahmeüberschussrechnung und Gewinn- und Verlustrechnung?"
Die Einnahmeüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung für Kleingewerbetreibende, während die Gewinn- und Verlustrechnung nach dem Prinzip der doppelten Buchführung erstellt wird. In der Einnahmeüberschussrechnung werden nur Einnahmen und Ausgaben berücksichtigt, während in der Gewinn- und Verlustrechnung auch Bestandsveränderungen und Abschreibungen einfließen. Die Einnahmeüberschussrechnung ist für Kleingewerbetreibende und Freiberufler verpflichtend, während die Gewinn- und Verlustrechnung für Kapitalgesellschaften und größere Unternehmen vorgeschrieben ist. **
-
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.