Domain buchführung-bilanz.de kaufen?
Wir ziehen mit dem Projekt
buchführung-bilanz.de um.
Sind Sie am Kauf der Domain
buchführung-bilanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung-bilanz.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **


Ähnliche Suchbegriffe für Relativ
Top-Angebote
Produkte zum Begriff Relativ:
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
26 PCCFH6G - Drucksensor, relativ, ± 15 psiDie werkseingestellten Miniaturdrucksensoren der 26PC-Serie bieten verlässliche Relativdruckmessung in einem kompakten Gehäuse. Der Sensor weist eine bewährte Messtechnologie auf, die ein spezielles piezoresistives, mikrobearbeitetes Messelement verwendet. Dies ermöglicht die Austauschbarkeit von Teilen sowie eine hervorragende Leistung, Verlässlichkeit und Genauigkeit. Der nicht verstärkte und nicht kompensierte Wheatstone-Brückenkreis mit geringem Stromverbrauch ermöglicht einen stabilen mV-Ausgang im Messbereich zwischen -15 psi bis +15 psi. • Kostengünstigster Sensor mit Temperaturkompensierung und Kalibrierung • Vielzahl von Relativdruckanschlusskonfigurationen, die einfach und schnell allen Anforderungen angepasst werden können • Funktionstüchtig nach Temperaturen unter dem Gefrierpunkt • Auswahl von Anschlüssen für Relativsensoren • Kalibrierte Null und Spanne • Temperaturkompensiert • Bietet Austauschbarkeit • Kann zum Messen von Vakuum oder positivem Druck verwendet werden Technische Produktdaten: Messtyp: Vakuumanzeige, Anzeige Signalaufbereitung: Nicht verstärkt Druckbereich: ±15 psi Überdruck: max. 45 psi Versorgungsspannung: 10 V DC typ., 16 V DC max. Temperaturkompensiert: Ja Ausgangskalibrierung: Ja Ansprechzeit: 1 ms max. Abschluss: Leiterplatte; 1 x 4; 0,600 Zoll Anschlussart: Gewinde M5 Pakettyp: Honeywell - 20PC Linearität: 0,25 % der Spanne typ., 0,50 % der Spanne max. Empfindlichkeit: 6,67 mV/psi typ. Gesamtspanne: 100 mV typ. Nullpunktverschiebung: 0 mV typ. Nullpunktverschiebung bei Temperaturänderungen: ± 0,5 mV typ., ± 1,0 mV max. Spannenverschiebung bei Temperaturänderungen: ± 0,75 % Bereich typ., ± 1,5 % Bereich max. Wiederholbarkeit und Hysteresefehler: ± 0,20 % Bereich typ. Eingangswiderstand: 5,5 kOhm min., 7,5 kOhm typ., 11,5 kOhm max. Ausgangswiderstand: 1,5 kOhm min., 2,5 kOhm typ., 3,0 kOhm max. Schock: Qualifizierung getestet bis 150 g Vibration: MIL-STD-202 Methode 213 (150 g Halbsinus 11 ms) Betriebstemperatur: -40 °C bis 85 °C [-40 °F bis 185 ° F] Abgeglichener Temperaturbereich: 0 °C bis 50 °C [32 °F bis 122 °F] Medienverträglichkeit: Verwendung beschränkt auf Medien, die keine Dichtungen aus Polyetherimid, Silizium, Fluorsilikon, Silikon, EPDM und Neopren angreifen.71,40 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
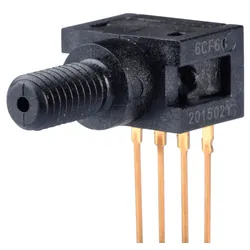
26 PCGFA6G - Drucksensor, relativ, ± 250 psiDie werkseingestellten Miniaturdrucksensoren der 26PC-Serie bieten verlässliche Relativdruckmessung in einem kompakten Gehäuse. Der Sensor weist eine bewährte Messtechnologie auf, die ein spezielles piezoresistives, mikrobearbeitetes Messelement verwendet. Dies ermöglicht die Austauschbarkeit von Teilen sowie eine hervorragende Leistung, Verlässlichkeit und Genauigkeit. Der nicht verstärkte und nicht kompensierte Wheatstone-Brückenkreis mit geringem Stromverbrauch ermöglicht einen stabilen mV-Ausgang im Messbereich zwischen -250 psi und +250 psi. • Kostengünstigster Sensor mit Temperaturkompensierung und Kalibrierung • Vielzahl von Relativdruckanschlusskonfigurationen, die einfach und schnell allen Anforderungen angepasst werden können • Funktionstüchtig nach Temperaturen unter dem Gefrierpunkt • Auswahl von Anschlüssen für Relativsensoren • Kalibrierte Null und Spanne • Temperaturkompensiert • Bietet Austauschbarkeit • Kann zum Messen von Vakuum oder positivem Druck verwendet werden Technische Produktdaten: Messtyp: Vakuumanzeige, Anzeige Signalaufbereitung: Nicht verstärkt Druckbereich: ±250 psi Überdruck: max. 500 psi Versorgungsspannung: 10 V DC typ., 16 V DC max. Temperaturkompensiert: Ja Ausgangskalibrierung: Ja Ansprechzeit: 1 ms max. Abschluss: Leiterplatte; 1 x 4; 0,600 Zoll Anschlussart: Gerade Pakettyp: Honeywell - 20PC Linearität: 0,50 % der Spanne typ., 0,70 % der Spanne max. Empfindlichkeit: 0,6 mV/psi typ. Gesamtspanne: 150 mV typ. Nullpunktverschiebung: 0 mV typ. Nullpunktverschiebung bei Temperaturänderungen: ± 1,0 mV typ., ± 2,0 mV max. Spannenverschiebung bei Temperaturänderungen: ± 0,5 % Bereich typ., ± 1,5 % Bereich max. Wiederholbarkeit und Hysteresefehler: ± 0,20 % Bereich typ. Eingangswiderstand: 5,5 kOhm min., 7,5 kOhm typ., 11,5 kOhm max. Ausgangswiderstand: 1,5 kOhm min., 2,5 kOhm typ., 3,0 kOhm max. Schock: Qualifizierung getestet bis 150 g Vibration: MIL-STD-202 Methode 213 (150 g Halbsinus 11 ms) Betriebstemperatur: -40 °C bis 85 °C [-40 °F bis 185 ° F] Abgeglichener Temperaturbereich: 0 °C bis 50 °C [32 °F bis 122 °F] Medienverträglichkeit: Verwendung beschränkt auf Medien, die keine Dichtungen aus Polyetherimid, Silizium, Fluorsilikon, Silikon, EPDM und Neopren angreifen.71,40 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **
-
Wie erstelle ich eine Bilanz und Gewinn- und Verlustrechnung für mein Unternehmen?
1. Sammle alle relevanten finanziellen Informationen deines Unternehmens, wie Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. 2. Erstelle eine Bilanz, indem du die Vermögenswerte auf der linken Seite und die Verbindlichkeiten auf der rechten Seite auflistest. 3. Erstelle eine Gewinn- und Verlustrechnung, indem du die Einnahmen von den Ausgaben abziehst, um den Gewinn oder Verlust für einen bestimmten Zeitraum zu ermitteln. **
-
Wie werden Buchungssätze in der doppelten Buchführung korrekt gebildet und welche Auswirkungen haben sie auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Buchungssätze in der doppelten Buchführung werden gebildet, indem mindestens zwei Konten betroffen sind: ein Soll- und ein Habenkonto. Sie haben direkte Auswirkungen auf die Bilanz, da sie die Aktiva und Passiva beeinflussen, sowie auf die Gewinn- und Verlustrechnung, da sie Einnahmen und Ausgaben verbuchen. Durch die korrekte Bildung von Buchungssätzen wird die finanzielle Situation eines Unternehmens transparent dargestellt und die gesetzlichen Anforderungen erfüllt. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **

Was bedeutet "relativ"?
"Relativ" bedeutet, dass etwas in Bezug auf etwas anderes betrachtet oder bewertet wird. Es bezieht sich auf den Zusammenhang oder die Abhängigkeit von anderen Faktoren oder Bedingungen. Es drückt aus, dass etwas nicht absolut oder objektiv ist, sondern von verschiedenen Umständen beeinflusst werden kann. **
Ist Wahrheit relativ?
Die Frage, ob Wahrheit relativ ist, ist ein umstrittenes Thema in der Philosophie. Einige argumentieren, dass Wahrheit von individuellen Perspektiven und kulturellen Kontexten abhängt, während andere behaupten, dass es eine objektive Wahrheit gibt, die unabhängig von unseren Meinungen oder Überzeugungen existiert. Letztendlich hängt die Antwort auf diese Frage von den philosophischen Ansichten und Überzeugungen einer Person ab. **
Top-Angebote
Produkte zum Begriff Relativ:
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
-
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **
-
Wie erstelle ich eine Bilanz und Gewinn- und Verlustrechnung für mein Unternehmen?
1. Sammle alle relevanten finanziellen Informationen deines Unternehmens, wie Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. 2. Erstelle eine Bilanz, indem du die Vermögenswerte auf der linken Seite und die Verbindlichkeiten auf der rechten Seite auflistest. 3. Erstelle eine Gewinn- und Verlustrechnung, indem du die Einnahmen von den Ausgaben abziehst, um den Gewinn oder Verlust für einen bestimmten Zeitraum zu ermitteln. **
Ähnliche Suchbegriffe für Relativ
-
26 PCCFH6G - Drucksensor, relativ, ± 15 psiDie werkseingestellten Miniaturdrucksensoren der 26PC-Serie bieten verlässliche Relativdruckmessung in einem kompakten Gehäuse. Der Sensor weist eine bewährte Messtechnologie auf, die ein spezielles piezoresistives, mikrobearbeitetes Messelement verwendet. Dies ermöglicht die Austauschbarkeit von Teilen sowie eine hervorragende Leistung, Verlässlichkeit und Genauigkeit. Der nicht verstärkte und nicht kompensierte Wheatstone-Brückenkreis mit geringem Stromverbrauch ermöglicht einen stabilen mV-Ausgang im Messbereich zwischen -15 psi bis +15 psi. • Kostengünstigster Sensor mit Temperaturkompensierung und Kalibrierung • Vielzahl von Relativdruckanschlusskonfigurationen, die einfach und schnell allen Anforderungen angepasst werden können • Funktionstüchtig nach Temperaturen unter dem Gefrierpunkt • Auswahl von Anschlüssen für Relativsensoren • Kalibrierte Null und Spanne • Temperaturkompensiert • Bietet Austauschbarkeit • Kann zum Messen von Vakuum oder positivem Druck verwendet werden Technische Produktdaten: Messtyp: Vakuumanzeige, Anzeige Signalaufbereitung: Nicht verstärkt Druckbereich: ±15 psi Überdruck: max. 45 psi Versorgungsspannung: 10 V DC typ., 16 V DC max. Temperaturkompensiert: Ja Ausgangskalibrierung: Ja Ansprechzeit: 1 ms max. Abschluss: Leiterplatte; 1 x 4; 0,600 Zoll Anschlussart: Gewinde M5 Pakettyp: Honeywell - 20PC Linearität: 0,25 % der Spanne typ., 0,50 % der Spanne max. Empfindlichkeit: 6,67 mV/psi typ. Gesamtspanne: 100 mV typ. Nullpunktverschiebung: 0 mV typ. Nullpunktverschiebung bei Temperaturänderungen: ± 0,5 mV typ., ± 1,0 mV max. Spannenverschiebung bei Temperaturänderungen: ± 0,75 % Bereich typ., ± 1,5 % Bereich max. Wiederholbarkeit und Hysteresefehler: ± 0,20 % Bereich typ. Eingangswiderstand: 5,5 kOhm min., 7,5 kOhm typ., 11,5 kOhm max. Ausgangswiderstand: 1,5 kOhm min., 2,5 kOhm typ., 3,0 kOhm max. Schock: Qualifizierung getestet bis 150 g Vibration: MIL-STD-202 Methode 213 (150 g Halbsinus 11 ms) Betriebstemperatur: -40 °C bis 85 °C [-40 °F bis 185 ° F] Abgeglichener Temperaturbereich: 0 °C bis 50 °C [32 °F bis 122 °F] Medienverträglichkeit: Verwendung beschränkt auf Medien, die keine Dichtungen aus Polyetherimid, Silizium, Fluorsilikon, Silikon, EPDM und Neopren angreifen.71,40 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
26 PCGFA6G - Drucksensor, relativ, ± 250 psiDie werkseingestellten Miniaturdrucksensoren der 26PC-Serie bieten verlässliche Relativdruckmessung in einem kompakten Gehäuse. Der Sensor weist eine bewährte Messtechnologie auf, die ein spezielles piezoresistives, mikrobearbeitetes Messelement verwendet. Dies ermöglicht die Austauschbarkeit von Teilen sowie eine hervorragende Leistung, Verlässlichkeit und Genauigkeit. Der nicht verstärkte und nicht kompensierte Wheatstone-Brückenkreis mit geringem Stromverbrauch ermöglicht einen stabilen mV-Ausgang im Messbereich zwischen -250 psi und +250 psi. • Kostengünstigster Sensor mit Temperaturkompensierung und Kalibrierung • Vielzahl von Relativdruckanschlusskonfigurationen, die einfach und schnell allen Anforderungen angepasst werden können • Funktionstüchtig nach Temperaturen unter dem Gefrierpunkt • Auswahl von Anschlüssen für Relativsensoren • Kalibrierte Null und Spanne • Temperaturkompensiert • Bietet Austauschbarkeit • Kann zum Messen von Vakuum oder positivem Druck verwendet werden Technische Produktdaten: Messtyp: Vakuumanzeige, Anzeige Signalaufbereitung: Nicht verstärkt Druckbereich: ±250 psi Überdruck: max. 500 psi Versorgungsspannung: 10 V DC typ., 16 V DC max. Temperaturkompensiert: Ja Ausgangskalibrierung: Ja Ansprechzeit: 1 ms max. Abschluss: Leiterplatte; 1 x 4; 0,600 Zoll Anschlussart: Gerade Pakettyp: Honeywell - 20PC Linearität: 0,50 % der Spanne typ., 0,70 % der Spanne max. Empfindlichkeit: 0,6 mV/psi typ. Gesamtspanne: 150 mV typ. Nullpunktverschiebung: 0 mV typ. Nullpunktverschiebung bei Temperaturänderungen: ± 1,0 mV typ., ± 2,0 mV max. Spannenverschiebung bei Temperaturänderungen: ± 0,5 % Bereich typ., ± 1,5 % Bereich max. Wiederholbarkeit und Hysteresefehler: ± 0,20 % Bereich typ. Eingangswiderstand: 5,5 kOhm min., 7,5 kOhm typ., 11,5 kOhm max. Ausgangswiderstand: 1,5 kOhm min., 2,5 kOhm typ., 3,0 kOhm max. Schock: Qualifizierung getestet bis 150 g Vibration: MIL-STD-202 Methode 213 (150 g Halbsinus 11 ms) Betriebstemperatur: -40 °C bis 85 °C [-40 °F bis 185 ° F] Abgeglichener Temperaturbereich: 0 °C bis 50 °C [32 °F bis 122 °F] Medienverträglichkeit: Verwendung beschränkt auf Medien, die keine Dichtungen aus Polyetherimid, Silizium, Fluorsilikon, Silikon, EPDM und Neopren angreifen.71,40 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Unbestimmt und relativ?, Fachbücher von Meinard Kuhlmann, Helmut FinkQuantentheorie und Relativitätstheorie haben das Weltbild der Physik revolutioniert. Beide Theorien gelten jedoch als unanschaulich und schwer verständlich. Dieses Sachbuch schafft neue Zugänge und lädt zum Mitdenken ein. Renommierte Experten aus Physik und Philosophie erläutern Grundbegriffe, Erkenntnisfortschritte und Deutungsfragen zu Raum, Zeit und Materie. Dabei kommen typische Themen aus der Philosophie der Physik zur Sprache, wie etwa die Interpretationsdebatte der Quantentheorie oder Modellbildungen in der Kosmologie. Weltbildrelevante Fragen nach dem Verhältnis von Mathematik, Empirie und Anschauung oder nach der Verlässlichkeit physikalischer Erkenntnis erfordern die Verbindung von Physik und Philosophie, von fachwissenschaftlicher Grundlagenforschung und methodenkritischer Reflexion. Der thematische Bogen geht zurück auf ein hochkarätig besetztes Symposium mit populärwissenschaftlicher Ausrichtung. Das Buch enthält Beiträge von Andreas Bartels, Robert Harlander, Paul Hoyningen-Huene, Gert-Ludwig Ingold, Claus Kiefer, Meinard Kuhlmann, Klaus Mainzer, Oliver Passon, Manfred Stöckler, Rüdiger Vaas und Reinhard Werner.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Buchungssätze in der doppelten Buchführung korrekt gebildet und welche Auswirkungen haben sie auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Buchungssätze in der doppelten Buchführung werden gebildet, indem mindestens zwei Konten betroffen sind: ein Soll- und ein Habenkonto. Sie haben direkte Auswirkungen auf die Bilanz, da sie die Aktiva und Passiva beeinflussen, sowie auf die Gewinn- und Verlustrechnung, da sie Einnahmen und Ausgaben verbuchen. Durch die korrekte Bildung von Buchungssätzen wird die finanzielle Situation eines Unternehmens transparent dargestellt und die gesetzlichen Anforderungen erfüllt. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was bedeutet "relativ"?
"Relativ" bedeutet, dass etwas in Bezug auf etwas anderes betrachtet oder bewertet wird. Es bezieht sich auf den Zusammenhang oder die Abhängigkeit von anderen Faktoren oder Bedingungen. Es drückt aus, dass etwas nicht absolut oder objektiv ist, sondern von verschiedenen Umständen beeinflusst werden kann. **
-
Ist Wahrheit relativ?
Die Frage, ob Wahrheit relativ ist, ist ein umstrittenes Thema in der Philosophie. Einige argumentieren, dass Wahrheit von individuellen Perspektiven und kulturellen Kontexten abhängt, während andere behaupten, dass es eine objektive Wahrheit gibt, die unabhängig von unseren Meinungen oder Überzeugungen existiert. Letztendlich hängt die Antwort auf diese Frage von den philosophischen Ansichten und Überzeugungen einer Person ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.