Domain buchführung-bilanz.de kaufen?
Wir ziehen mit dem Projekt
buchführung-bilanz.de um.
Sind Sie am Kauf der Domain
buchführung-bilanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung-bilanz.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **

Ähnliche Suchbegriffe für Paket-aus-den-zwei
Top-Angebote
Produkte zum Begriff Paket-aus-den-zwei:
-
Paket aus den zwei Büchern: - - Kennzahlen und Verfahren der Kostenrechnung - Lehrbuch und - - Ken, Schulbücher von Martin WördenweberKostenrechnerische Informationen und das Verständnis ihrer Entstehung bilden die Grundlage zielgerichteter Unternehmensentscheidungen. Was Sie dafür im Studium und für den Einstieg in die Praxis benötigen, vermittelt Ihnen Martin Wördenweber leicht verständlich und anhand zahlreicher Beispiele. Band 1 (Das Lehrbuch): Orientiert am realistisch vermittelbaren Stoff eines Semesters, eignet sich das Lehrbuch ideal als Vorlesungsbegleiter oder auch für das Selbststudium. - Grundlagen der Kosten- und Leistungsrechnung - Kennzahlen und Verfahren der Vollkostenrechnung - Kennzahlen und Verfahren der Deckungsbeitragsrechnung - Prozesskostenrechnung und Prozessanalyse im Unternehmen Band 2 (Das Klausurtraining): Als perfekte Ergänzung bietet Ihnen das passgenau abgestimmte Übungsbuch eine strukturierte Lern- und Arbeitshilfe. - Mit über 360 Aufgaben zu allen typischen Prüfungsthemen sowie 60-, 90-, 120-minütigen Probeklausuren zum praktischen Üben unter Zeitdruck - Zu allen Aufgaben und Klausuren stehen ausführliche Lösungen bereit Von Prof. Dr. Martin Wördenweber.69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
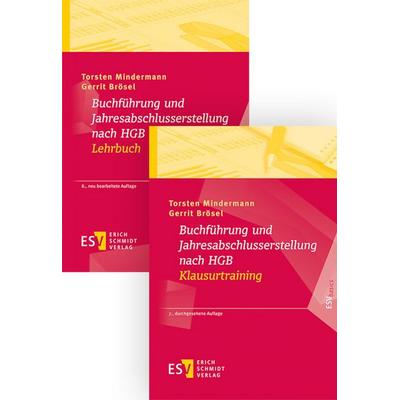
Paket aus den zwei Bchern: - - Buchfhrung und Jahresabschlusserstellung nach HGB - Lehrbuch und, Fachbücher von Gerrit Brösel, Torsten MindermannDas Paket aus den zwei Büchern "Buchführung und Jahresabschlusserstellung nach HGB" bietet eine umfassende Einführung in die Grundlagen der Buchführung und die Erstellung von Jahresabschlüssen. Die aktualisierte 8. Auflage des Lehrbuchs vermittelt nicht nur theoretisches Wissen, sondern auch praktische Übungen, die für eine erfolgreiche Anwendung im Berufsleben unerlässlich sind. Der erste Band behandelt die Grundlagen der Buchführung, die Buchungstechnik sowie die vorbereitenden Jahresabschlussbuchungen. Der zweite Band ergänzt das Lehrbuch durch ein gezieltes Klausurtraining, das elf typische Musterklausuren mit detaillierten Lösungen enthält. Diese Kombination aus Theorie und Praxis macht das Paket zu einem wertvollen Begleiter für Studierende und Fachkräfte im Bereich Wirtschaft und Recht.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung eines Unternehmens aus und welche Auswirkungen hat sie auf die Bilanz, die Gewinn- und Verlustrechnung sowie den Cashflow?
Die Abschreibung wirkt sich auf die finanzielle Berichterstattung eines Unternehmens aus, indem sie den Wert des Anlagevermögens im Laufe der Zeit reduziert. In der Bilanz führt die Abschreibung zu einer Verringerung des Buchwerts des Anlagevermögens, was wiederum das Eigenkapital des Unternehmens verringert. In der Gewinn- und Verlustrechnung führt die Abschreibung zu einem niedrigeren ausgewiesenen Gewinn, da die Abschreibungskosten als Aufwand verbucht werden. Der Cashflow des Unternehmens wird ebenfalls beeinflusst, da die Abschreibung den Nettogewinn reduziert, was sich wiederum auf den operativen Cashflow auswirkt. **
-
Wie wirkt sich eine Abschreibung auf den Gewinn aus?
Eine Abschreibung wirkt sich direkt auf den Gewinn aus, da sie die Kosten des Unternehmens erhöht und somit den Gewinn verringert. Durch die Abschreibung wird der Wert des Vermögensgegenstandes über die Nutzungsdauer verteilt, was zu einer Reduzierung des Gewinns führt. Dies hat wiederum Auswirkungen auf die Steuerlast des Unternehmens, da der Gewinn als Grundlage für die Berechnung der Steuern dient. Eine Abschreibung kann also dazu führen, dass das Unternehmen weniger Steuern zahlen muss. **
-
Wie wirkt sich die Abschreibung auf den Gewinn aus?
Die Abschreibung wirkt sich auf den Gewinn aus, indem sie den Wert des Vermögensgegenstandes über die Nutzungsdauer verteilt und somit die Kosten für die Anschaffung oder Herstellung des Gegenstandes auf mehrere Perioden verteilt. Dadurch wird der Gewinn in den betreffenden Perioden verringert, da die Abschreibung als Aufwand verbucht wird. Dies führt zu einer realistischeren Darstellung des tatsächlichen Wertverlusts des Vermögensgegenstandes im Laufe der Zeit. Letztendlich kann die Abschreibung auch steuerliche Auswirkungen haben, da sie den steuerpflichtigen Gewinn reduziert und somit die Steuerlast verringern kann. **
-
Wie wirkt sich die Umsatzsteuer auf den Gewinn aus?
Die Umsatzsteuer wirkt sich direkt auf den Gewinn eines Unternehmens aus, da sie auf den Umsatz berechnet wird. Wenn ein Unternehmen Umsatzsteuer auf seine Produkte oder Dienstleistungen erhebt, erhöht sich der Verkaufspreis für den Kunden. Dies kann entweder zu einer höheren Nachfrage führen, wenn die Kunden die höheren Preise akzeptieren, oder zu einem Rückgang der Verkäufe, wenn die Kunden die Produkte oder Dienstleistungen als zu teuer empfinden. Letztendlich kann die Umsatzsteuer den Gewinn eines Unternehmens sowohl positiv als auch negativ beeinflussen, abhängig von verschiedenen Faktoren wie Wettbewerb, Kundenverhalten und Branchentrends. **


Was sagt die Gewinn und Verlustrechnung aus?
Was sagt die Gewinn- und Verlustrechnung aus? Die Gewinn- und Verlustrechnung gibt Auskunft über die finanzielle Performance eines Unternehmens in einem bestimmten Zeitraum. Sie zeigt, ob das Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Zudem gibt sie Aufschluss über die Umsatzerlöse, die Kosten und die damit verbundenen Gewinne oder Verluste. Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Situation eines Unternehmens und dient Investoren, Gläubigern und anderen Stakeholdern als Entscheidungsgrundlage. **
Wie sieht eine Gewinn und Verlustrechnung aus?
Eine Gewinn- und Verlustrechnung ist eine finanzielle Zusammenfassung der Einnahmen und Ausgaben eines Unternehmens über einen bestimmten Zeitraum. Sie zeigt, ob ein Unternehmen in diesem Zeitraum profitabel war oder Verluste verzeichnet hat. In der Gewinn- und Verlustrechnung werden Umsatzerlöse, Betriebskosten, Abschreibungen, Zinsen und Steuern aufgeführt. Am Ende wird der Gewinn oder Verlust des Unternehmens berechnet. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient Investoren, Gläubigern und anderen Interessengruppen als wichtige Informationsquelle über die finanzielle Situation eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Paket-aus-den-zwei:
-
Paket aus den zwei Büchern: - - Buchführung und Jahresabschlusserstellung nach HGB - Lehrbuch und - - Buchführung und Jahresabschlusserstellung nachPaket Aus Den Zwei Büchern: - - Buchführung Und Jahresabschlusserstellung Nach Hgb - Lehrbuch Und - - Buchführung Und Jahresabschlusserstellung Nach Hgb - Klausurtraining, Taschenbuch Von Torsten Mindermann,gerrit Brösel, Erich Schmidt Verlag,...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Paket aus den zwei Büchern: - - Kennzahlen und Verfahren der Kostenrechnung - Lehrbuch und - - Kennzahlen und Verfahren der Kostenrechnung -Paket Aus Den Zwei Büchern: - - Kennzahlen Und Verfahren Der Kostenrechnung - Lehrbuch Und - - Kennzahlen Und Verfahren Der Kostenrechnung - Klausurtraining, Taschenbuch Von Martin Wördenweber, Erich Schmidt Verlag, 978-3-503-24426-3, Seitenanzahl: 75169,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Paket aus den zwei Büchern: - - Kennzahlen und Verfahren der Kostenrechnung - Lehrbuch und - - Ken, Schulbücher von Martin WördenweberKostenrechnerische Informationen und das Verständnis ihrer Entstehung bilden die Grundlage zielgerichteter Unternehmensentscheidungen. Was Sie dafür im Studium und für den Einstieg in die Praxis benötigen, vermittelt Ihnen Martin Wördenweber leicht verständlich und anhand zahlreicher Beispiele. Band 1 (Das Lehrbuch): Orientiert am realistisch vermittelbaren Stoff eines Semesters, eignet sich das Lehrbuch ideal als Vorlesungsbegleiter oder auch für das Selbststudium. - Grundlagen der Kosten- und Leistungsrechnung - Kennzahlen und Verfahren der Vollkostenrechnung - Kennzahlen und Verfahren der Deckungsbeitragsrechnung - Prozesskostenrechnung und Prozessanalyse im Unternehmen Band 2 (Das Klausurtraining): Als perfekte Ergänzung bietet Ihnen das passgenau abgestimmte Übungsbuch eine strukturierte Lern- und Arbeitshilfe. - Mit über 360 Aufgaben zu allen typischen Prüfungsthemen sowie 60-, 90-, 120-minütigen Probeklausuren zum praktischen Üben unter Zeitdruck - Zu allen Aufgaben und Klausuren stehen ausführliche Lösungen bereit Von Prof. Dr. Martin Wördenweber.69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **
-
Wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung eines Unternehmens aus und welche Auswirkungen hat sie auf die Bilanz, die Gewinn- und Verlustrechnung sowie den Cashflow?
Die Abschreibung wirkt sich auf die finanzielle Berichterstattung eines Unternehmens aus, indem sie den Wert des Anlagevermögens im Laufe der Zeit reduziert. In der Bilanz führt die Abschreibung zu einer Verringerung des Buchwerts des Anlagevermögens, was wiederum das Eigenkapital des Unternehmens verringert. In der Gewinn- und Verlustrechnung führt die Abschreibung zu einem niedrigeren ausgewiesenen Gewinn, da die Abschreibungskosten als Aufwand verbucht werden. Der Cashflow des Unternehmens wird ebenfalls beeinflusst, da die Abschreibung den Nettogewinn reduziert, was sich wiederum auf den operativen Cashflow auswirkt. **
-
Wie wirkt sich eine Abschreibung auf den Gewinn aus?
Eine Abschreibung wirkt sich direkt auf den Gewinn aus, da sie die Kosten des Unternehmens erhöht und somit den Gewinn verringert. Durch die Abschreibung wird der Wert des Vermögensgegenstandes über die Nutzungsdauer verteilt, was zu einer Reduzierung des Gewinns führt. Dies hat wiederum Auswirkungen auf die Steuerlast des Unternehmens, da der Gewinn als Grundlage für die Berechnung der Steuern dient. Eine Abschreibung kann also dazu führen, dass das Unternehmen weniger Steuern zahlen muss. **
Ähnliche Suchbegriffe für Paket-aus-den-zwei
-
Paket aus den zwei Bchern: - - Buchfhrung und Jahresabschlusserstellung nach HGB - Lehrbuch und, Fachbücher von Gerrit Brösel, Torsten MindermannDas Paket aus den zwei Büchern "Buchführung und Jahresabschlusserstellung nach HGB" bietet eine umfassende Einführung in die Grundlagen der Buchführung und die Erstellung von Jahresabschlüssen. Die aktualisierte 8. Auflage des Lehrbuchs vermittelt nicht nur theoretisches Wissen, sondern auch praktische Übungen, die für eine erfolgreiche Anwendung im Berufsleben unerlässlich sind. Der erste Band behandelt die Grundlagen der Buchführung, die Buchungstechnik sowie die vorbereitenden Jahresabschlussbuchungen. Der zweite Band ergänzt das Lehrbuch durch ein gezieltes Klausurtraining, das elf typische Musterklausuren mit detaillierten Lösungen enthält. Diese Kombination aus Theorie und Praxis macht das Paket zu einem wertvollen Begleiter für Studierende und Fachkräfte im Bereich Wirtschaft und Recht.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuer-Paket 2022: Ertragsteuern und Umsatzsteuer (Veranlagung), RatgeberDas Steuer-Paket 2022 enthält die Veranlagungshandbücher: Einkommensteuer, Gewerbesteuer, Körperschaftsteuer und Umsatzsteuer. Die Bände bieten Ihnen alle relevanten Grundlagen für eine fundierte Veranlagung 2022. Zugeordnet zu den einzelnen Paragraphen des einschlägigen Gesetzestextes sind die entsprechenden Durchführungsverordnungen, Richtlinien, Verwaltungsregelungen und die jeweilige Rechtsprechung. Alle vier im Steuer-Paket enthaltenen Bände enthalten die aktuellen Änderungsgesetze und die neuesten Verwaltungsanweisungen. Aktualisierte Übersichten informieren Sie schnell über die neu aufgenommenen Regelungen. Die einschlägige Rechtsprechung zu den Paragraphen wird in Leitsätzen angeführt. Mit jedem Band erhalten Sie Zugriff zur zugehörigen Online-Fassung. Diese enthält die Inhalte der Jahrgänge 2008 bis 2021. Der Zugriff auf zurückliegende Veranlagungszeiträume wird erleichtert und es steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung. Die Inhalte der vier Veranlagungshandbücher sind miteinander verknüpft, so finden Sie schnell die benötigten Gesetzespassagen.131,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Abschreibung auf den Gewinn aus?
Die Abschreibung wirkt sich auf den Gewinn aus, indem sie den Wert des Vermögensgegenstandes über die Nutzungsdauer verteilt und somit die Kosten für die Anschaffung oder Herstellung des Gegenstandes auf mehrere Perioden verteilt. Dadurch wird der Gewinn in den betreffenden Perioden verringert, da die Abschreibung als Aufwand verbucht wird. Dies führt zu einer realistischeren Darstellung des tatsächlichen Wertverlusts des Vermögensgegenstandes im Laufe der Zeit. Letztendlich kann die Abschreibung auch steuerliche Auswirkungen haben, da sie den steuerpflichtigen Gewinn reduziert und somit die Steuerlast verringern kann. **
-
Wie wirkt sich die Umsatzsteuer auf den Gewinn aus?
Die Umsatzsteuer wirkt sich direkt auf den Gewinn eines Unternehmens aus, da sie auf den Umsatz berechnet wird. Wenn ein Unternehmen Umsatzsteuer auf seine Produkte oder Dienstleistungen erhebt, erhöht sich der Verkaufspreis für den Kunden. Dies kann entweder zu einer höheren Nachfrage führen, wenn die Kunden die höheren Preise akzeptieren, oder zu einem Rückgang der Verkäufe, wenn die Kunden die Produkte oder Dienstleistungen als zu teuer empfinden. Letztendlich kann die Umsatzsteuer den Gewinn eines Unternehmens sowohl positiv als auch negativ beeinflussen, abhängig von verschiedenen Faktoren wie Wettbewerb, Kundenverhalten und Branchentrends. **
-
Was sagt die Gewinn und Verlustrechnung aus?
Was sagt die Gewinn- und Verlustrechnung aus? Die Gewinn- und Verlustrechnung gibt Auskunft über die finanzielle Performance eines Unternehmens in einem bestimmten Zeitraum. Sie zeigt, ob das Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Zudem gibt sie Aufschluss über die Umsatzerlöse, die Kosten und die damit verbundenen Gewinne oder Verluste. Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Situation eines Unternehmens und dient Investoren, Gläubigern und anderen Stakeholdern als Entscheidungsgrundlage. **
-
Wie sieht eine Gewinn und Verlustrechnung aus?
Eine Gewinn- und Verlustrechnung ist eine finanzielle Zusammenfassung der Einnahmen und Ausgaben eines Unternehmens über einen bestimmten Zeitraum. Sie zeigt, ob ein Unternehmen in diesem Zeitraum profitabel war oder Verluste verzeichnet hat. In der Gewinn- und Verlustrechnung werden Umsatzerlöse, Betriebskosten, Abschreibungen, Zinsen und Steuern aufgeführt. Am Ende wird der Gewinn oder Verlust des Unternehmens berechnet. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient Investoren, Gläubigern und anderen Interessengruppen als wichtige Informationsquelle über die finanzielle Situation eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.