Domain buchführung-bilanz.de kaufen?
Wir ziehen mit dem Projekt
buchführung-bilanz.de um.
Sind Sie am Kauf der Domain
buchführung-bilanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung-bilanz.de kaufen?
Warum sind Umsatz und Gewinn sowohl komplementäre als auch konkurrierende Ziele?
Umsatz und Gewinn sind komplementäre Ziele, da ein höherer Umsatz in der Regel zu einem höheren Gewinn führt. Wenn ein Unternehmen mehr Produkte oder Dienstleistungen verkauft, steigt in der Regel auch der Gewinn. Allerdings können Umsatz und Gewinn auch konkurrierende Ziele sein, wenn das Unternehmen beispielsweise seine Preise senken muss, um mehr Umsatz zu generieren, was zu einem niedrigeren Gewinn führen kann. Es ist daher wichtig, eine ausgewogene Strategie zu verfolgen, um sowohl Umsatz als auch Gewinn zu maximieren. **
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **

Ähnliche Suchbegriffe für Komplementäre
Top-Angebote
Produkte zum Begriff Komplementäre:
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenrechnung und Kostenmanagement, Fachbücher von Mathias GraumannGrundlagen und Methoden der Kostenrechnung in Theorie und Praxis. Systematisch und klar strukturiert vermittelt dieses Lehr- und Unterrichtswerk Grundlagen und Methoden der Kostenrechnung, des Kostencontrollings und des Kostenmanagements. Vielfältige Beispiele und integrierte Fallstudien erleichtern das Verständnis der komplexen Materie. Umfangreiche Übungsaufgaben und Lösungen, Kontrollfragen am Ende eines jeden Kapitels sowie Musterklausuren inkl. Lösungen ermöglichen eine einfache Lernstandskontrolle. So können Wissenslücken schnell erkannt und gezielt ausgeglichen werden. Durch den direkten Praxisbezug und die leicht verständliche Aufbereitung ist das Werk ideal für Studierende und Dozenten der Betriebswirtschaftslehre geeignet. Ebenso profitieren Kostenrechnungspraktiker in Unternehmen, Steuerberater und auch Wirtschaftsprüfer von den systematisch und schnell verfügbaren Informationen, beispielsweise im Hinblick auf die Beurteilung von Geschäftsführungs- und Planungsinstrumenten. Die 7. Auflage wurde umfassend überarbeitet und erweitert. Inhaltsverzeichnis: I. Grundlagen des betrieblichen Rechnungswesens. II. System und Technik der Buchführung und Bilanzierung. III. Grundlagen der Kostenrechnung. IV. Kostenartenrechnung. V. Kostenstellenrechnung. VI. Kostenträgerrechnung. VII. Teilkostenrechnung (Deckungsbeitragsrechnung). VIII. Kostenplanung und Kostenkontrolle. IX. Prozesskostenrechnung. X. Kostenmanagement und Budgetierung. XI. Fallstudien zur Kostenrechnung. XII. Lösungen zu den Übungsaufgaben. XIII. Musterklausuren.41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenrechnung und Kostenmanagement, Fachbücher von Uwe GötzeDas Fachbuch "Kostenrechnung und Kostenmanagement" bietet eine umfassende Einführung in die Grundlagen der Kostenrechnung, die für die Unternehmensführung von zentraler Bedeutung ist. Es behandelt verschiedene Bereiche der Kostenrechnung und die dazugehörigen Verfahren, darunter die Deckungsbeitragsrechnung, Plankostenrechnung und Prozesskostenrechnung. Darüber hinaus werden moderne Ansätze des Kostenmanagements wie Target Costing, Life Cycle Costing und Benchmarking detailliert erörtert. Jedes Verfahren wird in allgemeiner Form dargestellt und durch praktische Beispiele veranschaulicht, um die Anwendbarkeit und Realitätsnähe zu beurteilen. Zahlreiche Übungsaufgaben und Lösungen ermöglichen es den Leser*innen, ihren Wissensstand zu überprüfen und zu vertiefen, was das Buch zu einem wertvollen Lernwerkzeug für Studierende und Fachleute macht.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind komplementäre Ereignisse Disjunkt?
Sind komplementäre Ereignisse Disjunkt? Ja, komplementäre Ereignisse sind disjunkt. Das bedeutet, dass sie sich gegenseitig ausschließen und nicht gleichzeitig eintreten können. Wenn ein Ereignis eintritt, tritt das andere nicht ein und umgekehrt. Zum Beispiel, wenn das Ereignis "Es regnet" eintritt, tritt das komplementäre Ereignis "Es regnet nicht" nicht ein. Daher sind komplementäre Ereignisse disjunkt, da sie sich gegenseitig ausschließen. **
-
Was sind komplementäre Unterräume?
Komplementäre Unterräume sind Unterräume eines Vektorraums, die sich ergänzen, sodass die direkte Summe des einen Unterraums und des komplementären Unterraums den gesamten Vektorraum ergibt. Das bedeutet, dass jeder Vektor des Vektorraums eindeutig als Summe eines Vektors aus dem einen Unterraum und eines Vektors aus dem komplementären Unterraum dargestellt werden kann. **
-
Was ist eine komplementäre Base?
Eine komplementäre Base ist eine Base, die sich in einer DNA- oder RNA-Sequenz gegenüber einer anderen Base paart. In der DNA paart sich Adenin mit Thymin und Guanin mit Cytosin, während in der RNA Adenin mit Uracil und Guanin mit Cytosin paart. Diese Basenpaarungen sind entscheidend für die Struktur und Funktion der DNA und RNA. **
-
Was ist der komplementäre Strang?
Der komplementäre Strang ist in der DNA der Strang, der die Basenpaarung mit dem Matrizenstrang bildet. Das bedeutet, dass die Basen des komplementären Strangs den Basen des Matrizenstrangs gegenüberliegen und sich durch Wasserstoffbrückenbindungen verbinden. Auf diese Weise wird die genetische Information korrekt repliziert und transkribiert. Der komplementäre Strang dient als Vorlage für die Synthese eines neuen DNA-Strangs während der Replikation. Durch die Basenpaarung zwischen dem Matrizenstrang und dem komplementären Strang wird die genetische Information korrekt übertragen und die Integrität der DNA aufrechterhalten. **
Was ist eine komplementäre Beziehung?
Was ist eine komplementäre Beziehung? **
Wann haften Kommanditisten wie komplementäre?
Wann haften Kommanditisten wie komplementäre? **
Top-Angebote
Produkte zum Begriff Komplementäre:
-
Komplementäre Onkologie, Fachbücher von Jutta HübnerErfahren Sie mehr über das vollständige Spektrum zusätzlicher und begleitender Massnahmen, die zur Bewältigung der Nebenwirkungen onkologischer Therapien ergriffen werden können. Damit sind Sie gut gerüstet, um die Fragen Ihrer Patienten zu beantworten und kompetente sowie zuverlässige Antworten und Ratschläge zu geben. Besondere Merkmale, die bei komplementären Methoden zu beachten sind, umfassen ein Ampelsystem, das Ihnen die Evidenzlage auf einen Blick zeigt und Empfehlungen oder Warnungen anzeigt. Das Buch behandelt körperliche Aktivität, Ernährung und ganzheitliche Methoden wie Akupunktur, Homöopathie und traditionelle chinesische Medizin. Es umfasst Substanzen von Aloe Vera bis Zink. Alle Kapitel sind klar und einheitlich strukturiert und behandeln Vorkommen, Wirkstoffe und Anwendungsgebiete, Wirkmechanismen aus präklinischen Daten, klinischen Studiendaten, Wechselwirkungen mit der Tumortherapie, Nebenwirkungen, Dosierung, Kontraindikationen und Warnhinweise, Bewertungen und Empfehlungen für die Praxis. Das Buch richtet sich an Fachleute der Allgemeinmedizin, Inneren Medizin, Onkologie, Hämatologie, gynäkologischen Onkologie, Urologie, Gastroenterologie und viele weitere Bereiche.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werke 2. Zwei komplementäre Novellen, Belletristik von Rainer WieczorekRainer Wiezcorek Werke 2 in einer Gesamtausgabe: Kreis und Quadrat. Der Autor meint es gut mit seinem Ich-Erzähler. Er reicht ihm eine edle italienische Bratsche, stattet ihn mit Geist und Musikalität aus, lässt ihn in England ein neues Leben beginnen, wohlwissend, dass es das nicht gibt, und stellt ihm mehr Geld zur Verfügung, als ein Mensch ausgeben kann. Ein Leben ohne Not aber ist nicht denkbar und ein Leben ohne Notizen auch nicht. So beginnt die Ich-Figur mit dem Abfassen ihrer "Englischen Überlegungen", die auf verborgene Weise die Möglichkeit bieten, von sich selbst Notiz zu nehmen. Am Ende allen Spiels, aller Betrachtungen, sehen wir einen Menschen, der dabei ist, sich auf die Spur zu kommen, und eine Vorstellung davon entwickelt, was unser wirkliches Kapital ist. Form und Verlust. Der Maler Eduard Senckmann, der im beschaulichen Weikersheim einst die Kirchenorgelfabrik hatte.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum sind Umsatz und Gewinn sowohl komplementäre als auch konkurrierende Ziele?
Umsatz und Gewinn sind komplementäre Ziele, da ein höherer Umsatz in der Regel zu einem höheren Gewinn führt. Wenn ein Unternehmen mehr Produkte oder Dienstleistungen verkauft, steigt in der Regel auch der Gewinn. Allerdings können Umsatz und Gewinn auch konkurrierende Ziele sein, wenn das Unternehmen beispielsweise seine Preise senken muss, um mehr Umsatz zu generieren, was zu einem niedrigeren Gewinn führen kann. Es ist daher wichtig, eine ausgewogene Strategie zu verfolgen, um sowohl Umsatz als auch Gewinn zu maximieren. **
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Sind komplementäre Ereignisse Disjunkt?
Sind komplementäre Ereignisse Disjunkt? Ja, komplementäre Ereignisse sind disjunkt. Das bedeutet, dass sie sich gegenseitig ausschließen und nicht gleichzeitig eintreten können. Wenn ein Ereignis eintritt, tritt das andere nicht ein und umgekehrt. Zum Beispiel, wenn das Ereignis "Es regnet" eintritt, tritt das komplementäre Ereignis "Es regnet nicht" nicht ein. Daher sind komplementäre Ereignisse disjunkt, da sie sich gegenseitig ausschließen. **
-
Was sind komplementäre Unterräume?
Komplementäre Unterräume sind Unterräume eines Vektorraums, die sich ergänzen, sodass die direkte Summe des einen Unterraums und des komplementären Unterraums den gesamten Vektorraum ergibt. Das bedeutet, dass jeder Vektor des Vektorraums eindeutig als Summe eines Vektors aus dem einen Unterraum und eines Vektors aus dem komplementären Unterraum dargestellt werden kann. **
Ähnliche Suchbegriffe für Komplementäre
-
Kostenrechnung und Kostenmanagement, Fachbücher von Mathias GraumannGrundlagen und Methoden der Kostenrechnung in Theorie und Praxis. Systematisch und klar strukturiert vermittelt dieses Lehr- und Unterrichtswerk Grundlagen und Methoden der Kostenrechnung, des Kostencontrollings und des Kostenmanagements. Vielfältige Beispiele und integrierte Fallstudien erleichtern das Verständnis der komplexen Materie. Umfangreiche Übungsaufgaben und Lösungen, Kontrollfragen am Ende eines jeden Kapitels sowie Musterklausuren inkl. Lösungen ermöglichen eine einfache Lernstandskontrolle. So können Wissenslücken schnell erkannt und gezielt ausgeglichen werden. Durch den direkten Praxisbezug und die leicht verständliche Aufbereitung ist das Werk ideal für Studierende und Dozenten der Betriebswirtschaftslehre geeignet. Ebenso profitieren Kostenrechnungspraktiker in Unternehmen, Steuerberater und auch Wirtschaftsprüfer von den systematisch und schnell verfügbaren Informationen, beispielsweise im Hinblick auf die Beurteilung von Geschäftsführungs- und Planungsinstrumenten. Die 7. Auflage wurde umfassend überarbeitet und erweitert. Inhaltsverzeichnis: I. Grundlagen des betrieblichen Rechnungswesens. II. System und Technik der Buchführung und Bilanzierung. III. Grundlagen der Kostenrechnung. IV. Kostenartenrechnung. V. Kostenstellenrechnung. VI. Kostenträgerrechnung. VII. Teilkostenrechnung (Deckungsbeitragsrechnung). VIII. Kostenplanung und Kostenkontrolle. IX. Prozesskostenrechnung. X. Kostenmanagement und Budgetierung. XI. Fallstudien zur Kostenrechnung. XII. Lösungen zu den Übungsaufgaben. XIII. Musterklausuren.41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenrechnung und Kostenmanagement, Fachbücher von Uwe GötzeDas Fachbuch "Kostenrechnung und Kostenmanagement" bietet eine umfassende Einführung in die Grundlagen der Kostenrechnung, die für die Unternehmensführung von zentraler Bedeutung ist. Es behandelt verschiedene Bereiche der Kostenrechnung und die dazugehörigen Verfahren, darunter die Deckungsbeitragsrechnung, Plankostenrechnung und Prozesskostenrechnung. Darüber hinaus werden moderne Ansätze des Kostenmanagements wie Target Costing, Life Cycle Costing und Benchmarking detailliert erörtert. Jedes Verfahren wird in allgemeiner Form dargestellt und durch praktische Beispiele veranschaulicht, um die Anwendbarkeit und Realitätsnähe zu beurteilen. Zahlreiche Übungsaufgaben und Lösungen ermöglichen es den Leser*innen, ihren Wissensstand zu überprüfen und zu vertiefen, was das Buch zu einem wertvollen Lernwerkzeug für Studierende und Fachleute macht.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte und Gewinn, Fachbücher von Sebastian BrüngerDas Fachbuch "Geschichte und Gewinn" von Sebastian Brünger bietet eine tiefgehende Analyse der Auseinandersetzung deutscher Unternehmen mit ihrer NS-Vergangenheit. Es beleuchtet die Strategien, die Unternehmen wie Bayer, Deutsche Bank, Daimler und Degussa seit 1945 entwickelt haben, um ihr öffentliches Bild zu gestalten und sich mit ihrer Geschichte auseinanderzusetzen. Brünger untersucht die Kontinuitäten und Brüche in der Vergangenheitsbearbeitung und zeigt auf, wie Unternehmen die deutsche Geschichtskultur beeinflussten und sich gleichzeitig an veränderte gesellschaftliche Erwartungen anpassten. Das Buch ist nicht nur eine historische Analyse, sondern auch ein Beitrag zur Unternehmensgeschichte und deren Rolle im kulturellen Gedächtnis. Es wurde mit dem Preis für Unternehmensgeschichte 2016 und dem Droysen-Preis 2017 ausgezeichnet.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
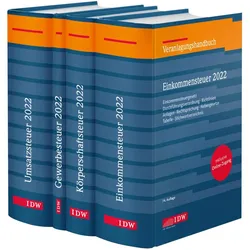
Steuer-Paket 2022: Ertragsteuern und Umsatzsteuer (Veranlagung), RatgeberDas Steuer-Paket 2022 enthält die Veranlagungshandbücher: Einkommensteuer, Gewerbesteuer, Körperschaftsteuer und Umsatzsteuer. Die Bände bieten Ihnen alle relevanten Grundlagen für eine fundierte Veranlagung 2022. Zugeordnet zu den einzelnen Paragraphen des einschlägigen Gesetzestextes sind die entsprechenden Durchführungsverordnungen, Richtlinien, Verwaltungsregelungen und die jeweilige Rechtsprechung. Alle vier im Steuer-Paket enthaltenen Bände enthalten die aktuellen Änderungsgesetze und die neuesten Verwaltungsanweisungen. Aktualisierte Übersichten informieren Sie schnell über die neu aufgenommenen Regelungen. Die einschlägige Rechtsprechung zu den Paragraphen wird in Leitsätzen angeführt. Mit jedem Band erhalten Sie Zugriff zur zugehörigen Online-Fassung. Diese enthält die Inhalte der Jahrgänge 2008 bis 2021. Der Zugriff auf zurückliegende Veranlagungszeiträume wird erleichtert und es steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung. Die Inhalte der vier Veranlagungshandbücher sind miteinander verknüpft, so finden Sie schnell die benötigten Gesetzespassagen.131,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine komplementäre Base?
Eine komplementäre Base ist eine Base, die sich in einer DNA- oder RNA-Sequenz gegenüber einer anderen Base paart. In der DNA paart sich Adenin mit Thymin und Guanin mit Cytosin, während in der RNA Adenin mit Uracil und Guanin mit Cytosin paart. Diese Basenpaarungen sind entscheidend für die Struktur und Funktion der DNA und RNA. **
-
Was ist der komplementäre Strang?
Der komplementäre Strang ist in der DNA der Strang, der die Basenpaarung mit dem Matrizenstrang bildet. Das bedeutet, dass die Basen des komplementären Strangs den Basen des Matrizenstrangs gegenüberliegen und sich durch Wasserstoffbrückenbindungen verbinden. Auf diese Weise wird die genetische Information korrekt repliziert und transkribiert. Der komplementäre Strang dient als Vorlage für die Synthese eines neuen DNA-Strangs während der Replikation. Durch die Basenpaarung zwischen dem Matrizenstrang und dem komplementären Strang wird die genetische Information korrekt übertragen und die Integrität der DNA aufrechterhalten. **
-
Was ist eine komplementäre Beziehung?
Was ist eine komplementäre Beziehung? **
-
Wann haften Kommanditisten wie komplementäre?
Wann haften Kommanditisten wie komplementäre? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.