Domain buchführung-bilanz.de kaufen?
Wir ziehen mit dem Projekt
buchführung-bilanz.de um.
Sind Sie am Kauf der Domain
buchführung-bilanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung-bilanz.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **

Ähnliche Suchbegriffe für DELOCK-66924---19
Top-Angebote
Produkte zum Begriff DELOCK-66924---19:
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **
-
Wann 7 Wann 19 Umsatzsteuer Gastronomie?
Wann 7 Wann 19 Umsatzsteuer Gastronomie? Die Umsatzsteuer in der Gastronomie beträgt in Deutschland in der Regel 19%. Es gibt jedoch eine Ausnahme für bestimmte Lebensmittel und Getränke, die unter die reduzierte Umsatzsteuer von 7% fallen. Diese Regelung gilt unter anderem für Speisen, die zum sofortigen Verzehr gedacht sind, sowie für alkoholfreie Getränke. Es ist wichtig für Gastronomen, die unterschiedlichen Umsatzsteuersätze zu beachten und korrekt in ihrer Buchhaltung zu erfassen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater zu konsultieren, um mögliche Fehler zu vermeiden. **
-
Wie erstelle ich eine Bilanz und Gewinn- und Verlustrechnung für mein Unternehmen?
1. Sammle alle relevanten finanziellen Informationen deines Unternehmens, wie Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. 2. Erstelle eine Bilanz, indem du die Vermögenswerte auf der linken Seite und die Verbindlichkeiten auf der rechten Seite auflistest. 3. Erstelle eine Gewinn- und Verlustrechnung, indem du die Einnahmen von den Ausgaben abziehst, um den Gewinn oder Verlust für einen bestimmten Zeitraum zu ermitteln. **
-
Wie werden Buchungssätze in der doppelten Buchführung korrekt gebildet und welche Auswirkungen haben sie auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Buchungssätze in der doppelten Buchführung werden gebildet, indem mindestens zwei Konten betroffen sind: ein Soll- und ein Habenkonto. Sie haben direkte Auswirkungen auf die Bilanz, da sie die Aktiva und Passiva beeinflussen, sowie auf die Gewinn- und Verlustrechnung, da sie Einnahmen und Ausgaben verbuchen. Durch die korrekte Bildung von Buchungssätzen wird die finanzielle Situation eines Unternehmens transparent dargestellt und die gesetzlichen Anforderungen erfüllt. **


Wann wurde die Umsatzsteuer von 16 auf 19 erhöht?
Die Umsatzsteuer in Deutschland wurde zuletzt im Jahr 2007 von 16% auf 19% erhöht. Diese Erhöhung wurde im Rahmen der sogenannten "Mehrwertsteuerreform" beschlossen, um die Steuereinnahmen des Staates zu erhöhen. Seitdem beträgt der reguläre Umsatzsteuersatz in Deutschland 19%. Es gab auch eine reduzierte Umsatzsteuer von 7%, die ebenfalls angehoben wurde. Die Erhöhung der Umsatzsteuer war Teil einer breiteren Steuerreform, um die Haushaltslage zu verbessern. **
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Top-Angebote
Produkte zum Begriff DELOCK-66924---19:
-
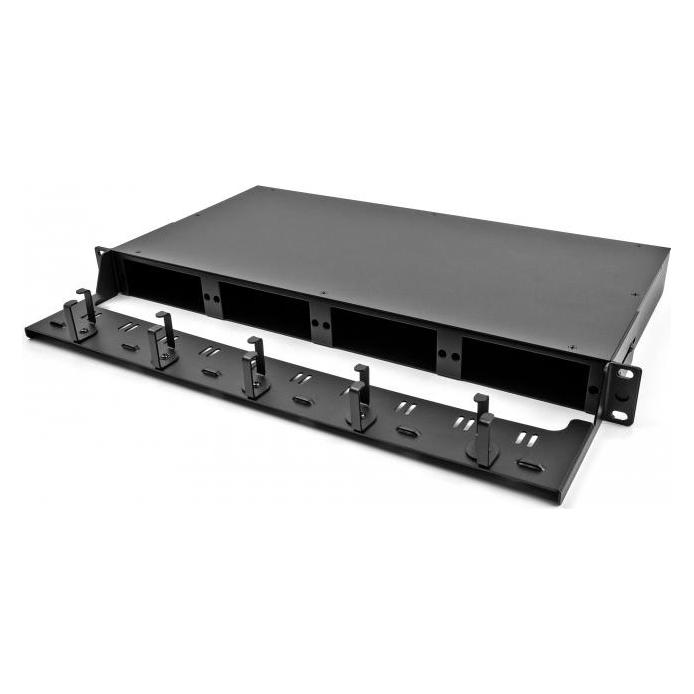
DELOCK 66924 - 19" LWL HD (High Density) Patchpanel 1 HE schwarzDieses Patchpanel von Delock kann in einen 19" Geräteschrank eingebaut werden. Es können bis zu vier HD Kassetten oder LWL Adapter Panels und zwei Spleißkassetten aufgenommen werden. Zum Einbau von LWL Adapter Panels Die Adapter Panels können individuell hinzugefügt, verschoben oder geändert werden. Eine breite Auswahl passender Adapter Panels mit vormontierten Glasfaserkupplungen ist als Zubehör erhältlich. Rückseitige Kabeleinführung Die LWL Kabel können einfach über jeweils vier Kabelzuführungen im hinteren Teil des Patchpanels durchgeführt werden. Um einen einfachen Kabelzugang zu ermöglichen, kann die obere Abdeckung entfernt werden. Optionales Rangierpanel für optimales Kabelmanagement Ein passendes Rangierpanel ist als Zubehör erhältlich, es kann einfach an das Patchpanel montiert werden und ermöglicht eine saubere Kabelführung. Mit Hilfe des Rangierpanels können somit Beschädigungen an Kabeln vermieden werden, z. B. durch Verdrehen und Biegen. Spezifikation Zur Montage in 19" Schränken, 1 HE Für HD Kassetten oder LWL Adapter Panels Bis zu 144 Fasern 4 rückseitige Kabelzuführungen Abnehmbare Abdeckung Gehäusefarbe: schwarz Maße (LxBxH): ca. 482,6 x 220,0 x 43,6 mm Systemvoraussetzungen HD Kassetten oder LWL Adapter Panels Packungsinhalt 19" LWL HD (High Density) Patchpanel 4 x Schrauben 4 x Käfigmutter Verpackung Box79,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
-
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **
-
Wann 7 Wann 19 Umsatzsteuer Gastronomie?
Wann 7 Wann 19 Umsatzsteuer Gastronomie? Die Umsatzsteuer in der Gastronomie beträgt in Deutschland in der Regel 19%. Es gibt jedoch eine Ausnahme für bestimmte Lebensmittel und Getränke, die unter die reduzierte Umsatzsteuer von 7% fallen. Diese Regelung gilt unter anderem für Speisen, die zum sofortigen Verzehr gedacht sind, sowie für alkoholfreie Getränke. Es ist wichtig für Gastronomen, die unterschiedlichen Umsatzsteuersätze zu beachten und korrekt in ihrer Buchhaltung zu erfassen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater zu konsultieren, um mögliche Fehler zu vermeiden. **
Ähnliche Suchbegriffe für DELOCK-66924---19
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
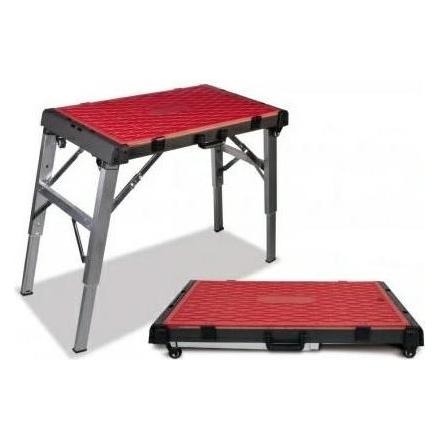
Rubi Klappbarer Arbeitstisch 4 in 1 / Werkbank (Art. 66924)Rubi Arbeitstisch 4-in-1 – Werkbank, Gerüst, Handkarren und Rollbrett (Art. 66924) Ein Klapptisch, der vier Aufgaben übernimmt. Die Tischplatte ist doppelseitig: eine Seite MDF mit eingravierten Winkel- und Maßangaben als Werkbank, die andere rutschfestes Polypropylen für den Einsatz als Wagen, Gerüst oder Rollbrett. Rahmen aus Stahlblech und Aluminium, Verstärkungen aus Edelstahl, 14,2 kg. 4 in 1 Funktionen 200 kg als Werkbank 14,2 kg Eigengewicht Die vier Funktionen Werkbank MDF-Seite nach oben. Winkelmesser und Lineal sind eingraviert, ein Loch erlaubt Bohrungen bis Ø 25 mm ohne die Platte zu beschädigen. Traglast 200 kg. Gerüst Die Querholme der Beine dienen als Sprossen. Edelstahlverstärkungen nehmen die Last auf. Traglast 200 kg. Handkarren PP-Seite nach oben, aufkanten und rollen. Die vier Räder, davon zwei Lenkrollen, machen ihn manövrierfähig. Traglast 150 kg. Rollbrett Flach mit rutschfester PP-Fläche – für schweres Material über die Baustelle. Traglast 150 kg. Weitere Merkmale Doppelseitige Platte MDF für Werkbankarbeiten, Polypropylen rutschfest für Transport. Leicht austauschbar, wenn eine Seite verbraucht ist. Zwei Arbeitshöhen 55 oder 80 cm. Niedrig zum Zuschneiden im Sitzen, hoch für Arbeiten im Stehen. Edelstahlverstärkung An den Lastpunkten, damit die Holzplatte bei schweren Arbeiten nicht ausbricht. 14,2 kg Zusammengeklappt von einer Person zu tragen und im Transporter platzsparend. Vor dem Aufsteigen die Beine arretieren In der Gerüstfunktion tragen die Querholme Ihr Gewicht. Kontrollieren Sie, dass alle vier Beine vollständig eingerastet sind und der Untergrund eben und tragfähig ist. Im Herstellervideo ansehen Der Hersteller zeigt den Tisch in allen vier Funktionen im Einsatz. Video auf YouTube öffnen Der Link führt auf eine externe Seite. Andere Arbeitsflächen Rubi ausziehbarer Werktisch 300 x 120 cm (Art. 28917) Rubi RETRAC-TABLE 300 × 120 cm, bis 1.500 kg. Rubi ausziehbarer Werktisch 120 x 120 cm (Art. 28918) Rubi RETRAC-TABLE 120 × 120 cm, bis 700 kg. Montolit TABLE-ONE - ausziehbare Werkbank max. 150 x 240 cm (Art.300-20) Montolit TABLE-ONE, ausziehbar bis 150 × 240 cm. CeraMax 1200 TELESCOPE 2.0 - höhenverstellbare Werkbank CeraMax TELESCOPE 2.0, höhenverstellbar und kippbar. Technische Daten Produktart klappbarer Arbeitstisch mit vier Funktionen Funktionen Werkbank, Gerüst, Handkarren, Rollbrett Arbeitsfläche 80 × 47 cm Arbeitshöhen 55 und 80 cm Traglast Werkbank und Gerüst 200 kg Traglast Handkarren und Rollbrett 150 kg Tischplatte doppelseitig: MDF und rutschfestes Polypropylen, austauschbar Bohrdurchlass bis Ø 25 mm Räder 4, davon 2 Lenkrollen Rahmen Stahlblech und Aluminium, Verstärkungen aus Edelstahl Eigengewicht 14,2 kg Hersteller-Referenz 66924 Hersteller Rubi (Germans Boada S.A., Spanien) Warum unterschiedliche Traglasten? Als Werkbank und Gerüst steht der Tisch auf allen vier Beinen, die Last verteilt sich. Als Handkarren und Rollbrett wirkt sie auf die Räder und die Achsen – deshalb 150 statt 200 kg. Ist die Arbeitsfläche für Großformate groß genug? 80 × 47 cm ist ein Arbeitsplatz, keine Auflagefläche für 120er-Platten. Für Großformate nehmen Sie einen der großen Tische, etwa den Rubi ausziehbarer Werktisch 300 x 120 cm (Art. 28917). Kann ich die Platte ersetzen? Ja, sie ist als austauschbares Teil ausgelegt – sinnvoll, weil die MDF-Seite beim Bohren und Schneiden zwangsläufig Spuren bekommt. Trägt das Gerüst mich? Als Gerüst sind 200 kg angegeben. Prüfen Sie vor dem Aufsteigen, dass alle vier Beine arretiert sind und der Tisch auf tragfähigem, ebenem Grund steht. Die richtige Arbeitsfläche für Ihr Format Ob 120 oder 300 cm, klappbar oder ausziehbar, 180 oder 1.500 kg Traglast – die Wahl hängt an Plattenformat, Transportweg und Aufbauzeit. Sagen Sie uns, womit Sie arbeiten, dann finden wir den passenden Tisch.139,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Bilanz und Gewinn- und Verlustrechnung für mein Unternehmen?
1. Sammle alle relevanten finanziellen Informationen deines Unternehmens, wie Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. 2. Erstelle eine Bilanz, indem du die Vermögenswerte auf der linken Seite und die Verbindlichkeiten auf der rechten Seite auflistest. 3. Erstelle eine Gewinn- und Verlustrechnung, indem du die Einnahmen von den Ausgaben abziehst, um den Gewinn oder Verlust für einen bestimmten Zeitraum zu ermitteln. **
-
Wie werden Buchungssätze in der doppelten Buchführung korrekt gebildet und welche Auswirkungen haben sie auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Buchungssätze in der doppelten Buchführung werden gebildet, indem mindestens zwei Konten betroffen sind: ein Soll- und ein Habenkonto. Sie haben direkte Auswirkungen auf die Bilanz, da sie die Aktiva und Passiva beeinflussen, sowie auf die Gewinn- und Verlustrechnung, da sie Einnahmen und Ausgaben verbuchen. Durch die korrekte Bildung von Buchungssätzen wird die finanzielle Situation eines Unternehmens transparent dargestellt und die gesetzlichen Anforderungen erfüllt. **
-
Wann wurde die Umsatzsteuer von 16 auf 19 erhöht?
Die Umsatzsteuer in Deutschland wurde zuletzt im Jahr 2007 von 16% auf 19% erhöht. Diese Erhöhung wurde im Rahmen der sogenannten "Mehrwertsteuerreform" beschlossen, um die Steuereinnahmen des Staates zu erhöhen. Seitdem beträgt der reguläre Umsatzsteuersatz in Deutschland 19%. Es gab auch eine reduzierte Umsatzsteuer von 7%, die ebenfalls angehoben wurde. Die Erhöhung der Umsatzsteuer war Teil einer breiteren Steuerreform, um die Haushaltslage zu verbessern. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.