Domain buchführung-bilanz.de kaufen?
Wir ziehen mit dem Projekt
buchführung-bilanz.de um.
Sind Sie am Kauf der Domain
buchführung-bilanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung-bilanz.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
Was war ein Ablass?
Was war ein Ablass? Ein Ablass war eine Praxis der katholischen Kirche im Mittelalter, bei der Gläubige gegen eine finanzielle Spende oder gute Werke ihre Sünden vergeben bekamen. Diese Praxis wurde genutzt, um die Zeit im Fegefeuer zu verkürzen und die Seele schneller ins Paradies zu bringen. Der Ablasshandel führte zu Kritik und Protesten, unter anderem von Martin Luther, der dies als Missbrauch ansah und eine Reformation der Kirche forderte. Heutzutage ist der Ablass als offizielle Praxis der katholischen Kirche abgeschafft, jedoch gibt es weiterhin die Möglichkeit, durch Buße und Reue Vergebung zu erlangen. **


Ähnliche Suchbegriffe für Ablass
Top-Angebote
Produkte zum Begriff Ablass:
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist ein Ablass?
Ein Ablass ist ein Konzept in der katholischen Kirche, das besagt, dass durch bestimmte Handlungen oder Gebete die Sündenstrafen im Jenseits gemildert oder erlassen werden können. Es wird geglaubt, dass der Ablass die Reinigung des Sünders fördert und ihm den Weg ins Paradies erleichtert. Der Ablass kann durch verschiedene Praktiken wie Gebete, Almosen oder Pilgerreisen erlangt werden. **
-
Was ist ein vollkommener Ablass?
Ein vollkommener Ablass ist ein Konzept aus der katholischen Kirche, das die vollständige Vergebung der zeitlichen Strafe für bereits begangene Sünden bedeutet. Dieser Ablass kann durch bestimmte Handlungen wie Gebete, Pilgerreisen oder gute Werke erlangt werden. Er wird als eine Möglichkeit gesehen, die Reinigung des Gläubigen zu fördern und ihm näher zu Gott zu bringen. Ein vollkommener Ablass setzt jedoch voraus, dass der Gläubige frei von jeglicher Anhänglichkeit an die Sünde ist und im Zustand der Gnade lebt. Es ist wichtig zu beachten, dass ein vollkommener Ablass nicht die Vergebung der Sünde selbst bedeutet, sondern nur die zeitliche Strafe. **
-
Was bedeutet 300 Tage Ablass?
Der Ablass ist ein Konzept aus der katholischen Kirche, das die Möglichkeit bietet, die zeitliche Strafe für bereits begangene Sünden zu verringern. 300 Tage Ablass bedeutet, dass durch bestimmte Gebete, Werke der Nächstenliebe oder Pilgerfahrten eine Reduzierung der im Fegefeuer zu verbringenden Zeit erreicht werden kann. Es ist wichtig zu betonen, dass der Ablass nicht die Vergebung der Sünden selbst bedeutet, sondern nur die zeitliche Strafe mindert. Die genaue Bedeutung und Anwendung von Ablasspraktiken kann je nach Zeitpunkt und Kontext in der Kirchengeschichte variieren. Heutzutage spielt der Ablass in der katholischen Kirche eine weniger prominente Rolle als in vergangenen Jahrhunderten. **
-
Was versteht man unter einem Ablass?
Was versteht man unter einem Ablass? Ein Ablass ist ein Begriff aus dem katholischen Glauben und bezeichnet die Möglichkeit, durch bestimmte Handlungen oder Gebete von zeitlichen Strafen befreit zu werden, die aufgrund von begangenen Sünden auferlegt wurden. Dieser Brauch geht auf die Vorstellung zurück, dass die Kirche die Macht hat, die Folgen der Sünden zu mildern. Der Ablass soll Gläubigen helfen, sich von Schuldgefühlen zu befreien und ihre Beziehung zu Gott zu stärken. Heutzutage spielt der Ablass in der katholischen Kirche eine untergeordnete Rolle, wird aber immer noch praktiziert. **
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **
Top-Angebote
Produkte zum Begriff Ablass:
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Was war ein Ablass?
Was war ein Ablass? Ein Ablass war eine Praxis der katholischen Kirche im Mittelalter, bei der Gläubige gegen eine finanzielle Spende oder gute Werke ihre Sünden vergeben bekamen. Diese Praxis wurde genutzt, um die Zeit im Fegefeuer zu verkürzen und die Seele schneller ins Paradies zu bringen. Der Ablasshandel führte zu Kritik und Protesten, unter anderem von Martin Luther, der dies als Missbrauch ansah und eine Reformation der Kirche forderte. Heutzutage ist der Ablass als offizielle Praxis der katholischen Kirche abgeschafft, jedoch gibt es weiterhin die Möglichkeit, durch Buße und Reue Vergebung zu erlangen. **
-
Was ist ein Ablass?
Ein Ablass ist ein Konzept in der katholischen Kirche, das besagt, dass durch bestimmte Handlungen oder Gebete die Sündenstrafen im Jenseits gemildert oder erlassen werden können. Es wird geglaubt, dass der Ablass die Reinigung des Sünders fördert und ihm den Weg ins Paradies erleichtert. Der Ablass kann durch verschiedene Praktiken wie Gebete, Almosen oder Pilgerreisen erlangt werden. **
-
Was ist ein vollkommener Ablass?
Ein vollkommener Ablass ist ein Konzept aus der katholischen Kirche, das die vollständige Vergebung der zeitlichen Strafe für bereits begangene Sünden bedeutet. Dieser Ablass kann durch bestimmte Handlungen wie Gebete, Pilgerreisen oder gute Werke erlangt werden. Er wird als eine Möglichkeit gesehen, die Reinigung des Gläubigen zu fördern und ihm näher zu Gott zu bringen. Ein vollkommener Ablass setzt jedoch voraus, dass der Gläubige frei von jeglicher Anhänglichkeit an die Sünde ist und im Zustand der Gnade lebt. Es ist wichtig zu beachten, dass ein vollkommener Ablass nicht die Vergebung der Sünde selbst bedeutet, sondern nur die zeitliche Strafe. **
Ähnliche Suchbegriffe für Ablass
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
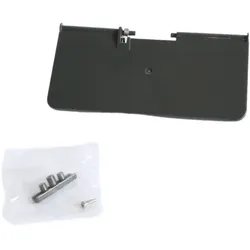
Schnell-Ablass-Klappe Power 4.0 und Power 4.0 PLUSSchnell-Ablass-Klappe für Power 4.0 Meranus Power 4.0 / Power 4.0 PLUS Die Schnell-Ablass-Klappe ohne Feder ist ein spezialisiertes Ersatzteil für die Poolroboter-Modelle „Power 4.0“ und „Power 4.0 PLUS“. Sie sorgt dafür, dass beim Herausnehmen oder Entleeren des Reinigungsroboters kein Schmutzwasser zurück in den Pool gelangt. Produktmerkmale im Überblick: Original-Ersatzteil, passend für die Modelle Power 4.0 und Power 4.0 PLUS Variante ohne Feder, reduziert mechanische Bauteile und mögliche Fehlerquellen Entwickelt, um den Rückfluss von Wasser und Schmutz beim Herausnehmen des Roboters zu verhindern Kompakte und langlebige Konstruktion für dauerhafte Funktion Vorteile der Ablass-Klappe: Optimiert die Entleerung des Reinigungsroboters und sorgt für sauberes Poolwasser Einfache Mechanik ohne Feder erhöht die Betriebssicherheit und Lebensdauer Originalteil garantiert perfekte Passform und volle Funktionalität Unterstützt einen reibungslosen Betrieb des Poolroboters ohne Rückfluss Anwendungsbereiche: Ersatzteil für Reinigungsroboter der Serien Power 4.0 und Power 4.0 PLUS Besonders relevant bei Geräten, die regelmäßig entleert oder herausgenommen werden, z. B. vor der Winterpause Sinnvoll bei Defekt oder Funktionsverlust der bisherigen Ablassklappe Empfehlenswert als Vorratsteil für schnelle Ersatzmöglichkeiten Pflege- und Nutzungstipps: Sicherstellen, dass die Klappe korrekt montiert ist Vor dem Einbau den Bereich reinigen und alte Rückstände entfernen Nach Einbau testen, ob beim Entleeren kein Wasser zurückfließt Regelmäßig prüfen, ob die Klappe noch intakt ist und sauber schließt Mit dieser Schnell-Ablass-Klappe ohne Feder gewährleisten Sie eine zuverlässige, langlebige Lösung für Ihren Poolroboter, die den Betrieb erleichtert und das Poolwasser sauber hält. Ersatzteil: #71110 Schnell-Ablass-Klappe, Explosionszeichnung Nr. 10 geeignet für: POWER 4.0, POWER 4.0 PLUS Poolreiniger Herstellerkompatibilität: Meranus, 8streme19,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 300 Tage Ablass?
Der Ablass ist ein Konzept aus der katholischen Kirche, das die Möglichkeit bietet, die zeitliche Strafe für bereits begangene Sünden zu verringern. 300 Tage Ablass bedeutet, dass durch bestimmte Gebete, Werke der Nächstenliebe oder Pilgerfahrten eine Reduzierung der im Fegefeuer zu verbringenden Zeit erreicht werden kann. Es ist wichtig zu betonen, dass der Ablass nicht die Vergebung der Sünden selbst bedeutet, sondern nur die zeitliche Strafe mindert. Die genaue Bedeutung und Anwendung von Ablasspraktiken kann je nach Zeitpunkt und Kontext in der Kirchengeschichte variieren. Heutzutage spielt der Ablass in der katholischen Kirche eine weniger prominente Rolle als in vergangenen Jahrhunderten. **
-
Was versteht man unter einem Ablass?
Was versteht man unter einem Ablass? Ein Ablass ist ein Begriff aus dem katholischen Glauben und bezeichnet die Möglichkeit, durch bestimmte Handlungen oder Gebete von zeitlichen Strafen befreit zu werden, die aufgrund von begangenen Sünden auferlegt wurden. Dieser Brauch geht auf die Vorstellung zurück, dass die Kirche die Macht hat, die Folgen der Sünden zu mildern. Der Ablass soll Gläubigen helfen, sich von Schuldgefühlen zu befreien und ihre Beziehung zu Gott zu stärken. Heutzutage spielt der Ablass in der katholischen Kirche eine untergeordnete Rolle, wird aber immer noch praktiziert. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
-
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.