Domain buchführung-bilanz.de kaufen?
Wir ziehen mit dem Projekt
buchführung-bilanz.de um.
Sind Sie am Kauf der Domain
buchführung-bilanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung-bilanz.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **


Ähnliche Suchbegriffe für Ständig
Top-Angebote
Produkte zum Begriff Ständig:
-
Vollmer Ringlokschuppen 3-ständigDieser Ringlokschuppen mit Schornstein ist eine Nachbildung vom Bw Horb/N. Er ist mit zahlreichen charakteristischen Details ausgestattet. Die Türen werden von ein- und ausfahrenden Loks geschlossen und geöffnet. Er ist für alle Modellbahnen in Spur H0 verwendbar. Im Ringlokschuppen können Lokomotiven bis 280 mm Länge untergebracht werden. Die Drehscheiben von Fleischmann Art. 6152 und Märklin Art. 7286/7686 für 15°-Teilung können mit diesem Ringlokschuppen verwendet werden. Dazu ist zwischen den Abstellgleisen eine Abdeckplatte zu belassen. Ohne Drehscheibe können Sie folgende Gleise einsetzen: 15°-Fleischmann Art. 6052/6154, 9°-Roco Art. 42615 (9°+6°=15°). Radius: 585 mm. Winkel der Lokstände: 15°. Höhe des Schornsteins: 30 cm. Maße: L 49 x B 33 x H 13 cm.97,56 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
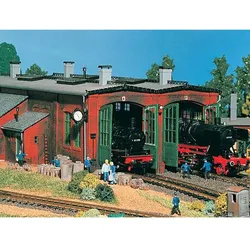
Vollmer Lokschuppen 2-ständigDie Türen werden von ein- und ausfahrenden Loks geschlossen und geöffnet. Soll die Oberleitung bis in den Lokschuppen hinein verlegt werden, so ist es zweckmäßig, einen zweiten Fundamentrahmen Art. 45253 einzusetzen, um die erforderliche Fahrdrahthöhe zu erreichen. Der Abstand von Gleismitte zu Gleismitte beträgt 75 mm. Maße: L 32 x B 20,5 x H 11 cm.53,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
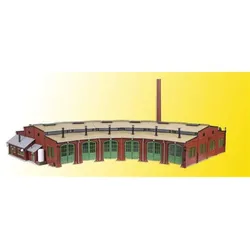
Vollmer Ringlokschuppen 6-ständigBauen Sie auf Ihrer Modellanlage etwas, das heute im Großbetrieb nicht mehr zu finden ist. Vollmer zeigt Ihnen hier vorbildgetreue Dampflokatmosphäre aus der guten alten Zeit. Wir liefern die Idee - Sie bauen das Modell! Der Mittelpunkt jeder Eisenbahnanlage ist zweifellos ein Dampflok-Bw mit Drehscheibe, Ringlokschuppen und allem Drumherum. Es riecht hier förmlich nach Öl. Dieser Ringlokschuppen ist eine Nachbildung vom Bw Horb/N. Er ist mit zahlreichen charakteristischen Details ausgestattet. Mit der beiliegenden Farbtablette können Sie den Lokschuppen vorbildgerecht altern. Die Türen werden von ein- und ausfahrenden Loks geschlossen und geöffnet. Er ist für alle Modellbahnen in Spur H0 verwendbar. Im Ringlokschuppen können Lokomotiven bis 280 mm Länge untergebracht werden. Die Drehscheiben von Fleischmann Art. 6152 und Märklin Art. 7286/7686 für 15°-Teilung können mit diesem Ringlokschuppen verwendet werden. Dazu ist zwischen den Abstellgleisen eine Abdeckplatte zu belassen. Ohne Drehscheibe können Sie folgende Gleise einsetzen: 15°-Fleischmann Art. 6052/6154, 9°-Roco Art. 42615 (9°+6°=15°). Winkel der Lokstände: 15°. Radius: 582,3 mm. Maße: L 86 x B 42 x H 13 cm, Kamin H 30 cm.136,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **
-
Wie erstelle ich eine Bilanz und Gewinn- und Verlustrechnung für mein Unternehmen?
1. Sammle alle relevanten finanziellen Informationen deines Unternehmens, wie Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. 2. Erstelle eine Bilanz, indem du die Vermögenswerte auf der linken Seite und die Verbindlichkeiten auf der rechten Seite auflistest. 3. Erstelle eine Gewinn- und Verlustrechnung, indem du die Einnahmen von den Ausgaben abziehst, um den Gewinn oder Verlust für einen bestimmten Zeitraum zu ermitteln. **
-
Wie werden Buchungssätze in der doppelten Buchführung korrekt gebildet und welche Auswirkungen haben sie auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Buchungssätze in der doppelten Buchführung werden gebildet, indem mindestens zwei Konten betroffen sind: ein Soll- und ein Habenkonto. Sie haben direkte Auswirkungen auf die Bilanz, da sie die Aktiva und Passiva beeinflussen, sowie auf die Gewinn- und Verlustrechnung, da sie Einnahmen und Ausgaben verbuchen. Durch die korrekte Bildung von Buchungssätzen wird die finanzielle Situation eines Unternehmens transparent dargestellt und die gesetzlichen Anforderungen erfüllt. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **

Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Top-Angebote
Produkte zum Begriff Ständig:
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vollmer Ringlokschuppen 3-ständigDieser Ringlokschuppen mit Schornstein ist eine Nachbildung vom Bw Horb/N. Er ist mit zahlreichen charakteristischen Details ausgestattet. Die Türen werden von ein- und ausfahrenden Loks geschlossen und geöffnet. Er ist für alle Modellbahnen in Spur H0 verwendbar. Im Ringlokschuppen können Lokomotiven bis 280 mm Länge untergebracht werden. Die Drehscheiben von Fleischmann Art. 6152 und Märklin Art. 7286/7686 für 15°-Teilung können mit diesem Ringlokschuppen verwendet werden. Dazu ist zwischen den Abstellgleisen eine Abdeckplatte zu belassen. Ohne Drehscheibe können Sie folgende Gleise einsetzen: 15°-Fleischmann Art. 6052/6154, 9°-Roco Art. 42615 (9°+6°=15°). Radius: 585 mm. Winkel der Lokstände: 15°. Höhe des Schornsteins: 30 cm. Maße: L 49 x B 33 x H 13 cm.97,56 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
-
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **
-
Wie erstelle ich eine Bilanz und Gewinn- und Verlustrechnung für mein Unternehmen?
1. Sammle alle relevanten finanziellen Informationen deines Unternehmens, wie Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. 2. Erstelle eine Bilanz, indem du die Vermögenswerte auf der linken Seite und die Verbindlichkeiten auf der rechten Seite auflistest. 3. Erstelle eine Gewinn- und Verlustrechnung, indem du die Einnahmen von den Ausgaben abziehst, um den Gewinn oder Verlust für einen bestimmten Zeitraum zu ermitteln. **
Ähnliche Suchbegriffe für Ständig
-
Vollmer Lokschuppen 2-ständigDie Türen werden von ein- und ausfahrenden Loks geschlossen und geöffnet. Soll die Oberleitung bis in den Lokschuppen hinein verlegt werden, so ist es zweckmäßig, einen zweiten Fundamentrahmen Art. 45253 einzusetzen, um die erforderliche Fahrdrahthöhe zu erreichen. Der Abstand von Gleismitte zu Gleismitte beträgt 75 mm. Maße: L 32 x B 20,5 x H 11 cm.53,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Vollmer Ringlokschuppen 6-ständigBauen Sie auf Ihrer Modellanlage etwas, das heute im Großbetrieb nicht mehr zu finden ist. Vollmer zeigt Ihnen hier vorbildgetreue Dampflokatmosphäre aus der guten alten Zeit. Wir liefern die Idee - Sie bauen das Modell! Der Mittelpunkt jeder Eisenbahnanlage ist zweifellos ein Dampflok-Bw mit Drehscheibe, Ringlokschuppen und allem Drumherum. Es riecht hier förmlich nach Öl. Dieser Ringlokschuppen ist eine Nachbildung vom Bw Horb/N. Er ist mit zahlreichen charakteristischen Details ausgestattet. Mit der beiliegenden Farbtablette können Sie den Lokschuppen vorbildgerecht altern. Die Türen werden von ein- und ausfahrenden Loks geschlossen und geöffnet. Er ist für alle Modellbahnen in Spur H0 verwendbar. Im Ringlokschuppen können Lokomotiven bis 280 mm Länge untergebracht werden. Die Drehscheiben von Fleischmann Art. 6152 und Märklin Art. 7286/7686 für 15°-Teilung können mit diesem Ringlokschuppen verwendet werden. Dazu ist zwischen den Abstellgleisen eine Abdeckplatte zu belassen. Ohne Drehscheibe können Sie folgende Gleise einsetzen: 15°-Fleischmann Art. 6052/6154, 9°-Roco Art. 42615 (9°+6°=15°). Winkel der Lokstände: 15°. Radius: 582,3 mm. Maße: L 86 x B 42 x H 13 cm, Kamin H 30 cm.136,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
FALLER 222118 - Ringlokschuppen, 2-ständigFaller 222118 - Ringlokschuppen, 2-ständig Spur: N Das Modell kann durch zusätzliche Lokschuppen erweitert werden. Die Tore (Durchfahrtshöhe 40 mm) werden von der Lok über eine Prellbockmechanik geöffnet bzw. geschlossen. Für Loks bis 180 mm Länge über Puffer. Gleisfächer 15°. Beleuchtung durch 2 Stecklampen MS 4 (baugleich: Märklin 60.000) ist möglich. 153 Einzelteile in 8 Farben, Fensterteile und 1 Bauanleitung. Faller empiehlt: Plastikkleber.Geeignet für: Spur N44,44 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
Faller 231716 - Ringlokschuppen, 3-ständigFaller 231716 - Ringlokschuppen, 3-ständig Dieser Bausatz enthält: 264 Einzelteile in 7 Farben, Fensterteile und 1 Bauanleitung. Verwenden Sie zum Basteln FALLER EXPERT Plastikkleber. Dreiständiger, erweiterbarer Lokschuppen mit Dachreiter und großen Seiten- und Rückfenstern für Lokomotiven bis 180 mm LüP. Durchfahrtshöhe Tore: 40 mm.59,99 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Wie werden Buchungssätze in der doppelten Buchführung korrekt gebildet und welche Auswirkungen haben sie auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Buchungssätze in der doppelten Buchführung werden gebildet, indem mindestens zwei Konten betroffen sind: ein Soll- und ein Habenkonto. Sie haben direkte Auswirkungen auf die Bilanz, da sie die Aktiva und Passiva beeinflussen, sowie auf die Gewinn- und Verlustrechnung, da sie Einnahmen und Ausgaben verbuchen. Durch die korrekte Bildung von Buchungssätzen wird die finanzielle Situation eines Unternehmens transparent dargestellt und die gesetzlichen Anforderungen erfüllt. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.