Domain buchführung-bilanz.de kaufen?
Wir ziehen mit dem Projekt
buchführung-bilanz.de um.
Sind Sie am Kauf der Domain
buchführung-bilanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung-bilanz.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **


Ähnliche Suchbegriffe für Mikropipetten
Top-Angebote
Produkte zum Begriff Mikropipetten:
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
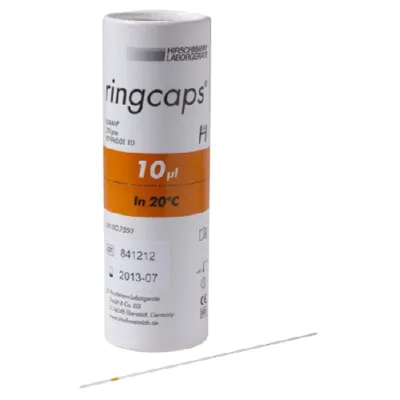
Hirschmann Mikropipetten (250 Stück) zum Einmalgebrauch 10 µl 9600110Einmal-Mikropipetten 10 µl – DURAN® Borosilikatglas 3.3 , 250 Stück Einmal-Mikropipetten aus DURAN® Borosilikatglas 3.3 zur präzisen Dosierung von 10 µl Flüssigkeit. Die 125 mm langen Glaskapillaren sind mit einer dauerhaft eingebrannten Ringmarkierung nach internationalem Color-Code versehen und erfüllen die Anforderungen der DIN ISO 7550. Geeignet für diagnostische Anwendungen, Zellanalytik, Enzymassays und PCR-Ansätze. Stärken auf einen Blick DURAN® Borosilikatglas 3.3 (Schott) Präzision: Variationskoeffizient ≤ 0,5 % Richtigkeit: ≤ ± 0,25 % Dauerhafte Ringmarkierung nach internationalem Color-Code Nicht heparinisiert Einmalgebrauch – reduziert Kreuzkontamination CE-gekennzeichnet, IVD-konform Made in Germany Anwendung Passende Volumenvariante wählen (10 µl) Kapillarende in die Probe eintauchen Flüssigkeit steigt bis zur Ringoberkante Meniskus an der Ringmarke ablesen Flüssigkeit durch leichtes Antippen entleeren Nach Gebrauch fachgerecht entsorgen Technische Daten Material DURAN® Borosilikatglas 3.3 (Schott) Länge 125 mm Volumen 10 µl Variationskoeffizient (CV) ≤ 0,5 % Richtigkeit ≤ ± 0,25 % Markierung Farbiger Ring, internationaler Color-Code Sterilität Unsteril Heparin Ohne Norm DIN ISO 7550 Konformität CE, IVD Verpackung 250 Stück Herstellung Deutschland Häufig gestellte Fragen (FAQ) Wofür eignet sich eine 10 µl Mikropipette? Für definierte Kleinvolumina in diagnostischen und molekularbiologischen Anwendungen, z. B. Enzymtests oder PCR-Ansätze. Wie wird das Volumen korrekt abgelesen? Der Meniskus muss die Oberkante der Ringmarkierung exakt berühren. Was bedeutet nicht heparinisiert? Die Kapillare enthält keinen gerinnungshemmenden Zusatz. Warum Borosilikatglas 3.3? Das Material ist chemisch beständig, temperaturstabil und gewährleistet hohe Maßhaltigkeit.23,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
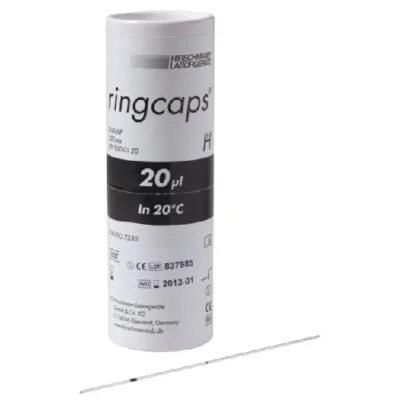
Hirschmann Mikropipetten (250 Stück) zum Einmalgebrauch 20 µl 9600120Einmal-Mikropipetten 20 µl – DURAN® Borosilikatglas 3.3 , 250 Stück Einmal-Mikropipetten aus DURAN® Borosilikatglas 3.3 zur präzisen Dosierung von 20 µl Flüssigkeit. Die 125 mm langen Glaskapillaren verfügen über eine dauerhaft eingebrannte Ringmarkierung nach internationalem Color-Code und entsprechen der DIN ISO 7550. Die 20 µl Variante eignet sich besonders für klinische Routinediagnostik, Enzymtests und standardisierte Laboranalysen mit definiertem Kleinvolumen. Stärken auf einen Blick DURAN® Borosilikatglas 3.3 Präzision: Variationskoeffizient ≤ 0,5 % Richtigkeit: ≤ ± 0,25 % Eingebrannte Ringmarkierung (Color-Code) Nicht heparinisiert Einmalgebrauch – reduziert Kontaminationsrisiko DIN ISO 7550 konform CE- und IVD-gekennzeichnet 250 Stück Wann ist 20 µl die richtige Wahl? 20 µl bietet ein gutes Gleichgewicht zwischen Handling-Sicherheit und hoher Messgenauigkeit. Im Vergleich zu 10 µl ist die Ablesbarkeit komfortabler, ohne an Präzision einzubüßen. Technische Daten Volumen 20 µl Länge 125 mm Material DURAN® Borosilikatglas 3.3 Variationskoeffizient ≤ 0,5 % Richtigkeit ≤ ± 0,25 % Norm DIN ISO 7550 Sterilität Unsteril Heparin Ohne Verpackung 250 Stück Artikelnummer 9600120 GTIN 404933801982327,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
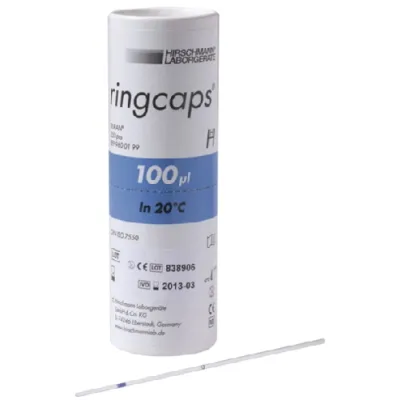
Hirschmann Mikropipetten (250 Stück) zum Einmalgebrauch 100 µl 9600199Einmal-Mikropipetten 100 µl – DIN ISO 7550 , 250 Stück Einmal-Mikropipetten mit einem definierten Volumen von 100 µl zur präzisen Dosierung in Labor und Diagnostik. Die 125 mm langen Glaskapillaren entsprechen der DIN ISO 7550 und verfügen über eine dauerhaft eingebrannte Ringmarkierung nach internationalem Color-Code. Die 100 µl Variante eignet sich besonders für klinische Routinediagnostik, Serumanalysen und standardisierte Laborverfahren mit höherem Kleinvolumen. Stärken auf einen Blick Definiertes Volumen: 100 µl DIN ISO 7550 konform Variationskoeffizient ≤ 0,5 % Richtigkeit ≤ ± 0,25 % Eingebrannte Ringmarkierung (Color-Code) Nicht heparinisiert Einmalgebrauch – reduziert Kreuzkontamination CE- und IVD-konform 250 Stück Wann ist 100 µl die richtige Wahl? 100 µl bietet maximale Handling-Sicherheit innerhalb der Mikroliterklasse. Die größere Flüssigkeitssäule erleichtert das exakte Ablesen und reduziert Anwenderfehler bei Routineanalysen. Technische Daten Volumen 100 µl Länge 125 mm Material Borosilikatglas 3.3 Variationskoeffizient ≤ 0,5 % Richtigkeit ≤ ± 0,25 % Norm DIN ISO 7550 Sterilität Unsteril Heparin Ohne Verpackung 250 Stück Artikelnummer 9600199 GTIN 404933801993929,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **
-
Wie erstelle ich eine Bilanz und Gewinn- und Verlustrechnung für mein Unternehmen?
1. Sammle alle relevanten finanziellen Informationen deines Unternehmens, wie Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. 2. Erstelle eine Bilanz, indem du die Vermögenswerte auf der linken Seite und die Verbindlichkeiten auf der rechten Seite auflistest. 3. Erstelle eine Gewinn- und Verlustrechnung, indem du die Einnahmen von den Ausgaben abziehst, um den Gewinn oder Verlust für einen bestimmten Zeitraum zu ermitteln. **
-
Wie werden Buchungssätze in der doppelten Buchführung korrekt gebildet und welche Auswirkungen haben sie auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Buchungssätze in der doppelten Buchführung werden gebildet, indem mindestens zwei Konten betroffen sind: ein Soll- und ein Habenkonto. Sie haben direkte Auswirkungen auf die Bilanz, da sie die Aktiva und Passiva beeinflussen, sowie auf die Gewinn- und Verlustrechnung, da sie Einnahmen und Ausgaben verbuchen. Durch die korrekte Bildung von Buchungssätzen wird die finanzielle Situation eines Unternehmens transparent dargestellt und die gesetzlichen Anforderungen erfüllt. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **

Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Top-Angebote
Produkte zum Begriff Mikropipetten:
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hirschmann Mikropipetten (250 Stück) zum Einmalgebrauch 10 µl 9600110Einmal-Mikropipetten 10 µl – DURAN® Borosilikatglas 3.3 , 250 Stück Einmal-Mikropipetten aus DURAN® Borosilikatglas 3.3 zur präzisen Dosierung von 10 µl Flüssigkeit. Die 125 mm langen Glaskapillaren sind mit einer dauerhaft eingebrannten Ringmarkierung nach internationalem Color-Code versehen und erfüllen die Anforderungen der DIN ISO 7550. Geeignet für diagnostische Anwendungen, Zellanalytik, Enzymassays und PCR-Ansätze. Stärken auf einen Blick DURAN® Borosilikatglas 3.3 (Schott) Präzision: Variationskoeffizient ≤ 0,5 % Richtigkeit: ≤ ± 0,25 % Dauerhafte Ringmarkierung nach internationalem Color-Code Nicht heparinisiert Einmalgebrauch – reduziert Kreuzkontamination CE-gekennzeichnet, IVD-konform Made in Germany Anwendung Passende Volumenvariante wählen (10 µl) Kapillarende in die Probe eintauchen Flüssigkeit steigt bis zur Ringoberkante Meniskus an der Ringmarke ablesen Flüssigkeit durch leichtes Antippen entleeren Nach Gebrauch fachgerecht entsorgen Technische Daten Material DURAN® Borosilikatglas 3.3 (Schott) Länge 125 mm Volumen 10 µl Variationskoeffizient (CV) ≤ 0,5 % Richtigkeit ≤ ± 0,25 % Markierung Farbiger Ring, internationaler Color-Code Sterilität Unsteril Heparin Ohne Norm DIN ISO 7550 Konformität CE, IVD Verpackung 250 Stück Herstellung Deutschland Häufig gestellte Fragen (FAQ) Wofür eignet sich eine 10 µl Mikropipette? Für definierte Kleinvolumina in diagnostischen und molekularbiologischen Anwendungen, z. B. Enzymtests oder PCR-Ansätze. Wie wird das Volumen korrekt abgelesen? Der Meniskus muss die Oberkante der Ringmarkierung exakt berühren. Was bedeutet nicht heparinisiert? Die Kapillare enthält keinen gerinnungshemmenden Zusatz. Warum Borosilikatglas 3.3? Das Material ist chemisch beständig, temperaturstabil und gewährleistet hohe Maßhaltigkeit.23,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
-
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **
-
Wie erstelle ich eine Bilanz und Gewinn- und Verlustrechnung für mein Unternehmen?
1. Sammle alle relevanten finanziellen Informationen deines Unternehmens, wie Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. 2. Erstelle eine Bilanz, indem du die Vermögenswerte auf der linken Seite und die Verbindlichkeiten auf der rechten Seite auflistest. 3. Erstelle eine Gewinn- und Verlustrechnung, indem du die Einnahmen von den Ausgaben abziehst, um den Gewinn oder Verlust für einen bestimmten Zeitraum zu ermitteln. **
Ähnliche Suchbegriffe für Mikropipetten
-
Hirschmann Mikropipetten (250 Stück) zum Einmalgebrauch 20 µl 9600120Einmal-Mikropipetten 20 µl – DURAN® Borosilikatglas 3.3 , 250 Stück Einmal-Mikropipetten aus DURAN® Borosilikatglas 3.3 zur präzisen Dosierung von 20 µl Flüssigkeit. Die 125 mm langen Glaskapillaren verfügen über eine dauerhaft eingebrannte Ringmarkierung nach internationalem Color-Code und entsprechen der DIN ISO 7550. Die 20 µl Variante eignet sich besonders für klinische Routinediagnostik, Enzymtests und standardisierte Laboranalysen mit definiertem Kleinvolumen. Stärken auf einen Blick DURAN® Borosilikatglas 3.3 Präzision: Variationskoeffizient ≤ 0,5 % Richtigkeit: ≤ ± 0,25 % Eingebrannte Ringmarkierung (Color-Code) Nicht heparinisiert Einmalgebrauch – reduziert Kontaminationsrisiko DIN ISO 7550 konform CE- und IVD-gekennzeichnet 250 Stück Wann ist 20 µl die richtige Wahl? 20 µl bietet ein gutes Gleichgewicht zwischen Handling-Sicherheit und hoher Messgenauigkeit. Im Vergleich zu 10 µl ist die Ablesbarkeit komfortabler, ohne an Präzision einzubüßen. Technische Daten Volumen 20 µl Länge 125 mm Material DURAN® Borosilikatglas 3.3 Variationskoeffizient ≤ 0,5 % Richtigkeit ≤ ± 0,25 % Norm DIN ISO 7550 Sterilität Unsteril Heparin Ohne Verpackung 250 Stück Artikelnummer 9600120 GTIN 404933801982327,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hirschmann Mikropipetten (250 Stück) zum Einmalgebrauch 100 µl 9600199Einmal-Mikropipetten 100 µl – DIN ISO 7550 , 250 Stück Einmal-Mikropipetten mit einem definierten Volumen von 100 µl zur präzisen Dosierung in Labor und Diagnostik. Die 125 mm langen Glaskapillaren entsprechen der DIN ISO 7550 und verfügen über eine dauerhaft eingebrannte Ringmarkierung nach internationalem Color-Code. Die 100 µl Variante eignet sich besonders für klinische Routinediagnostik, Serumanalysen und standardisierte Laborverfahren mit höherem Kleinvolumen. Stärken auf einen Blick Definiertes Volumen: 100 µl DIN ISO 7550 konform Variationskoeffizient ≤ 0,5 % Richtigkeit ≤ ± 0,25 % Eingebrannte Ringmarkierung (Color-Code) Nicht heparinisiert Einmalgebrauch – reduziert Kreuzkontamination CE- und IVD-konform 250 Stück Wann ist 100 µl die richtige Wahl? 100 µl bietet maximale Handling-Sicherheit innerhalb der Mikroliterklasse. Die größere Flüssigkeitssäule erleichtert das exakte Ablesen und reduziert Anwenderfehler bei Routineanalysen. Technische Daten Volumen 100 µl Länge 125 mm Material Borosilikatglas 3.3 Variationskoeffizient ≤ 0,5 % Richtigkeit ≤ ± 0,25 % Norm DIN ISO 7550 Sterilität Unsteril Heparin Ohne Verpackung 250 Stück Artikelnummer 9600199 GTIN 404933801993929,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
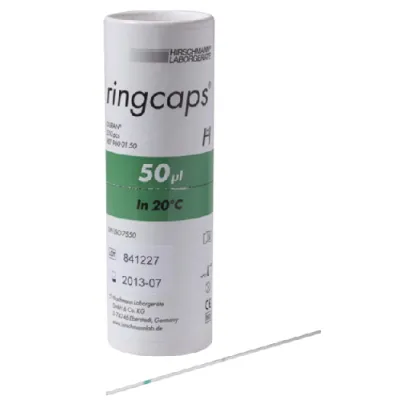
Hirschmann Mikropipetten (250 Stück) zum Einmalgebrauch 50 µl 9600150Einmal-Mikropipetten 50 µl – DIN ISO 7550 , 250 Stück Einmal-Mikropipetten mit einem definierten Volumen von 50 µl zur präzisen Dosierung in Labor und Diagnostik. Die 125 mm langen Glaskapillaren entsprechen der DIN ISO 7550 und sind mit einer dauerhaft eingebrannten Ringmarkierung nach internationalem Color-Code versehen. Die 50 µl Variante eignet sich besonders für klinische Chemie, photometrische Analysen und Routineuntersuchungen mit mittleren Probenvolumina. Stärken auf einen Blick Definiertes Volumen: 50 µl DIN ISO 7550 konform Variationskoeffizient ≤ 0,5 % Richtigkeit ≤ ± 0,25 % Eingebrannte Ringmarkierung (Color-Code) Nicht heparinisiert Einmalgebrauch – minimiert Kreuzkontamination CE- und IVD-konform 250 Stück Wann ist 50 µl die richtige Wahl? 50 µl bietet eine gute Balance zwischen präziser Dosierung und komfortabler Handhabung. Im Vergleich zu kleineren Volumina ist die Ablesbarkeit weniger fehleranfällig, was die Variante ideal für Routineanalysen macht. Technische Daten Volumen 50 µl Länge 125 mm Material Borosilikatglas 3.3 Variationskoeffizient ≤ 0,5 % Richtigkeit ≤ ± 0,25 % Norm DIN ISO 7550 Sterilität Unsteril Heparin Ohne Verpackung 250 Stück Artikelnummer 9600150 GTIN 425061051078927,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Buchungssätze in der doppelten Buchführung korrekt gebildet und welche Auswirkungen haben sie auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Buchungssätze in der doppelten Buchführung werden gebildet, indem mindestens zwei Konten betroffen sind: ein Soll- und ein Habenkonto. Sie haben direkte Auswirkungen auf die Bilanz, da sie die Aktiva und Passiva beeinflussen, sowie auf die Gewinn- und Verlustrechnung, da sie Einnahmen und Ausgaben verbuchen. Durch die korrekte Bildung von Buchungssätzen wird die finanzielle Situation eines Unternehmens transparent dargestellt und die gesetzlichen Anforderungen erfüllt. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.