Domain buchführung-bilanz.de kaufen?
Wir ziehen mit dem Projekt
buchführung-bilanz.de um.
Sind Sie am Kauf der Domain
buchführung-bilanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung-bilanz.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **

Ähnliche Suchbegriffe für Methodenvielfalt-in-der-Berufsschule
Top-Angebote
Produkte zum Begriff Methodenvielfalt-in-der-Berufsschule:
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zukunftsfähige Kostenrechnung in der Unternehmenssteuerung, Fachbücher von Jürgen WeberDie Unternehmenssteuerung entwickelt sich weiter und die Gestaltung der Kostenrechnung wird mehr und mehr zur Managementaufgabe. Dieses Buch zeigt die unterschiedliche Ausgestaltung der Kostenrechnung im Unternehmenskontext und bietet so eine neue Perspektive auf ein bewährtes Controlling-Instrument. Durch konkrete Fallstudien, Interviews zu speziellen Aspekten und die Einbeziehung des WHU Controller Panel bindet der Autor die Praxis stark mit ein. Er gibt Ihnen wertvolle Anregungen und zeigt im Kapitel "Lessons learned", wie Sie die eigene Kostenrechnung managen können. Inhalt: Was bestimmt den Inhalt und den Aufbau einer Kostenrechnung? Die Kostenrechnung im deutschsprachigen Raum im Überblick. Die (deutsche) Kostenrechnung als „eierlegende Wollmilchsau“. Ist die Kostenrechnung auch für Dienstleistungsproduktion geeignet? Kann die deutsche Kostenrechnung auch den aktuellen Anforderungen der Individualisierung und der Dynamisierung des Geschäfts gerecht werden? Schafft die Digitalisierung die Möglichkeit, die angesprochenen Veränderungsprobleme der Kostenrechnung zu lösen? Passieren die notwendigen Veränderungen der Kostenrechnung quasi von allein? Lessons learned: Wie soll ein Manager "seine" Kostenrechnung managen?.69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
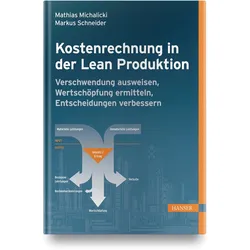
Kostenrechnung in der Lean Produktion, Fachbücher von Markus SchneiderVerschwendung messbar machen und die Lean-Philosophie mit geeigneter Kostenrechnung unterstützen, aber wie? Lean Production und klassisches Controlling sprechen in der Praxis seit Jahrzehnten verschiedene Sprachen. Was die einen optimieren, können die anderen nicht monetär in ihrem Zahlenwerk wiederfinden. Passt sich das Controlling in der Lean-Transformation nicht den Veränderungen des neuen schlanken Produktionssystems an, entstehen Konflikte, die bis zum Erliegen der Optimierungen führen. Das Buch zeigt einen Ausweg: Es gibt Ihnen einen Leitfaden inklusive zweier Praxisbeispiele an die Hand, um ein neues Kostenrechnungssystem für Lean-Unternehmen zu entwickeln. Kernziel der Methodik ist es, Wertschöpfung und Verschwendung monetär zu messen und Entscheidungen konform zur Lean-Philosophie zu kalkulieren. Das Buch vermittelt: - Warum klassische Kostenrechnungssysteme Verschwendung fördern, anstatt diese zu verhindern - Ein derzeit einmaliges durchgängiges Kostenrechnungssystem für Lean-Unternehmen - Handlungsempfehlungen zur Identifikation und Monetarisierung von Wertschöpfung und Verschwendung. Lassen Sie das Controlling zum Wertschöpfungsoptimierer auf dem Weg zu operativer Exzellenz werden!.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **
-
Was ist Methodenvielfalt?
Was ist Methodenvielfalt? Methodenvielfalt bezieht sich auf die Verwendung einer Vielzahl von unterschiedlichen Techniken, Ansätzen und Instrumenten, um ein bestimmtes Ziel zu erreichen. Durch die Anwendung verschiedener Methoden können unterschiedliche Aspekte eines Problems beleuchtet werden und es können vielfältige Lösungsansätze entwickelt werden. Methodenvielfalt ermöglicht es, flexibel auf Veränderungen und Herausforderungen zu reagieren und verschiedene Perspektiven einzunehmen. Sie fördert die Kreativität, Innovation und Effektivität in der Problemlösung und Entscheidungsfindung. Insgesamt trägt Methodenvielfalt dazu bei, dass komplexe Probleme ganzheitlich betrachtet und erfolgreich bewältigt werden können. **
-
Was ist eine Methodenvielfalt?
Was ist eine Methodenvielfalt? Eine Methodenvielfalt bezieht sich auf die Verwendung einer breiten Palette von unterschiedlichen Techniken und Ansätzen, um ein bestimmtes Ziel zu erreichen. Indem verschiedene Methoden kombiniert werden, können komplexe Probleme effektiver gelöst werden. Dies ermöglicht es, flexibel auf unterschiedliche Situationen und Anforderungen zu reagieren. Eine Methodenvielfalt fördert auch Kreativität und Innovation, da verschiedene Blickwinkel und Herangehensweisen berücksichtigt werden können. Letztendlich trägt eine Methodenvielfalt dazu bei, vielfältige Lösungen zu entwickeln und die Effizienz in der Problembehandlung zu steigern. **
-
Wie werden Buchungssätze in der doppelten Buchführung korrekt gebildet und welche Auswirkungen haben sie auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Buchungssätze in der doppelten Buchführung werden gebildet, indem mindestens zwei Konten betroffen sind: ein Soll- und ein Habenkonto. Sie haben direkte Auswirkungen auf die Bilanz, da sie die Aktiva und Passiva beeinflussen, sowie auf die Gewinn- und Verlustrechnung, da sie Einnahmen und Ausgaben verbuchen. Durch die korrekte Bildung von Buchungssätzen wird die finanzielle Situation eines Unternehmens transparent dargestellt und die gesetzlichen Anforderungen erfüllt. **

Was steht in der Gewinn und Verlustrechnung?
In der Gewinn- und Verlustrechnung werden alle Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenübergestellt. Dabei werden die Umsatzerlöse, sonstige betriebliche Erträge, Material- und Personalkosten, Abschreibungen, Zinsen und Steuern aufgeführt. Das Ergebnis der Gewinn- und Verlustrechnung zeigt, ob das Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, die finanzielle Performance eines Unternehmens zu analysieren. Unternehmen nutzen die Gewinn- und Verlustrechnung, um Investoren, Gläubiger und andere Interessengruppen über ihre finanzielle Situation zu informieren. **
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Methodenvielfalt-in-der-Berufsschule:
-
Kostenrechnung in der Bauwirtschaft, Fachbücher von Ulfert MartinsenDer Bereich Kostenrechnung ist entscheidend für den wirtschaftlichen Erfolg eines Bauunternehmens. Dementsprechend wichtig ist die genaue und umfassende Kenntnis ihrer Prinzipien und Grundsätze sowie deren Anwendung in allen Projektphasen. Dieses Buch behandelt sowohl die Bauauftragsrechnung, die Betriebsabrechnung als auch das Controlling auf der Ebene des Einzelprojekts wie auch für das Gesamtunternehmen. Damit ist es das ideale Nachschlagewerk für die Praxis, insbesondere für kleine und mittlere Bauunternehmen sowie das Baugewerbe. Wie stelle ich einen Nachtrag auf? Wie mache ich eine korrekte Leistungsmeldung? Wie kontrolliere ich den Stundenverbrauch? Wie ermittele ich das momentane Ergebnis und rechne dieses auf den Abschluss der Baumassnahme hoch? Auf diese und viele weitere im Tagesgeschäft auftretende Fragen gibt das Buch praxisnahe Antworten. Dabei wird detailliert auf die kürzlich erschienene KLR-Bau 2016 eingegangen. In dieser wird neben der Kostenstellenrechnung auch die in der stationären Industrie gebräuchliche Kostenträgerrechnung behandelt. Das vorliegende Buch zeigt anhand von Vergleichsrechnungen die Unterschiede beider Verfahren auf und hinterfragt die Eignung der Kostenträgerrechnung für die Bauwirtschaft. Das Buch ist ebenfalls hervorragend als Lehrbuch im Fach "Baubetrieb" geeignet und stellt somit die Verbindung zwischen Lehre und Praxis her.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzsteuer in der Praxis, Fachbücher von Rüdiger WeimannDas Fachbuch 'Umsatzsteuer in der Praxis' von Rüdiger Weimann bietet eine umfassende Darstellung der aktuellen umsatzsteuerlichen Regelungen und deren Anwendung in der betrieblichen Praxis. Es behandelt zentrale Fragestellungen und Fallbeispiele, die von der Rechnungsstellung über Liefer-, Dreiecks- und Lagergeschäfte bis hin zu internationalen Leistungsbezügen reichen. Die Inhalte werden durch zahlreiche Checklisten unterstützt, die eine praxisnahe Umsetzung der komplexen steuerlichen Vorschriften erleichtern. Besonderes Augenmerk liegt auf den aktuellen Änderungen und der neuen Rechtsprechung, die insbesondere bei innergemeinschaftlichen Geschäften, E-Commerce und speziellen Branchen wie Gastronomie und Photovoltaik-Anlagen relevant sind. Das Buch bietet zudem detaillierte Erläuterungen zur richtigen Dokumentation, etwa durch Abnehmerversicherung, Gelangensbestätigung und Gelangensvermutung. Es dient als verlässliche Arbeitshilfe für die Erstellung von Voranmeldungen, Erklärungen und weiteren steuerlichen Dokumenten. Die praxisorientierten Beispiele und Checklisten machen es zu einem unverzichtbaren Nachschlagewerk für Fachkräfte, die sich mit den Herausforderungen der Umsatzsteuer auseinandersetzen müssen.89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
-
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **
-
Was ist Methodenvielfalt?
Was ist Methodenvielfalt? Methodenvielfalt bezieht sich auf die Verwendung einer Vielzahl von unterschiedlichen Techniken, Ansätzen und Instrumenten, um ein bestimmtes Ziel zu erreichen. Durch die Anwendung verschiedener Methoden können unterschiedliche Aspekte eines Problems beleuchtet werden und es können vielfältige Lösungsansätze entwickelt werden. Methodenvielfalt ermöglicht es, flexibel auf Veränderungen und Herausforderungen zu reagieren und verschiedene Perspektiven einzunehmen. Sie fördert die Kreativität, Innovation und Effektivität in der Problemlösung und Entscheidungsfindung. Insgesamt trägt Methodenvielfalt dazu bei, dass komplexe Probleme ganzheitlich betrachtet und erfolgreich bewältigt werden können. **
Ähnliche Suchbegriffe für Methodenvielfalt-in-der-Berufsschule
-
Zukunftsfähige Kostenrechnung in der Unternehmenssteuerung, Fachbücher von Jürgen WeberDie Unternehmenssteuerung entwickelt sich weiter und die Gestaltung der Kostenrechnung wird mehr und mehr zur Managementaufgabe. Dieses Buch zeigt die unterschiedliche Ausgestaltung der Kostenrechnung im Unternehmenskontext und bietet so eine neue Perspektive auf ein bewährtes Controlling-Instrument. Durch konkrete Fallstudien, Interviews zu speziellen Aspekten und die Einbeziehung des WHU Controller Panel bindet der Autor die Praxis stark mit ein. Er gibt Ihnen wertvolle Anregungen und zeigt im Kapitel "Lessons learned", wie Sie die eigene Kostenrechnung managen können. Inhalt: Was bestimmt den Inhalt und den Aufbau einer Kostenrechnung? Die Kostenrechnung im deutschsprachigen Raum im Überblick. Die (deutsche) Kostenrechnung als „eierlegende Wollmilchsau“. Ist die Kostenrechnung auch für Dienstleistungsproduktion geeignet? Kann die deutsche Kostenrechnung auch den aktuellen Anforderungen der Individualisierung und der Dynamisierung des Geschäfts gerecht werden? Schafft die Digitalisierung die Möglichkeit, die angesprochenen Veränderungsprobleme der Kostenrechnung zu lösen? Passieren die notwendigen Veränderungen der Kostenrechnung quasi von allein? Lessons learned: Wie soll ein Manager "seine" Kostenrechnung managen?.69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenrechnung in der Lean Produktion, Fachbücher von Markus SchneiderVerschwendung messbar machen und die Lean-Philosophie mit geeigneter Kostenrechnung unterstützen, aber wie? Lean Production und klassisches Controlling sprechen in der Praxis seit Jahrzehnten verschiedene Sprachen. Was die einen optimieren, können die anderen nicht monetär in ihrem Zahlenwerk wiederfinden. Passt sich das Controlling in der Lean-Transformation nicht den Veränderungen des neuen schlanken Produktionssystems an, entstehen Konflikte, die bis zum Erliegen der Optimierungen führen. Das Buch zeigt einen Ausweg: Es gibt Ihnen einen Leitfaden inklusive zweier Praxisbeispiele an die Hand, um ein neues Kostenrechnungssystem für Lean-Unternehmen zu entwickeln. Kernziel der Methodik ist es, Wertschöpfung und Verschwendung monetär zu messen und Entscheidungen konform zur Lean-Philosophie zu kalkulieren. Das Buch vermittelt: - Warum klassische Kostenrechnungssysteme Verschwendung fördern, anstatt diese zu verhindern - Ein derzeit einmaliges durchgängiges Kostenrechnungssystem für Lean-Unternehmen - Handlungsempfehlungen zur Identifikation und Monetarisierung von Wertschöpfung und Verschwendung. Lassen Sie das Controlling zum Wertschöpfungsoptimierer auf dem Weg zu operativer Exzellenz werden!.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Anhang im Jahresabschluss der GmbH und der GmbH & Co. KG, Schulbücher von Holger PhilippsDas Buch "Der Anhang im Jahresabschluss der GmbH und der GmbH & Co. KG" bietet eine umfassende und praxisnahe Anleitung zur Erstellung des Anhangs für Gesellschaften mit beschränkter Haftung. Es behandelt die aktuellen Anhangvorschriften und Informationsanforderungen, die für die Erstellung und Gestaltung des Anhangs relevant sind. Die Leserinnen und Leser erhalten wertvolle Einblicke in die grössenabhängigen Erleichterungen sowie in die Sicherstellung der Vollständigkeit des Anhangs. Zudem werden die möglichen Folgen von Mängeln im Anhang thematisiert. Die Inhalte sind leicht verständlich aufbereitet und beinhalten zahlreiche Beispiele, Formulierungshilfen, Checklisten und Musteranhänge, die auf die unterschiedlichen Grössenklassen von GmbHs und GmbH & Co. KGs zugeschnitten sind. Die neueste Auflage berücksichtigt die geltenden Anforderungen für Geschäftsjahre ab dem 1. Januar 2025 und bietet zusätzlich eine Online-Version mit der Funktion „Frag das Buch.“, die eine gezielte Recherche ermöglicht.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzierung und Jahresabschluss in der Kommunalverwaltung, Fachbücher von Mark Fudalla, Martin Tölle, Christian WösteWie bilanzieren Sie in der kommunalen Verwaltung nach den Regeln der kaufmännischen doppelten Buchführung? Dieses bewährte Lehrbuch vermittelt Ihnen alles nötige Fachwissen für die erfolgreiche Anwendung des Neuen Kommunalen Finanzmanagements (NKF) - mit vielen Übungen, relevanten Gesetzestexten und Musterdokumenten. - Grundlagen der Bilanzierung im NKF und spezielle Bilanzierungssachverhalte - Inhalt, Funktion und Aufbau des Jahresabschlusses und seiner Rechenwerke Ergebnisrechnung und Finanzrechnung - Informationspflichten im Rahmen des Anhangs sowie Funktion und Inhalt des Lageberichts - Gesamtabschluss von Kommunen sowie Ansätze für Bilanzpolitik und Jahresabschlussanalyse Die rundum aktualisierte 5. Auflage berücksichtigt insbesondere die Weiterentwicklungen des NKF etwa zum Vorsichtsprinzip, dem Komponentenansatz und den pandemiebedingten Sonderregelungen. Exemplarisch an NRW orientiert, unterstützt Sie das Buch auch in anderen Bundesländern beim schnellen Einstieg. Das Buch ist ein zuverlässiger Begleiter für Studium und Verwaltungspraxis.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Methodenvielfalt?
Was ist eine Methodenvielfalt? Eine Methodenvielfalt bezieht sich auf die Verwendung einer breiten Palette von unterschiedlichen Techniken und Ansätzen, um ein bestimmtes Ziel zu erreichen. Indem verschiedene Methoden kombiniert werden, können komplexe Probleme effektiver gelöst werden. Dies ermöglicht es, flexibel auf unterschiedliche Situationen und Anforderungen zu reagieren. Eine Methodenvielfalt fördert auch Kreativität und Innovation, da verschiedene Blickwinkel und Herangehensweisen berücksichtigt werden können. Letztendlich trägt eine Methodenvielfalt dazu bei, vielfältige Lösungen zu entwickeln und die Effizienz in der Problembehandlung zu steigern. **
-
Wie werden Buchungssätze in der doppelten Buchführung korrekt gebildet und welche Auswirkungen haben sie auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Buchungssätze in der doppelten Buchführung werden gebildet, indem mindestens zwei Konten betroffen sind: ein Soll- und ein Habenkonto. Sie haben direkte Auswirkungen auf die Bilanz, da sie die Aktiva und Passiva beeinflussen, sowie auf die Gewinn- und Verlustrechnung, da sie Einnahmen und Ausgaben verbuchen. Durch die korrekte Bildung von Buchungssätzen wird die finanzielle Situation eines Unternehmens transparent dargestellt und die gesetzlichen Anforderungen erfüllt. **
-
Was steht in der Gewinn und Verlustrechnung?
In der Gewinn- und Verlustrechnung werden alle Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenübergestellt. Dabei werden die Umsatzerlöse, sonstige betriebliche Erträge, Material- und Personalkosten, Abschreibungen, Zinsen und Steuern aufgeführt. Das Ergebnis der Gewinn- und Verlustrechnung zeigt, ob das Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, die finanzielle Performance eines Unternehmens zu analysieren. Unternehmen nutzen die Gewinn- und Verlustrechnung, um Investoren, Gläubiger und andere Interessengruppen über ihre finanzielle Situation zu informieren. **
-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.