Domain buchführung-bilanz.de kaufen?
Wir ziehen mit dem Projekt
buchführung-bilanz.de um.
Sind Sie am Kauf der Domain
buchführung-bilanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung-bilanz.de kaufen?
Wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung eines Unternehmens aus und welche Auswirkungen hat sie auf die Bilanz, die Gewinn- und Verlustrechnung sowie den Cashflow?
Die Abschreibung wirkt sich auf die finanzielle Berichterstattung eines Unternehmens aus, indem sie den Wert des Anlagevermögens im Laufe der Zeit reduziert. In der Bilanz führt die Abschreibung zu einer Verringerung des Buchwerts des Anlagevermögens, was wiederum das Eigenkapital des Unternehmens verringert. In der Gewinn- und Verlustrechnung führt die Abschreibung zu einem niedrigeren ausgewiesenen Gewinn, da die Abschreibungskosten als Aufwand verbucht werden. Der Cashflow des Unternehmens wird ebenfalls beeinflusst, da die Abschreibung den Nettogewinn reduziert, was sich wiederum auf den operativen Cashflow auswirkt. **
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **

Ähnliche Suchbegriffe für Live-Berichterstattung
Top-Angebote
Produkte zum Begriff Live-Berichterstattung:
-
Die journalistische Berichterstattung über Marktgerüchte unter Berücksichtigung, Fachbücher von Lukas ReichenbachDas Fachbuch "Die journalistische Berichterstattung über Marktgerüchte unter Berücksichtigung des Journalistenprivilegs in Artikel 21 MAR" bietet eine umfassende Analyse der Rolle von Marktgerüchten im Kontext der Marktmissbrauchsverordnung (MAR). Es untersucht, unter welchen Bedingungen Gerüchte als Insiderinformationen gemäss Artikel 7 MAR gelten und ab wann sie als öffentlich bekannt gelten. Darüber hinaus werden die Pflichten von Emittenten zur Kommentierung und Offenlegung präziser Gerüchte gemäss Artikel 17(7) MAR erörtert. Ein weiterer Schwerpunkt liegt auf der Funktion der Finanzpresse in der komplexen Beziehung zwischen den Artikeln 21, 10 und 12 der MAR. Dieses Buch richtet sich an Fachleute und Studierende, die ein vertieftes Verständnis für die rechtlichen Rahmenbedingungen und die journalistische Praxis im Bereich der Marktberichterstattung entwickeln möchten.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
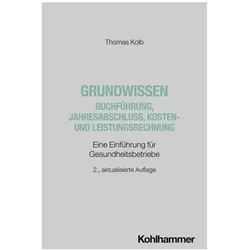
Grundwissen Buchführung, Jahresabschluss, Kosten- und Leistungsrechnung, Fachbücher von Thomas KolbDas Fachbuch "Grundwissen Buchführung, Jahresabschluss, Kosten- und Leistungsrechnung" bietet eine umfassende Einführung in die grundlegenden Techniken des Rechnungswesens, speziell ausgerichtet auf den Gesundheitssektor. Es richtet sich an Studierende und Praktiker im Bereich Gesundheitsökonomie und Gesundheitsmanagement. Die Inhalte sind praxisorientiert und ermöglichen es den Leserinnen und Lesern, die finanziellen Abläufe in Gesundheitsbetrieben zu verstehen und anzuwenden. Die zweite, aktualisierte Auflage berücksichtigt die neuesten Gesetze und Bestimmungen, um eine zeitgemässe Ausbildung zu gewährleisten. Durch die detaillierte Anleitung zur Erstellung von Betriebsabrechnungen und die Erläuterung verschiedener Kostenrechnungsverfahren wird das Buch zu einem wertvollen Begleiter für alle, die sich mit den finanziellen Aspekten im Gesundheitswesen auseinandersetzen.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Berichterstattung der Daily Mail und Scottish Daily Mail über den Brexit, Fachbücher von Vanessa PeterDas Fachbuch "Die Berichterstattung der Daily Mail und Scottish Daily Mail über den Brexit" bietet eine tiefgehende qualitative Inhaltsanalyse, die auf Entmans Framing-Theorie basiert. Die Autorin Vanessa Peter untersucht, wie die beiden Zeitungen über den Brexit berichten und welche Rahmenbedingungen dabei geschaffen werden. Durch die Analyse wird deutlich, wie Medienberichterstattung die öffentliche Wahrnehmung und die politische Diskussion beeinflussen kann. Das Buch richtet sich an Studierende und Interessierte der Politikwissenschaft sowie der Sozialwissenschaften und bietet wertvolle Einblicke in die Mechanismen der Medienberichterstattung. Die 64 Seiten umfassende Studie ist in deutscher Sprache verfasst und bietet eine fundierte Grundlage für das Verständnis der politischen Kommunikation im Kontext des Brexit.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
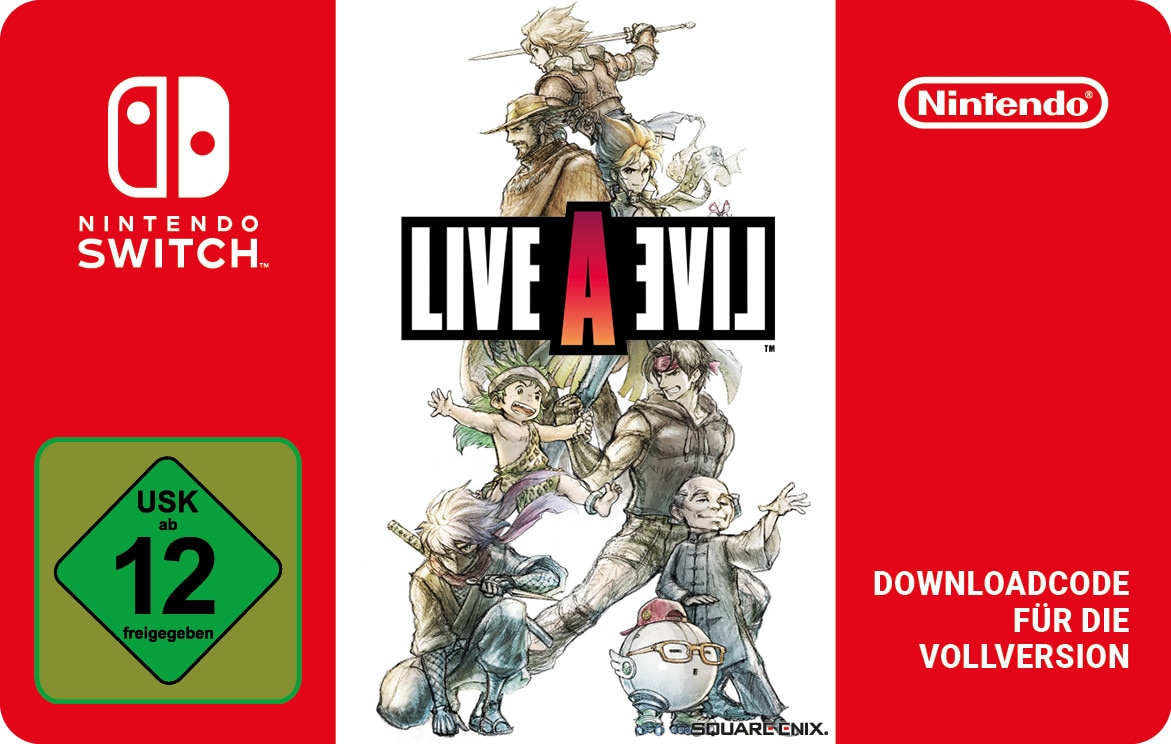
Live a Live - Digitaler CodeSieben Helden und Geschichten in unterschiedlichen Zeitepochen / Klassisches Rollenspiel im stimmungsvollen HD-2D-Look / Jede Epoche bietet eigene Figuren, Regeln und Herausforderungen / Kompatibel mit Nintendo Switch 149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Buchwert der Vermögenswerte, was sich auf die Gesamtbilanzsumme auswirkt. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren und somit die Steuerlast verringern. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Wert der Vermögenswerte und können zu einer niedrigeren Eigenkapitalquote führen. In Bezug auf den Cashflow führen Abschreibungen zu einer Verringerung des operativen Cashflows, da sie den Gewinn reduzieren, aber keinen direkten Einfluss auf den tatsächlichen Cashflow haben. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer verteilen. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz reduzieren Abschreibungen den Wert der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow indirekt beeinflussen, da sie die steuerliche Belastung des Unternehmens reduzieren. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten im Laufe der Zeit reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Wert der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow beeinflussen, da sie die Gewinne reduzieren. **
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer verteilen. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Aufwand verbucht werden. In der Bilanz reduzieren Abschreibungen den Wert der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow indirekt beeinflussen, da sie den Gewinn reduzieren. **
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Bilanz, die Gewinn- und Verlustrechnung sowie den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer verteilen. In der Bilanz führen Abschreibungen zu einer Verringerung des Buchwerts der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. In der Gewinn- und Verlustrechnung reduzieren Abschreibungen den Gewinn, da sie als Aufwand verbucht werden. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn verringern. **
Top-Angebote
Produkte zum Begriff Live-Berichterstattung:
-
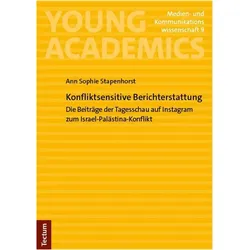
Konfliktsensitive Berichterstattung, Fachbücher von Ann Sophie StapenhorstDie Studie von Ann Sophie Stapenhorst bietet Leserinnen und Lesern eine fundierte Grundlage zur kritischen Einordnung öffentlich-rechtlicher Kriegsberichterstattung auf Instagram. Anhand der Beiträge der Tagesschau untersucht sie, wie über den Israel-Palästina-Konflikt berichtet wird und inwiefern diese Berichterstattung den Kriterien konfliktsensitiver Berichterstattung entspricht. Grundlage ist eine standardisierte Inhaltsanalyse der Beiträge vom 7. Oktober 2023 bis 7. Oktober 2024. Die Ergebnisse machen blinde Flecken, strukturelle Verzerrungen und Spannungen zwischen journalistischem Anspruch, Medienstaatsvertrag und Plattformlogiken sichtbar. Das Buch richtet sich an Wissenschaft, Journalismus und die medienkritisch interessierte Öffentlichkeit.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die journalistische Berichterstattung über Marktgerüchte unter Berücksichtigung, Fachbücher von Lukas ReichenbachDas Fachbuch "Die journalistische Berichterstattung über Marktgerüchte unter Berücksichtigung des Journalistenprivilegs in Artikel 21 MAR" bietet eine umfassende Analyse der Rolle von Marktgerüchten im Kontext der Marktmissbrauchsverordnung (MAR). Es untersucht, unter welchen Bedingungen Gerüchte als Insiderinformationen gemäss Artikel 7 MAR gelten und ab wann sie als öffentlich bekannt gelten. Darüber hinaus werden die Pflichten von Emittenten zur Kommentierung und Offenlegung präziser Gerüchte gemäss Artikel 17(7) MAR erörtert. Ein weiterer Schwerpunkt liegt auf der Funktion der Finanzpresse in der komplexen Beziehung zwischen den Artikeln 21, 10 und 12 der MAR. Dieses Buch richtet sich an Fachleute und Studierende, die ein vertieftes Verständnis für die rechtlichen Rahmenbedingungen und die journalistische Praxis im Bereich der Marktberichterstattung entwickeln möchten.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Buchführung, Jahresabschluss, Kosten- und Leistungsrechnung, Fachbücher von Thomas KolbDas Fachbuch "Grundwissen Buchführung, Jahresabschluss, Kosten- und Leistungsrechnung" bietet eine umfassende Einführung in die grundlegenden Techniken des Rechnungswesens, speziell ausgerichtet auf den Gesundheitssektor. Es richtet sich an Studierende und Praktiker im Bereich Gesundheitsökonomie und Gesundheitsmanagement. Die Inhalte sind praxisorientiert und ermöglichen es den Leserinnen und Lesern, die finanziellen Abläufe in Gesundheitsbetrieben zu verstehen und anzuwenden. Die zweite, aktualisierte Auflage berücksichtigt die neuesten Gesetze und Bestimmungen, um eine zeitgemässe Ausbildung zu gewährleisten. Durch die detaillierte Anleitung zur Erstellung von Betriebsabrechnungen und die Erläuterung verschiedener Kostenrechnungsverfahren wird das Buch zu einem wertvollen Begleiter für alle, die sich mit den finanziellen Aspekten im Gesundheitswesen auseinandersetzen.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung eines Unternehmens aus und welche Auswirkungen hat sie auf die Bilanz, die Gewinn- und Verlustrechnung sowie den Cashflow?
Die Abschreibung wirkt sich auf die finanzielle Berichterstattung eines Unternehmens aus, indem sie den Wert des Anlagevermögens im Laufe der Zeit reduziert. In der Bilanz führt die Abschreibung zu einer Verringerung des Buchwerts des Anlagevermögens, was wiederum das Eigenkapital des Unternehmens verringert. In der Gewinn- und Verlustrechnung führt die Abschreibung zu einem niedrigeren ausgewiesenen Gewinn, da die Abschreibungskosten als Aufwand verbucht werden. Der Cashflow des Unternehmens wird ebenfalls beeinflusst, da die Abschreibung den Nettogewinn reduziert, was sich wiederum auf den operativen Cashflow auswirkt. **
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Buchwert der Vermögenswerte, was sich auf die Gesamtbilanzsumme auswirkt. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren und somit die Steuerlast verringern. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer hinweg reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Wert der Vermögenswerte und können zu einer niedrigeren Eigenkapitalquote führen. In Bezug auf den Cashflow führen Abschreibungen zu einer Verringerung des operativen Cashflows, da sie den Gewinn reduzieren, aber keinen direkten Einfluss auf den tatsächlichen Cashflow haben. **
Ähnliche Suchbegriffe für Live-Berichterstattung
-
Die Berichterstattung der Daily Mail und Scottish Daily Mail über den Brexit, Fachbücher von Vanessa PeterDas Fachbuch "Die Berichterstattung der Daily Mail und Scottish Daily Mail über den Brexit" bietet eine tiefgehende qualitative Inhaltsanalyse, die auf Entmans Framing-Theorie basiert. Die Autorin Vanessa Peter untersucht, wie die beiden Zeitungen über den Brexit berichten und welche Rahmenbedingungen dabei geschaffen werden. Durch die Analyse wird deutlich, wie Medienberichterstattung die öffentliche Wahrnehmung und die politische Diskussion beeinflussen kann. Das Buch richtet sich an Studierende und Interessierte der Politikwissenschaft sowie der Sozialwissenschaften und bietet wertvolle Einblicke in die Mechanismen der Medienberichterstattung. Die 64 Seiten umfassende Studie ist in deutscher Sprache verfasst und bietet eine fundierte Grundlage für das Verständnis der politischen Kommunikation im Kontext des Brexit.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Live a Live - Digitaler CodeSieben Helden und Geschichten in unterschiedlichen Zeitepochen / Klassisches Rollenspiel im stimmungsvollen HD-2D-Look / Jede Epoche bietet eigene Figuren, Regeln und Herausforderungen / Kompatibel mit Nintendo Switch 149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bryan Adams - Live! Live! Live! - Preis vom 29.10.2026 08:31:29 hBrand : ADAMS, BRYAN, Binding : Audio CD, Label : A & M Records (Universal), Publisher : A & M Records (Universal), NumberOfDiscs : 1, PackageQuantity : 1, Feature : Record Label : A&M, medium : Audio CD, publicationDate : 1988-01-01, releaseDate : 1994-07-25, theatricalReleaseDate : 1994-12-06, artists : Bryan Adams4,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer verteilen. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz reduzieren Abschreibungen den Wert der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow indirekt beeinflussen, da sie die steuerliche Belastung des Unternehmens reduzieren. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten im Laufe der Zeit reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Kosten verbucht werden. In der Bilanz verringern Abschreibungen den Wert der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow beeinflussen, da sie die Gewinne reduzieren. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer verteilen. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Aufwand verbucht werden. In der Bilanz reduzieren Abschreibungen den Wert der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow indirekt beeinflussen, da sie den Gewinn reduzieren. **
-
Wie beeinflussen Abschreibungen die finanzielle Berichterstattung eines Unternehmens und welche Auswirkungen haben sie auf die Bilanz, die Gewinn- und Verlustrechnung sowie den Cashflow?
Abschreibungen beeinflussen die finanzielle Berichterstattung eines Unternehmens, indem sie den Wert von Vermögenswerten über ihre Nutzungsdauer verteilen. In der Bilanz führen Abschreibungen zu einer Verringerung des Buchwerts der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. In der Gewinn- und Verlustrechnung reduzieren Abschreibungen den Gewinn, da sie als Aufwand verbucht werden. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn verringern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.