Domain buchführung-bilanz.de kaufen?
Wir ziehen mit dem Projekt
buchführung-bilanz.de um.
Sind Sie am Kauf der Domain
buchführung-bilanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung-bilanz.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **


Ähnliche Suchbegriffe für Der-Schüler-in-der
Top-Angebote
Produkte zum Begriff Der-Schüler-in-der:
-
scolix in der AAP Lehrerwelt GmbH Intelligente LRS-Schüler - LernprogrammBeim Rechtschreiben vom Raten zum Wissen: So nutzen kluge Schülerinnen und Schüler mit LRS in der Sekundarstufe ihr Potenzial! Kluge Schülerinnen und Schüler, die es trotz LRS auf das Gymnasium oder die Gesamtschule geschafft haben, bekommen immer wieder zu hören: Üben! Üben Üben! Doch wenn die Basis fehlt, bringt das Pauken von Fehlerschwerpunkten leider gar nichts! Dieses erprobte Lernprogramm ist anders: Es berücksichtigt die Situation spät erkannter Lernender mit LRS in der Sekundarstufe und führt sie wie ein roter Faden zur sicheren Rechtschreibung. Allein, betreut oder im Förderunterricht unterstützt es die Betroffenen dabei, zentrale Rechtschreibregeln zu verstehen, zu festigen und sicher anzuwenden. Wichtig ist dabei das schrittweise Vorgehen: Erst wenn ein Inhalt wirklich verstanden wurde, geht es mit dem nächsten Kapitel weiter. Dieses Lernprogramm enthält wesentliche Wahrnehmungshilfen zu Lauten und Buchstaben sowie knappe Wiederholungseinheiten, die gewährleisten, dass Gelerntes dauerhaft behalten und genutzt wird!25,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Haufe-Lexware Umsatzsteuer in der PraxisDas seit Jahren bewährte Buch von Rüdiger Weimann erläutert auf dem aktuellen Rechtsstand die wichtigsten Fragen und Fälle aus der betrieblichen Praxis zur Rechnungsstellung, zu Liefer-, Dreiecks- und Lagergeschäften, internationalen Leistungsbezügen, innergemeinschaftlichem Handel, Besteuerung der Personen- und Kapitalgesellschaften u.v.m. Inhalte: Die komplexen Regeln für EU-Lieferungen, Ausfuhren, Reihengeschäfte, Fernhandel und E-Commerce – erläutert an zahlreichen Checklisten Richtige Dokumentation durch Abnehmerversicherung, Gelangensbestätigung und Gelangensvermutung Vorsicht bei Online-Verkäufen: Autohero, Airbnb, eBay & Co. müssen User dem Finanzamt melden Arbeitshilfe Nullsteuersatz für PV-Anlagen Ermäßigte Umsatzbesteuerung von Restaurant- und Verpflegungsdienstleistungen Richtige Prüfung der Umsatzsteuer-Identifikationsnummer Rechnungen: Was gehört in Ausgangsrechnungen? Wie prüft man Eingangsrechnungen? Was muss man zur innerdeutschen E-Rechnung 2025 wissen? Voranmeldung, Erklärung, ZM und Intrastat prüfungssicher erstellen Bereits berücksichtigt: neue Rechtsprechung zu innergemeinschaftlichen Dreiecksgeschäften mit mehr als 3 Beteiligten, zum unrichtigen Steuerausweis und zum Vorsteuerabzug bei verspäteter Eingangsrechnung, neue BMF-Schreiben zum Umsatzsteuerlager und zu Rechnungsangaben in anderen EU-Sprachen In der 24. Auflage: Umsatzsteuer-Voranmeldungen 2026 Alle Änderungen ab 2025 durch BMF-Schreiben und BFH-Urteile Steueränderungsgesetze 2025/2026 Aktualisierungs-Service: Damit Sie immer auf dem Laufenden sind und keine wichtige Änderung verpassen, schicken wir Ihnen die jährliche Neuauflage des Buches automatisch zu. Wenn Sie diesen Service nicht mehr wünschen, können Sie ihn jederzeit beenden..44,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **
-
Wie werden Buchungssätze in der doppelten Buchführung korrekt gebildet und welche Auswirkungen haben sie auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Buchungssätze in der doppelten Buchführung werden gebildet, indem mindestens zwei Konten betroffen sind: ein Soll- und ein Habenkonto. Sie haben direkte Auswirkungen auf die Bilanz, da sie die Aktiva und Passiva beeinflussen, sowie auf die Gewinn- und Verlustrechnung, da sie Einnahmen und Ausgaben verbuchen. Durch die korrekte Bildung von Buchungssätzen wird die finanzielle Situation eines Unternehmens transparent dargestellt und die gesetzlichen Anforderungen erfüllt. **
-
Was steht in der Gewinn und Verlustrechnung?
In der Gewinn- und Verlustrechnung werden alle Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenübergestellt. Dabei werden die Umsatzerlöse, sonstige betriebliche Erträge, Material- und Personalkosten, Abschreibungen, Zinsen und Steuern aufgeführt. Das Ergebnis der Gewinn- und Verlustrechnung zeigt, ob das Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, die finanzielle Performance eines Unternehmens zu analysieren. Unternehmen nutzen die Gewinn- und Verlustrechnung, um Investoren, Gläubiger und andere Interessengruppen über ihre finanzielle Situation zu informieren. **
-
Wie lautet der Buchungssatz bei einer Kundenbestellung in der Buchführung?
Der Buchungssatz bei einer Kundenbestellung in der Buchführung lautet in der Regel: Forderungen an Umsatzerlöse. Durch die Kundenbestellung entsteht eine Forderung gegenüber dem Kunden, die als Aktivposten in der Bilanz erfasst wird. Gleichzeitig werden die Umsatzerlöse als Ertragsposten verbucht. **

Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
Top-Angebote
Produkte zum Begriff Der-Schüler-in-der:
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
-
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **
-
Wie werden Buchungssätze in der doppelten Buchführung korrekt gebildet und welche Auswirkungen haben sie auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Buchungssätze in der doppelten Buchführung werden gebildet, indem mindestens zwei Konten betroffen sind: ein Soll- und ein Habenkonto. Sie haben direkte Auswirkungen auf die Bilanz, da sie die Aktiva und Passiva beeinflussen, sowie auf die Gewinn- und Verlustrechnung, da sie Einnahmen und Ausgaben verbuchen. Durch die korrekte Bildung von Buchungssätzen wird die finanzielle Situation eines Unternehmens transparent dargestellt und die gesetzlichen Anforderungen erfüllt. **
Ähnliche Suchbegriffe für Der-Schüler-in-der
-
scolix in der AAP Lehrerwelt GmbH Intelligente LRS-Schüler - LernprogrammBeim Rechtschreiben vom Raten zum Wissen: So nutzen kluge Schülerinnen und Schüler mit LRS in der Sekundarstufe ihr Potenzial! Kluge Schülerinnen und Schüler, die es trotz LRS auf das Gymnasium oder die Gesamtschule geschafft haben, bekommen immer wieder zu hören: Üben! Üben Üben! Doch wenn die Basis fehlt, bringt das Pauken von Fehlerschwerpunkten leider gar nichts! Dieses erprobte Lernprogramm ist anders: Es berücksichtigt die Situation spät erkannter Lernender mit LRS in der Sekundarstufe und führt sie wie ein roter Faden zur sicheren Rechtschreibung. Allein, betreut oder im Förderunterricht unterstützt es die Betroffenen dabei, zentrale Rechtschreibregeln zu verstehen, zu festigen und sicher anzuwenden. Wichtig ist dabei das schrittweise Vorgehen: Erst wenn ein Inhalt wirklich verstanden wurde, geht es mit dem nächsten Kapitel weiter. Dieses Lernprogramm enthält wesentliche Wahrnehmungshilfen zu Lauten und Buchstaben sowie knappe Wiederholungseinheiten, die gewährleisten, dass Gelerntes dauerhaft behalten und genutzt wird!25,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Haufe-Lexware Umsatzsteuer in der PraxisDas seit Jahren bewährte Buch von Rüdiger Weimann erläutert auf dem aktuellen Rechtsstand die wichtigsten Fragen und Fälle aus der betrieblichen Praxis zur Rechnungsstellung, zu Liefer-, Dreiecks- und Lagergeschäften, internationalen Leistungsbezügen, innergemeinschaftlichem Handel, Besteuerung der Personen- und Kapitalgesellschaften u.v.m. Inhalte: Die komplexen Regeln für EU-Lieferungen, Ausfuhren, Reihengeschäfte, Fernhandel und E-Commerce – erläutert an zahlreichen Checklisten Richtige Dokumentation durch Abnehmerversicherung, Gelangensbestätigung und Gelangensvermutung Vorsicht bei Online-Verkäufen: Autohero, Airbnb, eBay & Co. müssen User dem Finanzamt melden Arbeitshilfe Nullsteuersatz für PV-Anlagen Ermäßigte Umsatzbesteuerung von Restaurant- und Verpflegungsdienstleistungen Richtige Prüfung der Umsatzsteuer-Identifikationsnummer Rechnungen: Was gehört in Ausgangsrechnungen? Wie prüft man Eingangsrechnungen? Was muss man zur innerdeutschen E-Rechnung 2025 wissen? Voranmeldung, Erklärung, ZM und Intrastat prüfungssicher erstellen Bereits berücksichtigt: neue Rechtsprechung zu innergemeinschaftlichen Dreiecksgeschäften mit mehr als 3 Beteiligten, zum unrichtigen Steuerausweis und zum Vorsteuerabzug bei verspäteter Eingangsrechnung, neue BMF-Schreiben zum Umsatzsteuerlager und zu Rechnungsangaben in anderen EU-Sprachen In der 24. Auflage: Umsatzsteuer-Voranmeldungen 2026 Alle Änderungen ab 2025 durch BMF-Schreiben und BFH-Urteile Steueränderungsgesetze 2025/2026 Aktualisierungs-Service: Damit Sie immer auf dem Laufenden sind und keine wichtige Änderung verpassen, schicken wir Ihnen die jährliche Neuauflage des Buches automatisch zu. Wenn Sie diesen Service nicht mehr wünschen, können Sie ihn jederzeit beenden..44,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
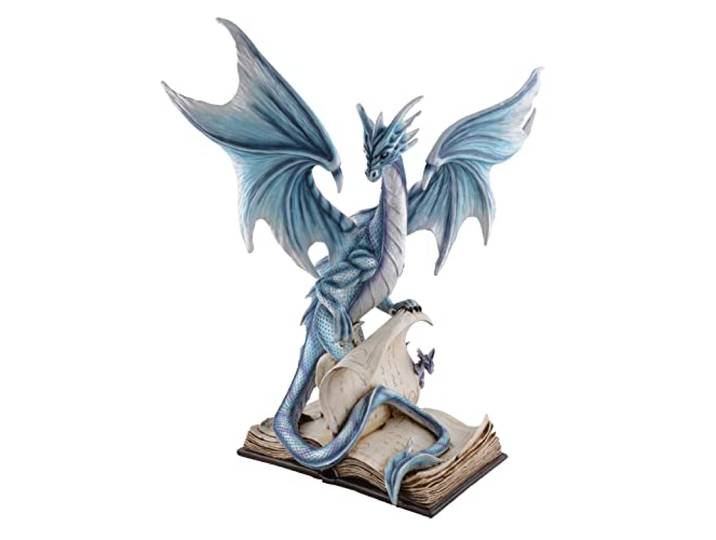
Drachen Figur - Der Bücherwächter mit Schüler - Bücherdrache<p>Die <strong>Drachen Figur - Der Bücherwächter mit Schüler</strong> ist ein faszinierendes Deko-Element, das nicht nur Drachenliebhaber begeistert. Mit einer Höhe von <strong>49 cm</strong>, einer Breite von <strong>25,5 cm</strong> und einer Tiefe von <strong>36 cm</strong> zieht diese detailreiche Figur alle Blicke auf sich. Hergestellt aus hochwertigem <strong>Kunststein (Resin)</strong>, besticht sie durch ihre handbemalte Ausführung, die jedem Stück eine individuelle Note verleiht.</p><p>Der <strong>Bücherdrache</strong> ist nicht nur ein dekoratives Element, sondern auch ein Symbol für Wissen und Fantasie. Er lehrt seinen jungen Drachen, was die Liebe zu Büchern und Geschichten bedeutet. Die bunten Farben und die liebevollen Details machen diese Figur zu einem echten Hingucker in jedem Raum. Ob im Bücherregal, auf dem Schreibtisch oder als Teil deiner Sammlung – der Bücherwächter bringt einen Hauch von Magie in dein Zuhause.</p><p>Die Flügel sind zum Stecken und ermöglichen eine einfache Montage, sodass du die Figur nach deinen Wünschen anpassen kannst. Diese Drachen Figur ist nicht nur ein tolles Geschenk für Fantasy-Fans, sondern auch eine wunderbare Ergänzung für dein eigenes Zuhause. Lass dich von der Welt der Drachen verzaubern und genieße die inspirierende Präsenz dieses einzigartigen Kunstwerks.</p>123,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was steht in der Gewinn und Verlustrechnung?
In der Gewinn- und Verlustrechnung werden alle Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenübergestellt. Dabei werden die Umsatzerlöse, sonstige betriebliche Erträge, Material- und Personalkosten, Abschreibungen, Zinsen und Steuern aufgeführt. Das Ergebnis der Gewinn- und Verlustrechnung zeigt, ob das Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, die finanzielle Performance eines Unternehmens zu analysieren. Unternehmen nutzen die Gewinn- und Verlustrechnung, um Investoren, Gläubiger und andere Interessengruppen über ihre finanzielle Situation zu informieren. **
-
Wie lautet der Buchungssatz bei einer Kundenbestellung in der Buchführung?
Der Buchungssatz bei einer Kundenbestellung in der Buchführung lautet in der Regel: Forderungen an Umsatzerlöse. Durch die Kundenbestellung entsteht eine Forderung gegenüber dem Kunden, die als Aktivposten in der Bilanz erfasst wird. Gleichzeitig werden die Umsatzerlöse als Ertragsposten verbucht. **
-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
-
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.