Domain buchführung-bilanz.de kaufen?
Wir ziehen mit dem Projekt
buchführung-bilanz.de um.
Sind Sie am Kauf der Domain
buchführung-bilanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung-bilanz.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **

Ähnliche Suchbegriffe für Der-Journalist-in-den
Top-Angebote
Produkte zum Begriff Der-Journalist-in-den:
-
Der Affe lernt den GenitivAutorentext Der Autor - Dr. Klaus Berndsen - forscht und publizeirt seit vielen Jahren zu Fragen der Neurolinguistik und Rehabilitation. Dabei galt und und gilt sein besonderes Interesse der Hirnforschung in Verbindung mit der Entwicklung und den Störungen der menschlichen Sprache. Er entwickelte neue medizinische Behandlungsmethoden und patentierte medizintechnische Hilfen. Darüber hinaus behandelt er Menschen mit verschiedenen Erkrankungen und Behinderungen, speziell mit Beeinträchtigungen der Sprache und des Sprechens. Klappentext Die menschliche Sprache ist der wichtigste evolutionäre Sprung auf dem Wege vom Menschenaffen zum Menschen. Das Buch erörtert ausgewählte Inhalte zur "Menschheitsgeschichte" und sprachlichen Entwicklung. Informationen aus wissenschaftlichen Quellen wurden dabei so aktuell wie möglich berücksichtigt und so bearbeitet, dass sie für den an Menschheitsgeschichte und Sprache interessierten Leser verständlich sind. Die thematischen Ausführungen werden durch farbige Abbildungen von Kunstwerken ergänzt.Während der Text dem Leser die inhaltliche Interpretation zum Leitthema des Buches vorgibt, eröffnen die Kunstwerke einen Raum, in dem dasselbe Thema individuell interpretiert werden kann. Inhalt Einführung ins Thema; Licht wird auf den Ursprung der Menschheit und ihre Geschichte fallen; Bona fide - In gutem Glauben; Wo die Wiege der Menschen stand; Menschen und Affen; Menschen, Schimpansen und Menschenaffen; Früheste Vorfahren; Paläontologie und Paläoanthropologie; Altersbestimmung fossiler Funde; Methoden zur Altersbestimmung; Molekulare Uhr; Die Mitochondriale Eva; Der Adam des Y-Chromosoms; Wie zuverlässig kann die Molekulargenetik sein?; Systematik fossiler Funde; Systematik ausgewählter Menschenfunde; Evolution der Sprache; Zeugnis Schrift; Sprache ist nicht vom Himmel gefallen; Also sprach der Neandertaler; FOXP2 - Das Sprachgen; Die Sprache im Gehirn; Sprache ohne Organ; Sprache in Millionen Jahren und Epigenetik; Stufenmodell zur Evolution der Sprache; Hat ein großes Gehirn Vorteile; Wie Sprache erlernt wird; Vier konkurrierende Theorien des Spracherwerbs; Wau-Wau, Hau-Ruck, Ha-Ha - Was war zuerst da14,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
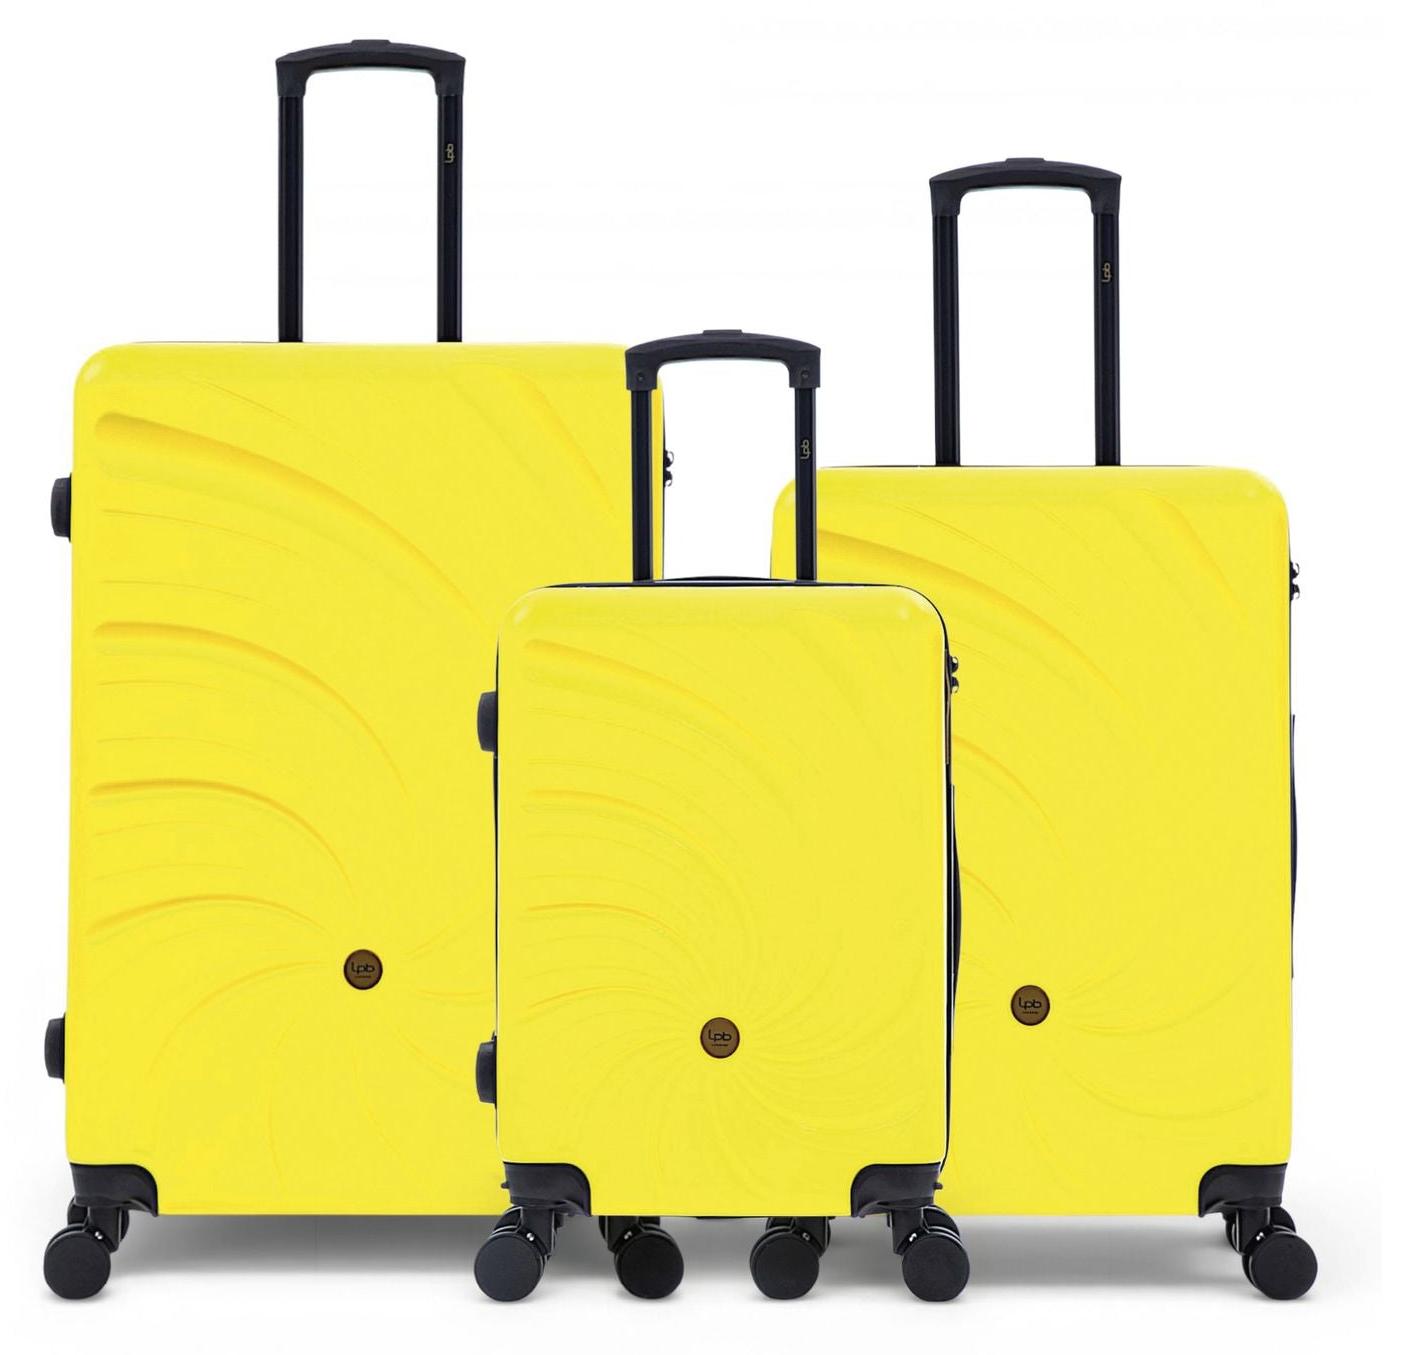
3er-Set Hartschalenkoffer in den Größen "Groß", "Mittel" und "Handgepäck" der Serie SERENABitte beachten Sie dies bei Erhalt Ihres Pakets. Ihr gesamtes Kofferset befindet sich im großen Koffer, wobei die einzelnen Koffer ineinander gesteckt sind.Der aus widerstandsfähigem ABS-Kunststoff gefertigte Großkoffer SERENA von LPB Luggage hält Stößen und Stürzen stand und schützt Ihre persönlichen Gegenstände sicher in seiner Hartschale.GROSSFORMAT SERENA Marke LPB Luggage Abmessungen (H*B*T): 76,5*48,5*29,5 cm (inkl. Rollen); 102 l; 4 kg Außenmaterial: ABS, leicht und widerstandsfähig Innenausstattung: 190D-Polyester Anzahl der Rollen: 4 multidirektionale, geräuscharme Doppelrollen Rollentyp: PP und TPE-Oberfläche Standard-Vorhängeschloss Doppelrohr-Teleskopgriff mit Druckknopf zur individuellen Höhenverstellung Gepäckstück mit 2 verstärkten Tragegriffen: einem oben und einem seitlich Einzigartiges Innenfutter mit zwei Fächern, davon eines mit Reißverschluss und eines mit Riemen Großes Fassungsvermögen, ideal für lange Reisen Der Wochenendkoffer SERENA von LPB Luggage ist robust u577,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
-
Wie berechnet man in der Buchführung den Gewinn?
In der Buchführung wird der Gewinn durch die Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens berechnet. Man addiert alle Einnahmen, wie beispielsweise Umsatzerlöse und Zinseinnahmen, und zieht davon alle Ausgaben ab, wie beispielsweise Personalkosten, Mietkosten und Materialkosten. Der verbleibende Betrag nach Abzug der Aufwendungen stellt den Gewinn dar. Dieser Gewinn gibt Auskunft darüber, wie erfolgreich ein Unternehmen wirtschaftet und ob es rentabel arbeitet. Es ist wichtig, den Gewinn regelmäßig zu berechnen, um die finanzielle Situation des Unternehmens zu überwachen und gegebenenfalls Anpassungen vorzunehmen. **
-
Wie werden Buchungssätze in der doppelten Buchführung korrekt gebildet und welche Auswirkungen haben sie auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Buchungssätze in der doppelten Buchführung werden gebildet, indem mindestens zwei Konten betroffen sind: ein Soll- und ein Habenkonto. Sie haben direkte Auswirkungen auf die Bilanz, da sie die Aktiva und Passiva beeinflussen, sowie auf die Gewinn- und Verlustrechnung, da sie Einnahmen und Ausgaben verbuchen. Durch die korrekte Bildung von Buchungssätzen wird die finanzielle Situation eines Unternehmens transparent dargestellt und die gesetzlichen Anforderungen erfüllt. **
-
Kann man in der Bilanz den Gewinn sehen?
Kann man in der Bilanz den Gewinn sehen? In der Bilanz eines Unternehmens werden die Vermögenswerte, Schulden und Eigenkapitalpositionen zu einem bestimmten Zeitpunkt aufgeführt. Der Gewinn eines Unternehmens wird jedoch nicht direkt in der Bilanz ausgewiesen, da die Bilanz lediglich eine Momentaufnahme der finanziellen Situation darstellt. Der Gewinn wird stattdessen in der Gewinn- und Verlustrechnung erfasst, die zusammen mit der Bilanz einen umfassenden Überblick über die finanzielle Performance des Unternehmens bietet. Die Gewinn- und Verlustrechnung zeigt, wie der Gewinn erzielt wurde und wie er sich auf das Eigenkapital auswirkt. Insgesamt ergänzen sich Bilanz und Gewinn- und Verlustrechnung, um ein vollständiges Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu liefern. **


Wie sieht man den Gewinn in der Bilanz?
In der Bilanz wird der Gewinn in der Regel unter dem Eigenkapital ausgewiesen. Dieser Betrag ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Der Gewinn kann auch als Jahresüberschuss oder Jahresfehlbetrag bezeichnet werden, je nachdem, ob das Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Der Gewinn ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird oft von Investoren und Gläubigern analysiert, um die Rentabilität und Stabilität des Unternehmens zu bewerten. Um den Gewinn in der Bilanz zu sehen, muss man sich den Abschluss des Unternehmens für das entsprechende Geschäftsjahr ansehen. **
Wo finde ich den Gewinn in der Bilanz?
In der Bilanz eines Unternehmens findet sich der Gewinn im Eigenkapitalbereich. Dort wird der Gewinn des Unternehmens nach Abzug aller Kosten und Steuern aufgeführt. Der Gewinn wird entweder als Eigenkapital oder als Gewinnrücklagen ausgewiesen. In der Gewinn- und Verlustrechnung wird der Gewinn ebenfalls detailliert aufgeführt und kann mit dem Gewinn in der Bilanz abgeglichen werden. Der Gewinn ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
Top-Angebote
Produkte zum Begriff Der-Journalist-in-den:
-
Plastoy SAS Der Kleine Prinz fischt in den Wolken 291944Figur: Ein kleiner Prinz sitzt auf dem Mond und "fischt" in den ... 1 x Der Kleine Prinz fischt in den Wolken Sprache: englische Version Anleitung in: (teilweise nur als Download) Typ: Spielzeuge, Sammelfiguren13,49 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
-
Wie berechnet man in der Buchführung den Gewinn?
In der Buchführung wird der Gewinn durch die Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens berechnet. Man addiert alle Einnahmen, wie beispielsweise Umsatzerlöse und Zinseinnahmen, und zieht davon alle Ausgaben ab, wie beispielsweise Personalkosten, Mietkosten und Materialkosten. Der verbleibende Betrag nach Abzug der Aufwendungen stellt den Gewinn dar. Dieser Gewinn gibt Auskunft darüber, wie erfolgreich ein Unternehmen wirtschaftet und ob es rentabel arbeitet. Es ist wichtig, den Gewinn regelmäßig zu berechnen, um die finanzielle Situation des Unternehmens zu überwachen und gegebenenfalls Anpassungen vorzunehmen. **
Ähnliche Suchbegriffe für Der-Journalist-in-den
-
Der Affe lernt den GenitivAutorentext Der Autor - Dr. Klaus Berndsen - forscht und publizeirt seit vielen Jahren zu Fragen der Neurolinguistik und Rehabilitation. Dabei galt und und gilt sein besonderes Interesse der Hirnforschung in Verbindung mit der Entwicklung und den Störungen der menschlichen Sprache. Er entwickelte neue medizinische Behandlungsmethoden und patentierte medizintechnische Hilfen. Darüber hinaus behandelt er Menschen mit verschiedenen Erkrankungen und Behinderungen, speziell mit Beeinträchtigungen der Sprache und des Sprechens. Klappentext Die menschliche Sprache ist der wichtigste evolutionäre Sprung auf dem Wege vom Menschenaffen zum Menschen. Das Buch erörtert ausgewählte Inhalte zur "Menschheitsgeschichte" und sprachlichen Entwicklung. Informationen aus wissenschaftlichen Quellen wurden dabei so aktuell wie möglich berücksichtigt und so bearbeitet, dass sie für den an Menschheitsgeschichte und Sprache interessierten Leser verständlich sind. Die thematischen Ausführungen werden durch farbige Abbildungen von Kunstwerken ergänzt.Während der Text dem Leser die inhaltliche Interpretation zum Leitthema des Buches vorgibt, eröffnen die Kunstwerke einen Raum, in dem dasselbe Thema individuell interpretiert werden kann. Inhalt Einführung ins Thema; Licht wird auf den Ursprung der Menschheit und ihre Geschichte fallen; Bona fide - In gutem Glauben; Wo die Wiege der Menschen stand; Menschen und Affen; Menschen, Schimpansen und Menschenaffen; Früheste Vorfahren; Paläontologie und Paläoanthropologie; Altersbestimmung fossiler Funde; Methoden zur Altersbestimmung; Molekulare Uhr; Die Mitochondriale Eva; Der Adam des Y-Chromosoms; Wie zuverlässig kann die Molekulargenetik sein?; Systematik fossiler Funde; Systematik ausgewählter Menschenfunde; Evolution der Sprache; Zeugnis Schrift; Sprache ist nicht vom Himmel gefallen; Also sprach der Neandertaler; FOXP2 - Das Sprachgen; Die Sprache im Gehirn; Sprache ohne Organ; Sprache in Millionen Jahren und Epigenetik; Stufenmodell zur Evolution der Sprache; Hat ein großes Gehirn Vorteile; Wie Sprache erlernt wird; Vier konkurrierende Theorien des Spracherwerbs; Wau-Wau, Hau-Ruck, Ha-Ha - Was war zuerst da14,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3er-Set Hartschalenkoffer in den Größen "Groß", "Mittel" und "Handgepäck" der Serie SERENABitte beachten Sie dies bei Erhalt Ihres Pakets. Ihr gesamtes Kofferset befindet sich im großen Koffer, wobei die einzelnen Koffer ineinander gesteckt sind.Der aus widerstandsfähigem ABS-Kunststoff gefertigte Großkoffer SERENA von LPB Luggage hält Stößen und Stürzen stand und schützt Ihre persönlichen Gegenstände sicher in seiner Hartschale.GROSSFORMAT SERENA Marke LPB Luggage Abmessungen (H*B*T): 76,5*48,5*29,5 cm (inkl. Rollen); 102 l; 4 kg Außenmaterial: ABS, leicht und widerstandsfähig Innenausstattung: 190D-Polyester Anzahl der Rollen: 4 multidirektionale, geräuscharme Doppelrollen Rollentyp: PP und TPE-Oberfläche Standard-Vorhängeschloss Doppelrohr-Teleskopgriff mit Druckknopf zur individuellen Höhenverstellung Gepäckstück mit 2 verstärkten Tragegriffen: einem oben und einem seitlich Einzigartiges Innenfutter mit zwei Fächern, davon eines mit Reißverschluss und eines mit Riemen Großes Fassungsvermögen, ideal für lange Reisen Der Wochenendkoffer SERENA von LPB Luggage ist robust u577,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fudalla, Mark: Bilanzierung und Jahresabschluss in der KommunalverwaltungBilanzierung und Jahresabschluss in der Kommunalverwaltung , Grundsätze für das "Neue Kommunale Finanzmanagement" (NKF) , Bremsbeläge > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20230308, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Fudalla, Mark~Tölle, Martin~Wöste, Christian, Auflage: 23005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 363, Abbildungen: mit zahlreichen Abbildungen, Keyword: Gesamtabschluss; Bilanzanalyse; Kommunen; NKF; Konzernabschluss, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Kommunalwesen~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaft / Finanzen, Kredit, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Öffentliches Finanz- und Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 143, Höhe: 21, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2114145, Vorgänger EAN: 9783503157891 9783503129102 9783503112418 9783503103072, eBook EAN: 9783503236008, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Buchungssätze in der doppelten Buchführung korrekt gebildet und welche Auswirkungen haben sie auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Buchungssätze in der doppelten Buchführung werden gebildet, indem mindestens zwei Konten betroffen sind: ein Soll- und ein Habenkonto. Sie haben direkte Auswirkungen auf die Bilanz, da sie die Aktiva und Passiva beeinflussen, sowie auf die Gewinn- und Verlustrechnung, da sie Einnahmen und Ausgaben verbuchen. Durch die korrekte Bildung von Buchungssätzen wird die finanzielle Situation eines Unternehmens transparent dargestellt und die gesetzlichen Anforderungen erfüllt. **
-
Kann man in der Bilanz den Gewinn sehen?
Kann man in der Bilanz den Gewinn sehen? In der Bilanz eines Unternehmens werden die Vermögenswerte, Schulden und Eigenkapitalpositionen zu einem bestimmten Zeitpunkt aufgeführt. Der Gewinn eines Unternehmens wird jedoch nicht direkt in der Bilanz ausgewiesen, da die Bilanz lediglich eine Momentaufnahme der finanziellen Situation darstellt. Der Gewinn wird stattdessen in der Gewinn- und Verlustrechnung erfasst, die zusammen mit der Bilanz einen umfassenden Überblick über die finanzielle Performance des Unternehmens bietet. Die Gewinn- und Verlustrechnung zeigt, wie der Gewinn erzielt wurde und wie er sich auf das Eigenkapital auswirkt. Insgesamt ergänzen sich Bilanz und Gewinn- und Verlustrechnung, um ein vollständiges Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu liefern. **
-
Wie sieht man den Gewinn in der Bilanz?
In der Bilanz wird der Gewinn in der Regel unter dem Eigenkapital ausgewiesen. Dieser Betrag ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Der Gewinn kann auch als Jahresüberschuss oder Jahresfehlbetrag bezeichnet werden, je nachdem, ob das Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Der Gewinn ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird oft von Investoren und Gläubigern analysiert, um die Rentabilität und Stabilität des Unternehmens zu bewerten. Um den Gewinn in der Bilanz zu sehen, muss man sich den Abschluss des Unternehmens für das entsprechende Geschäftsjahr ansehen. **
-
Wo finde ich den Gewinn in der Bilanz?
In der Bilanz eines Unternehmens findet sich der Gewinn im Eigenkapitalbereich. Dort wird der Gewinn des Unternehmens nach Abzug aller Kosten und Steuern aufgeführt. Der Gewinn wird entweder als Eigenkapital oder als Gewinnrücklagen ausgewiesen. In der Gewinn- und Verlustrechnung wird der Gewinn ebenfalls detailliert aufgeführt und kann mit dem Gewinn in der Bilanz abgeglichen werden. Der Gewinn ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.