Domain buchführung-bilanz.de kaufen?
Wir ziehen mit dem Projekt
buchführung-bilanz.de um.
Sind Sie am Kauf der Domain
buchführung-bilanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung-bilanz.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
Ähnliche Suchbegriffe für Calciumgluconat
Top-Angebote
Produkte zum Begriff Calciumgluconat:
-
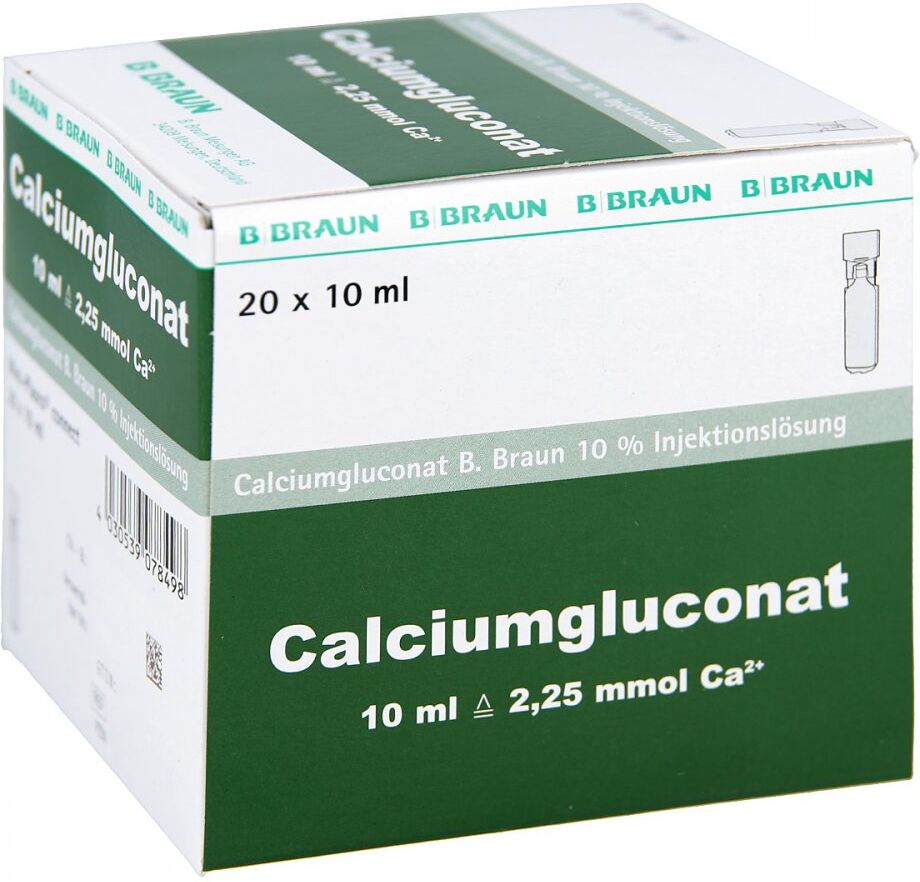
Calciumgluconat 10% Mpc Injektionslösung 200 MLWichtige Hinweise (Pflichtangaben): Calciumgluconat B. Braun 10 % Injektionslösung. Anwendungsgebiete: wird angewendet zur Zufuhr von Calcium bei stark erniedrigtem Calciumspiegel im Blut (Hypocalcämie) mit akuten Anzeichen wie Empfindungsstörungen der Haut (Taubheit, Kribbeln, Brennen), krampfartiger Muskelstarre (Tetanie), Krämpfen an Händen und Füßen, Koliken, Muskelschwäche und Verwirrtheit, bis hin zu epilepsieartigen Krampfanfällen und Herzsymptomen (z.B. unregelmäßiger Herzschlag und sogar akutes Herzversagen). Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Calciumgluconat B. Braun 10 % Injektionslösung Wirkstoff: Calciumgluconat Lesen Sie die gesamte Packungsbeilage sorgfältig durch, bevor Sie mit der Anwendung dieses Arzneimittels beginnen, denn sie enthält wichtige Informationen für Sie. Heben Sie die Packungsbeilage auf. Vielleicht möchten Sie diese später nochmals lesen. Wenn Sie weitere Fragen haben, wenden Sie sich bitte an Ihren Arzt. Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Siehe Abschnitt 4. Was in dieser Packungsbeilage steht: WAS IST CALCIUMGLUCONAT B. BRAUN 10 % INJEKTIONSLÖSUNG UND WOFÜR WIRD SIE ANGEWENDET? WAS SOLLTEN SIE VOR DER ANWENDUNG VON CALCIUMGLUCONAT B. BRAUN 10 °/O INJEKTIONSLÖSUNG BEACHTEN? WIE IST CALCIUMGLUCONAT B. BRAUN 10 % INJEKTIONSLÖSUNG ANZUWENDEN? WELCHE NEBENWIRKUNGEN SIND MÖGLICH? WIE IST CALCIUMGLUCONAT B. BRAUN 10 % INJEKTIONSLÖSUNG AUFZUBEWAHREN? INHALT DER PACKUNG UND WEITERE INFORMATIONEN 1. WAS IST CALCIUMGLUCONAT B. BRAUN 10 % INJEKTIONSLÖSUNG UND WOFÜR WIRD SIE ANGEWENDET? Calciumgluconat B. Braun 10 % ist eine Injektionslösung zur Zufuhr von Calcium. Calciumgluconat B. Braun 10 % wird angewendet zur Zufuhr von Calcium bei stark erniedrigtem Calciumspiegel im Blut (Hypocalcämie) mit akuten Anzeichen wie Empfindungsstörungen der Haut (Taubheit, Kribbeln, Brennen), krampfartiger Muskelstarre (Tetanie), Krämpfen an Händen und Füßen, Koliken, Muskelschwäche und Verwirrtheit, bis hin zu epilepsieartigen Krampfanfällen und Herzsymptomen (z.B. unregelmäßiger Herzschlag und sogar akutes Herzversagen). 2. WAS SOLLTEN SIE VOR DER ANWENDUNG VON CALCIUMGLUCONAT B. BRAUN 10 % INJEKTIONSLÖSUNG BEACHTEN? Calciumgluconat B. Braun 10 % darf nicht angewendet werden: wenn Sie allergisch gegen Calciumgluconat oder einen der in Abschnitt 6 genannten sonstigen Bestandteile dieses Arzneimittels sind, wenn Sie einen erhöhten Calciumspiegel im Blut (Hypercalcämie) haben z.B. bei Überfunktion der Nebenschilddrüsen, erhöhtem Vitamin–D–Spiegel im Blut, Tumorerkrankungen mit Knochenabbau, eingeschränkter Nierenfunktion, Osteoporose durch fehlende Bewegung, Sarkoidose und das sogenannte Milch–Alkali–Syndrom, bei überhöhter Calciumausscheidung im Urin, bei Vergiftung mit Digitalispräparaten (eineArtvon Herzmedikamenten), bei Behandlung mit Digitalispräparaten, sofern Ihr Calciumspiegel nicht extrem erniedrigt ist und Sie lebensbedrohliche Symptome haben, die nur durch sofortige Injektion von Calcium behoben werden können. Das Antibiotikum Ceftriaxon darf nicht bei Frühgeborenen und Neugeborenen (< 28 Tage alt) angewendet werden, wenn sie calciumhaltige Präparate erhalten (oder voraussichtlich erhalten werden), die in eine Vene verabreicht werden. Warnhinweise und Vorsichtsmaßnahmen: Bitte sprechen Sie mit ihrem Arzt, bevor Sie Calciumgluconat b. braun 10 % Injektionslösung anwenden. Wenn Sie regelmäßig Digitalispräparate einnehmen und bei Ihnen ausnahmsweise eine Calciuminjektion zwingend erforderlich ist (siehe oben), wird Ihr Arzt Ihre Herzfunktion sorgfältig überwachen. Die Überwachung stellt sicher, dass eine eventuelle Verschlechterung der Herzfunktion, z.B. schwere Arrhythmien (Herzrhythmusstörungen) unverzüglich behandelt werden können. Ihr Arzt wird sehr sorgfältig abwägen, ob dieses Arzneimittel für Sie geeignet ist, wenn Sie unter Nierenverkalkung (Nephrokalzinose), Herzerkrankungen, Sarkoidose (Morbus Boeck) leiden. In diesen Fällen sollten Sie Calciuminjektionen nur erhalten, wenn diese zwingend erforderlich sind. Dies gilt auch, wenn Sie Adrenalin erhalten (siehe »Anwendung von Calciumgluconat B. Braun 10 % Injektionslösung zusammen mit anderen Arzneimitteln") und ebenso bei höherem Lebensalter. Eine Beeinträchtigung der Nierenfunktion (Niereninsuffizienz) kann mit einem erhöhten Calciumspiegel im Blut und einer Überfunktion der Nebenschilddrüsen einhergehen. Wenn Sie unter einer Niereninsuffizienz leiden, sollten Sie daher Calciuminjektionen nur erhalten, wenn dies zwingend erforderlich ist. I11,21 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **
-
Wie erstelle ich eine Bilanz und Gewinn- und Verlustrechnung für mein Unternehmen?
1. Sammle alle relevanten finanziellen Informationen deines Unternehmens, wie Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. 2. Erstelle eine Bilanz, indem du die Vermögenswerte auf der linken Seite und die Verbindlichkeiten auf der rechten Seite auflistest. 3. Erstelle eine Gewinn- und Verlustrechnung, indem du die Einnahmen von den Ausgaben abziehst, um den Gewinn oder Verlust für einen bestimmten Zeitraum zu ermitteln. **
-
Wie werden Buchungssätze in der doppelten Buchführung korrekt gebildet und welche Auswirkungen haben sie auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Buchungssätze in der doppelten Buchführung werden gebildet, indem mindestens zwei Konten betroffen sind: ein Soll- und ein Habenkonto. Sie haben direkte Auswirkungen auf die Bilanz, da sie die Aktiva und Passiva beeinflussen, sowie auf die Gewinn- und Verlustrechnung, da sie Einnahmen und Ausgaben verbuchen. Durch die korrekte Bildung von Buchungssätzen wird die finanzielle Situation eines Unternehmens transparent dargestellt und die gesetzlichen Anforderungen erfüllt. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **


Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Top-Angebote
Produkte zum Begriff Calciumgluconat:
-
Calciumgluconat 10% Mpc InjektionslösungZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Calciumgluconat 10% Mpc Injektionslösung sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.12,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Calciumgluconat 10% Mpc Injektionslösung 200 MLWichtige Hinweise (Pflichtangaben): Calciumgluconat B. Braun 10 % Injektionslösung. Anwendungsgebiete: wird angewendet zur Zufuhr von Calcium bei stark erniedrigtem Calciumspiegel im Blut (Hypocalcämie) mit akuten Anzeichen wie Empfindungsstörungen der Haut (Taubheit, Kribbeln, Brennen), krampfartiger Muskelstarre (Tetanie), Krämpfen an Händen und Füßen, Koliken, Muskelschwäche und Verwirrtheit, bis hin zu epilepsieartigen Krampfanfällen und Herzsymptomen (z.B. unregelmäßiger Herzschlag und sogar akutes Herzversagen). Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Calciumgluconat B. Braun 10 % Injektionslösung Wirkstoff: Calciumgluconat Lesen Sie die gesamte Packungsbeilage sorgfältig durch, bevor Sie mit der Anwendung dieses Arzneimittels beginnen, denn sie enthält wichtige Informationen für Sie. Heben Sie die Packungsbeilage auf. Vielleicht möchten Sie diese später nochmals lesen. Wenn Sie weitere Fragen haben, wenden Sie sich bitte an Ihren Arzt. Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Siehe Abschnitt 4. Was in dieser Packungsbeilage steht: WAS IST CALCIUMGLUCONAT B. BRAUN 10 % INJEKTIONSLÖSUNG UND WOFÜR WIRD SIE ANGEWENDET? WAS SOLLTEN SIE VOR DER ANWENDUNG VON CALCIUMGLUCONAT B. BRAUN 10 °/O INJEKTIONSLÖSUNG BEACHTEN? WIE IST CALCIUMGLUCONAT B. BRAUN 10 % INJEKTIONSLÖSUNG ANZUWENDEN? WELCHE NEBENWIRKUNGEN SIND MÖGLICH? WIE IST CALCIUMGLUCONAT B. BRAUN 10 % INJEKTIONSLÖSUNG AUFZUBEWAHREN? INHALT DER PACKUNG UND WEITERE INFORMATIONEN 1. WAS IST CALCIUMGLUCONAT B. BRAUN 10 % INJEKTIONSLÖSUNG UND WOFÜR WIRD SIE ANGEWENDET? Calciumgluconat B. Braun 10 % ist eine Injektionslösung zur Zufuhr von Calcium. Calciumgluconat B. Braun 10 % wird angewendet zur Zufuhr von Calcium bei stark erniedrigtem Calciumspiegel im Blut (Hypocalcämie) mit akuten Anzeichen wie Empfindungsstörungen der Haut (Taubheit, Kribbeln, Brennen), krampfartiger Muskelstarre (Tetanie), Krämpfen an Händen und Füßen, Koliken, Muskelschwäche und Verwirrtheit, bis hin zu epilepsieartigen Krampfanfällen und Herzsymptomen (z.B. unregelmäßiger Herzschlag und sogar akutes Herzversagen). 2. WAS SOLLTEN SIE VOR DER ANWENDUNG VON CALCIUMGLUCONAT B. BRAUN 10 % INJEKTIONSLÖSUNG BEACHTEN? Calciumgluconat B. Braun 10 % darf nicht angewendet werden: wenn Sie allergisch gegen Calciumgluconat oder einen der in Abschnitt 6 genannten sonstigen Bestandteile dieses Arzneimittels sind, wenn Sie einen erhöhten Calciumspiegel im Blut (Hypercalcämie) haben z.B. bei Überfunktion der Nebenschilddrüsen, erhöhtem Vitamin–D–Spiegel im Blut, Tumorerkrankungen mit Knochenabbau, eingeschränkter Nierenfunktion, Osteoporose durch fehlende Bewegung, Sarkoidose und das sogenannte Milch–Alkali–Syndrom, bei überhöhter Calciumausscheidung im Urin, bei Vergiftung mit Digitalispräparaten (eineArtvon Herzmedikamenten), bei Behandlung mit Digitalispräparaten, sofern Ihr Calciumspiegel nicht extrem erniedrigt ist und Sie lebensbedrohliche Symptome haben, die nur durch sofortige Injektion von Calcium behoben werden können. Das Antibiotikum Ceftriaxon darf nicht bei Frühgeborenen und Neugeborenen (< 28 Tage alt) angewendet werden, wenn sie calciumhaltige Präparate erhalten (oder voraussichtlich erhalten werden), die in eine Vene verabreicht werden. Warnhinweise und Vorsichtsmaßnahmen: Bitte sprechen Sie mit ihrem Arzt, bevor Sie Calciumgluconat b. braun 10 % Injektionslösung anwenden. Wenn Sie regelmäßig Digitalispräparate einnehmen und bei Ihnen ausnahmsweise eine Calciuminjektion zwingend erforderlich ist (siehe oben), wird Ihr Arzt Ihre Herzfunktion sorgfältig überwachen. Die Überwachung stellt sicher, dass eine eventuelle Verschlechterung der Herzfunktion, z.B. schwere Arrhythmien (Herzrhythmusstörungen) unverzüglich behandelt werden können. Ihr Arzt wird sehr sorgfältig abwägen, ob dieses Arzneimittel für Sie geeignet ist, wenn Sie unter Nierenverkalkung (Nephrokalzinose), Herzerkrankungen, Sarkoidose (Morbus Boeck) leiden. In diesen Fällen sollten Sie Calciuminjektionen nur erhalten, wenn diese zwingend erforderlich sind. Dies gilt auch, wenn Sie Adrenalin erhalten (siehe »Anwendung von Calciumgluconat B. Braun 10 % Injektionslösung zusammen mit anderen Arzneimitteln") und ebenso bei höherem Lebensalter. Eine Beeinträchtigung der Nierenfunktion (Niereninsuffizienz) kann mit einem erhöhten Calciumspiegel im Blut und einer Überfunktion der Nebenschilddrüsen einhergehen. Wenn Sie unter einer Niereninsuffizienz leiden, sollten Sie daher Calciuminjektionen nur erhalten, wenn dies zwingend erforderlich ist. I11,21 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
-
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **
-
Wie erstelle ich eine Bilanz und Gewinn- und Verlustrechnung für mein Unternehmen?
1. Sammle alle relevanten finanziellen Informationen deines Unternehmens, wie Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. 2. Erstelle eine Bilanz, indem du die Vermögenswerte auf der linken Seite und die Verbindlichkeiten auf der rechten Seite auflistest. 3. Erstelle eine Gewinn- und Verlustrechnung, indem du die Einnahmen von den Ausgaben abziehst, um den Gewinn oder Verlust für einen bestimmten Zeitraum zu ermitteln. **
Ähnliche Suchbegriffe für Calciumgluconat
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Buchungssätze in der doppelten Buchführung korrekt gebildet und welche Auswirkungen haben sie auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Buchungssätze in der doppelten Buchführung werden gebildet, indem mindestens zwei Konten betroffen sind: ein Soll- und ein Habenkonto. Sie haben direkte Auswirkungen auf die Bilanz, da sie die Aktiva und Passiva beeinflussen, sowie auf die Gewinn- und Verlustrechnung, da sie Einnahmen und Ausgaben verbuchen. Durch die korrekte Bildung von Buchungssätzen wird die finanzielle Situation eines Unternehmens transparent dargestellt und die gesetzlichen Anforderungen erfüllt. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.