Domain buchführung-bilanz.de kaufen?
Wir ziehen mit dem Projekt
buchführung-bilanz.de um.
Sind Sie am Kauf der Domain
buchführung-bilanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung-bilanz.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **


Ähnliche Suchbegriffe für Anwendungsbereich
Top-Angebote
Produkte zum Begriff Anwendungsbereich:
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
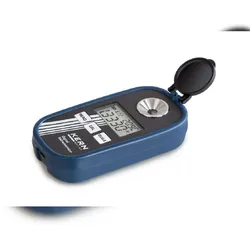
Kern ORM 2CO | digitales Refraktometer | Anwendungsbereich KaffeeKern ORM 2CO | digitales Refraktometer | Anwendungsbereich Kaffee Durch ihre handliche Bauweise sind sie für den bequemen und schnellen Alltagsgebrauch geeignet Das große und klar ablesbare Display mit integrierter Temperaturanzeige unterstützt den Anwender bei der sicheren Bestimmung des Messwertes Die integrierte automatische Temperaturkompensation (ATC) ermöglicht eine einfache und schnelle Arbeitsweise, da keine manuelle Umrechnung des Messergebnisses notwendig ist Eine schnelle und benutzerfreundliche Kalibrierung des Refraktometers ist jederzeit mit Hilfe von handelsüblichem destilliertem Wasser möglich Die Modelle der KERN ORM-Serie sind präzise, universelle und wartungsfreie digitale Handrefraktometer Sie zeichnen sich durch ihre einfache Handhabung und Robustheit aus Die Refraktometer der KERN ORM-Serie sind nach der internationalen Schutzklasse IP65 gegen Staub und Spritzwasser geschützt. Sie können das Refraktometer nach Benutzung unter fließendem Wasser abspülen Im Lieferumfang enthalten sind: - Prismadeckel - Pipette - 1 × AAA (1,5 V) - Bedienungsanleitung Folgende Modelle sind besonders geeignet für die Messung der gelösten Feststoffe (TDS) im Kaffee, um damit die Stärke einer Tasse Kaffee zu bestimmen oder zu vergleichen. Für Röstereien wird der TDS%-Wert verwendet, um den Löslichkeitsgrad einer Röstung zu bestimmen und die Qualität zu kontrollieren. Wahlweise kann auch Brix oder der Brechungsindex angezeigt werden. Hauptanwendungsbereiche: - Kaffeeindustrie - Kaffeeröstereien - Kaffeewettbewerbe Refraktometer Typ: Handrefraktometer Skala - Anzeigetyp: Digital Anwendungsbereich: Kaffee Messmethode: Totalreflexion Automatische Temperaturkompensation: ja Messtemperatur (°C): 0 °C – 40 °C Skala Kaffee: TDS 2 Messbereich Kaffee TDS 2: 0 % – 25 % Teilung Kaffee TDS 2: 0,1 % Skala Brix : ja Messbereich Brix: 0 % – 30 % Genauigkeit Brix: ±0,2 % Teilung Brix: 0,01 % Skala Brechungsindex: ja Messbereich Brechungsindex: 1,3330 nD – 1,4200 nD Teilung Brechungsindex: 0,0001 nD IP-Schutz - Komplettgerät: IP65 Abmessungen (B×T×H): 121×58×25 mm Produktfamilie ORM-CO Hinweis nach Batteriegesetz Da wir Batterien und Akkus bzw. solche Geräte verkaufen, die Batterien und Akkus enthalten, sind wir nach dem Batteriegesetz (BattG) verpflichtet, Sie auf Folgendes hinzuweisen: Sie dürfen Batterien und Akkus nicht im Hausmüll entsorgen. Sie sind zur Rückgabe gebrauchter Batterien und Akkus gesetzlich verpflichtet. Altbatterien können Schadstoffe enthalten, die bei nicht sachgemäßer Lagerung oder Entsorgung die Umwelt oder Ihre Gesundheit schädigen können. Batterien enthalten aber auch wichtige Rohstoffe wie z.B. Eisen, Zink, Mangan oder Nickel und werden wieder verwertet. Die Batterien und Akkus können Sie nach Gebrach wieder an uns zurücksenden oder bei einer Sammelstelle (z.B. im Handel oder bei einer kommunalen Sammelstelle) unentgeltlich abgeben. Das nachstehend abgebildete durchgekreuzte Mülltonnensymbol auf Batterien und Akkus und Produkten, die Batterien und Akkus enthalten, bedeutet, dass Batterien und Akkus nicht im Hausmüll entsorgt werden dürfen. (Pb, Cd, Hg) Symbole die unter diesem Zeichen stehen haben die folgende Bedeutung: Pb: Batterie enthält Blei Cd: Batterie enthält Cadmium Hg: Batterie enthält Quecksilber374,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **
-
Wie erstelle ich eine Bilanz und Gewinn- und Verlustrechnung für mein Unternehmen?
1. Sammle alle relevanten finanziellen Informationen deines Unternehmens, wie Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. 2. Erstelle eine Bilanz, indem du die Vermögenswerte auf der linken Seite und die Verbindlichkeiten auf der rechten Seite auflistest. 3. Erstelle eine Gewinn- und Verlustrechnung, indem du die Einnahmen von den Ausgaben abziehst, um den Gewinn oder Verlust für einen bestimmten Zeitraum zu ermitteln. **
-
Wie werden Buchungssätze in der doppelten Buchführung korrekt gebildet und welche Auswirkungen haben sie auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Buchungssätze in der doppelten Buchführung werden gebildet, indem mindestens zwei Konten betroffen sind: ein Soll- und ein Habenkonto. Sie haben direkte Auswirkungen auf die Bilanz, da sie die Aktiva und Passiva beeinflussen, sowie auf die Gewinn- und Verlustrechnung, da sie Einnahmen und Ausgaben verbuchen. Durch die korrekte Bildung von Buchungssätzen wird die finanzielle Situation eines Unternehmens transparent dargestellt und die gesetzlichen Anforderungen erfüllt. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **

Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Top-Angebote
Produkte zum Begriff Anwendungsbereich:
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
-
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **
-
Wie erstelle ich eine Bilanz und Gewinn- und Verlustrechnung für mein Unternehmen?
1. Sammle alle relevanten finanziellen Informationen deines Unternehmens, wie Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. 2. Erstelle eine Bilanz, indem du die Vermögenswerte auf der linken Seite und die Verbindlichkeiten auf der rechten Seite auflistest. 3. Erstelle eine Gewinn- und Verlustrechnung, indem du die Einnahmen von den Ausgaben abziehst, um den Gewinn oder Verlust für einen bestimmten Zeitraum zu ermitteln. **
Ähnliche Suchbegriffe für Anwendungsbereich
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kern ORM 2CO | digitales Refraktometer | Anwendungsbereich KaffeeKern ORM 2CO | digitales Refraktometer | Anwendungsbereich Kaffee Durch ihre handliche Bauweise sind sie für den bequemen und schnellen Alltagsgebrauch geeignet Das große und klar ablesbare Display mit integrierter Temperaturanzeige unterstützt den Anwender bei der sicheren Bestimmung des Messwertes Die integrierte automatische Temperaturkompensation (ATC) ermöglicht eine einfache und schnelle Arbeitsweise, da keine manuelle Umrechnung des Messergebnisses notwendig ist Eine schnelle und benutzerfreundliche Kalibrierung des Refraktometers ist jederzeit mit Hilfe von handelsüblichem destilliertem Wasser möglich Die Modelle der KERN ORM-Serie sind präzise, universelle und wartungsfreie digitale Handrefraktometer Sie zeichnen sich durch ihre einfache Handhabung und Robustheit aus Die Refraktometer der KERN ORM-Serie sind nach der internationalen Schutzklasse IP65 gegen Staub und Spritzwasser geschützt. Sie können das Refraktometer nach Benutzung unter fließendem Wasser abspülen Im Lieferumfang enthalten sind: - Prismadeckel - Pipette - 1 × AAA (1,5 V) - Bedienungsanleitung Folgende Modelle sind besonders geeignet für die Messung der gelösten Feststoffe (TDS) im Kaffee, um damit die Stärke einer Tasse Kaffee zu bestimmen oder zu vergleichen. Für Röstereien wird der TDS%-Wert verwendet, um den Löslichkeitsgrad einer Röstung zu bestimmen und die Qualität zu kontrollieren. Wahlweise kann auch Brix oder der Brechungsindex angezeigt werden. Hauptanwendungsbereiche: - Kaffeeindustrie - Kaffeeröstereien - Kaffeewettbewerbe Refraktometer Typ: Handrefraktometer Skala - Anzeigetyp: Digital Anwendungsbereich: Kaffee Messmethode: Totalreflexion Automatische Temperaturkompensation: ja Messtemperatur (°C): 0 °C – 40 °C Skala Kaffee: TDS 2 Messbereich Kaffee TDS 2: 0 % – 25 % Teilung Kaffee TDS 2: 0,1 % Skala Brix : ja Messbereich Brix: 0 % – 30 % Genauigkeit Brix: ±0,2 % Teilung Brix: 0,01 % Skala Brechungsindex: ja Messbereich Brechungsindex: 1,3330 nD – 1,4200 nD Teilung Brechungsindex: 0,0001 nD IP-Schutz - Komplettgerät: IP65 Abmessungen (B×T×H): 121×58×25 mm Produktfamilie ORM-CO Hinweis nach Batteriegesetz Da wir Batterien und Akkus bzw. solche Geräte verkaufen, die Batterien und Akkus enthalten, sind wir nach dem Batteriegesetz (BattG) verpflichtet, Sie auf Folgendes hinzuweisen: Sie dürfen Batterien und Akkus nicht im Hausmüll entsorgen. Sie sind zur Rückgabe gebrauchter Batterien und Akkus gesetzlich verpflichtet. Altbatterien können Schadstoffe enthalten, die bei nicht sachgemäßer Lagerung oder Entsorgung die Umwelt oder Ihre Gesundheit schädigen können. Batterien enthalten aber auch wichtige Rohstoffe wie z.B. Eisen, Zink, Mangan oder Nickel und werden wieder verwertet. Die Batterien und Akkus können Sie nach Gebrach wieder an uns zurücksenden oder bei einer Sammelstelle (z.B. im Handel oder bei einer kommunalen Sammelstelle) unentgeltlich abgeben. Das nachstehend abgebildete durchgekreuzte Mülltonnensymbol auf Batterien und Akkus und Produkten, die Batterien und Akkus enthalten, bedeutet, dass Batterien und Akkus nicht im Hausmüll entsorgt werden dürfen. (Pb, Cd, Hg) Symbole die unter diesem Zeichen stehen haben die folgende Bedeutung: Pb: Batterie enthält Blei Cd: Batterie enthält Cadmium Hg: Batterie enthält Quecksilber374,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kern ORM 2SU | digitales Refraktometer | Anwendungsbereich ZuckerKern ORM 2SU | digitales Refraktometer | Anwendungsbereich Zucker Die Modelle der KERN ORM-Serie sind präzise, universelle und wartungsfreie digitale Handrefraktometer Sie zeichnen sich durch ihre einfache Handhabung und Robustheit aus Durch ihre handliche Bauweise sind sie für den bequemen und schnellen Alltagsgebrauch geeignet Das große und klar ablesbare Display mit integrierter Temperaturanzeige unterstützt den Anwender bei der sicheren Bestimmung des Messwertes Die integrierte automatische Temperaturkompensation (ATC) ermöglicht eine einfache und schnelle Arbeitsweise, da keine manuelle Umrechnung des Messergebnisses notwendig ist Eine schnelle und benutzerfreundliche Kalibrierung des Refraktometers ist jederzeit mit Hilfe von handelsüblichem destilliertem Wasser möglich Die Refraktometer der KERN ORM-Serie sind nach der internationalen Schutzklasse IP65 gegen Staub und Spritzwasser geschützt. Sie können das Refraktometer nach Benutzung unter fließendem Wasser abspülen Im Lieferumfang enthalten sind: - Prismadeckel - Pipette - 1 × AAA (1,5 V) - Bedienungsanleitung Dieses Modell ist besonders geeignet für eine direkte Messung verschiedener Zuckerarten. Diese dienen zur Bestimmung des Gehalts der jeweiligen Zuckerart in wasserbasierten Flüssigkeiten. Es kann zwischen den vier verschiedenen Skalen gewechselt werden. Hauptanwendungsbereiche: - Lebensmittelindustrie: Getränke, Obst, Früchte, Süßigkeiten - Bestimmung des Reifegrades von Früchten zur Qualitätskontrolle bei der Ernte - Restaurants und Großküchen Refraktometer Typ: Handrefraktometer Skala - Anzeigetyp: Digital Anwendungsbereich: Zucker Messmethode: Totalreflexion: Automatische Temperaturkompensation: ja Messtemperatur (°C): 0 °C – 40 °C Skala Laktose (Milchzucker): ja Messbereich Laktose (Milchzucker): 0 % – 17 % Teilung Laktose (Milchzucker): 0,1 % Skala Maltose (Malzzucker): ja Messbereich Maltose (Malzzucker): 0 % – 16 % Skala Dextran: ja Messbereich Dextran: 0 % – 11 % Teilung Dextran: 0,1 % Skala Brix: ja Messbereich Brix: 0 % – 50 % Teilung Brix: 0,1 % Genauigkeit Brix: ±0,2 % IP-Schutz - Komplettgerät: IP65 Abmessungen (B×T×H): 121×58×25 mm Produktfamilie: ORM-SU Hinweis nach Batteriegesetz Da wir Batterien und Akkus bzw. solche Geräte verkaufen, die Batterien und Akkus enthalten, sind wir nach dem Batteriegesetz (BattG) verpflichtet, Sie auf Folgendes hinzuweisen: Sie dürfen Batterien und Akkus nicht im Hausmüll entsorgen. Sie sind zur Rückgabe gebrauchter Batterien und Akkus gesetzlich verpflichtet. Altbatterien können Schadstoffe enthalten, die bei nicht sachgemäßer Lagerung oder Entsorgung die Umwelt oder Ihre Gesundheit schädigen können. Batterien enthalten aber auch wichtige Rohstoffe wie z.B. Eisen, Zink, Mangan oder Nickel und werden wieder verwertet. Die Batterien und Akkus können Sie nach Gebrach wieder an uns zurücksenden oder bei einer Sammelstelle (z.B. im Handel oder bei einer kommunalen Sammelstelle) unentgeltlich abgeben. Das nachstehend abgebildete durchgekreuzte Mülltonnensymbol auf Batterien und Akkus und Produkten, die Batterien und Akkus enthalten, bedeutet, dass Batterien und Akkus nicht im Hausmüll entsorgt werden dürfen. (Pb, Cd, Hg) Symbole die unter diesem Zeichen stehen haben die folgende Bedeutung: Pb: Batterie enthält Blei Cd: Batterie enthält Cadmium Hg: Batterie enthält Quecksilber373,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kern ORM 2WN | digitales Refraktometer | Anwendungsbereich WeinKern ORM 2WN | digitales Refraktometer | Anwendungsbereich Wein Durch ihre handliche Bauweise sind sie für den bequemen und schnellen Alltagsgebrauch geeignet Das große und klar ablesbare Display mit integrierter Temperaturanzeige unterstützt den Anwender bei der sicheren Bestimmung des Messwertes Die integrierte automatische Temperaturkompensation (ATC) ermöglicht eine einfache und schnelle Arbeitsweise, da keine manuelle Umrechnung des Messergebnisses notwendig ist Eine schnelle und benutzerfreundliche Kalibrierung des Refraktometers ist jederzeit mit Hilfe von handelsüblichem destilliertem Wasser möglich Die Modelle der KERN ORM-Serie sind präzise, universelle und wartungsfreie digitale Handrefraktometer Sie zeichnen sich durch ihre einfache Handhabung und Robustheit aus Die Refraktometer der KERN ORM-Serie sind nach der internationalen Schutzklasse IP65 gegen Staub und Spritzwasser geschützt. Sie können das Refraktometer nach Benutzung unter fließendem Wasser abspülen Im Lieferumfang enthalten sind: - Prismadeckel - Pipette - 1 × AAA (1,5 V) - Bedienungsanleitung Dieses Modell ist besonders geeignet für die Messung des Zuckergehaltes in Obst. Dies dient zur Bestimmung, welcher Alkoholanteil aus dem Obst zu erwarten ist. Ebenso kann der Reifegrad von Obst (Fruchtzucker) z. B. Trauben etc. bestimmt werden. Wahlweise kann auch auf Brix angezeigt werden. Hauptanwendungsbereiche: - Landwirtschaft: Wein- und Obstanbau - Weinherstellung - Most- und Alkoholherstellung Refraktometer Typ: Handrefraktometer Skala - Anzeigetyp: Digital Anwendungsbereich: Wein Messmethode: Totalreflexion Automatische Temperaturkompensation: ja Messtemperatur [Min] (°C): 0 °C Messtemperatur [Max] (°C): 40 °C Automatische Temperaturkompensation: ja Abmessungen (B×T×H): 121×58×25 mm IP-Schutz - Komplettgerät: IP65 Skala Brix: ja Messbereich Brix [Min]: 0 % Messbereich Brix [Max]: 50 % Teilung Brix: 0,1 % Genauigkeit Brix:±0,2 % Skala Oechsle: ja Skala KMW (Babo): ja Teilung KMW (Babo): 0,1 °KMW Messbereich AdBlue®: – Hinweis nach Batteriegesetz Da wir Batterien und Akkus bzw. solche Geräte verkaufen, die Batterien und Akkus enthalten, sind wir nach dem Batteriegesetz (BattG) verpflichtet, Sie auf Folgendes hinzuweisen: Sie dürfen Batterien und Akkus nicht im Hausmüll entsorgen. Sie sind zur Rückgabe gebrauchter Batterien und Akkus gesetzlich verpflichtet. Altbatterien können Schadstoffe enthalten, die bei nicht sachgemäßer Lagerung oder Entsorgung die Umwelt oder Ihre Gesundheit schädigen können. Batterien enthalten aber auch wichtige Rohstoffe wie z.B. Eisen, Zink, Mangan oder Nickel und werden wieder verwertet. Die Batterien und Akkus können Sie nach Gebrach wieder an uns zurücksenden oder bei einer Sammelstelle (z.B. im Handel oder bei einer kommunalen Sammelstelle) unentgeltlich abgeben. Das nachstehend abgebildete durchgekreuzte Mülltonnensymbol auf Batterien und Akkus und Produkten, die Batterien und Akkus enthalten, bedeutet, dass Batterien und Akkus nicht im Hausmüll entsorgt werden dürfen. (Pb, Cd, Hg) Symbole die unter diesem Zeichen stehen haben die folgende Bedeutung: Pb: Batterie enthält Blei Cd: Batterie enthält Cadmium Hg: Batterie enthält Quecksilber374,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Buchungssätze in der doppelten Buchführung korrekt gebildet und welche Auswirkungen haben sie auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Buchungssätze in der doppelten Buchführung werden gebildet, indem mindestens zwei Konten betroffen sind: ein Soll- und ein Habenkonto. Sie haben direkte Auswirkungen auf die Bilanz, da sie die Aktiva und Passiva beeinflussen, sowie auf die Gewinn- und Verlustrechnung, da sie Einnahmen und Ausgaben verbuchen. Durch die korrekte Bildung von Buchungssätzen wird die finanzielle Situation eines Unternehmens transparent dargestellt und die gesetzlichen Anforderungen erfüllt. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.