Domain buchführung-bilanz.de kaufen?
Wir ziehen mit dem Projekt
buchführung-bilanz.de um.
Sind Sie am Kauf der Domain
buchführung-bilanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung-bilanz.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **


Ähnliche Suchbegriffe für Aktives
Top-Angebote
Produkte zum Begriff Aktives:
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **
-
Wie erstelle ich eine Bilanz und Gewinn- und Verlustrechnung für mein Unternehmen?
1. Sammle alle relevanten finanziellen Informationen deines Unternehmens, wie Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. 2. Erstelle eine Bilanz, indem du die Vermögenswerte auf der linken Seite und die Verbindlichkeiten auf der rechten Seite auflistest. 3. Erstelle eine Gewinn- und Verlustrechnung, indem du die Einnahmen von den Ausgaben abziehst, um den Gewinn oder Verlust für einen bestimmten Zeitraum zu ermitteln. **
-
Wie werden Buchungssätze in der doppelten Buchführung korrekt gebildet und welche Auswirkungen haben sie auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Buchungssätze in der doppelten Buchführung werden gebildet, indem mindestens zwei Konten betroffen sind: ein Soll- und ein Habenkonto. Sie haben direkte Auswirkungen auf die Bilanz, da sie die Aktiva und Passiva beeinflussen, sowie auf die Gewinn- und Verlustrechnung, da sie Einnahmen und Ausgaben verbuchen. Durch die korrekte Bildung von Buchungssätzen wird die finanzielle Situation eines Unternehmens transparent dargestellt und die gesetzlichen Anforderungen erfüllt. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Top-Angebote
Produkte zum Begriff Aktives:
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
-
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **
-
Wie erstelle ich eine Bilanz und Gewinn- und Verlustrechnung für mein Unternehmen?
1. Sammle alle relevanten finanziellen Informationen deines Unternehmens, wie Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. 2. Erstelle eine Bilanz, indem du die Vermögenswerte auf der linken Seite und die Verbindlichkeiten auf der rechten Seite auflistest. 3. Erstelle eine Gewinn- und Verlustrechnung, indem du die Einnahmen von den Ausgaben abziehst, um den Gewinn oder Verlust für einen bestimmten Zeitraum zu ermitteln. **
Ähnliche Suchbegriffe für Aktives
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
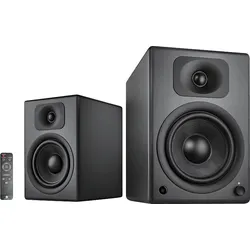
WAVEMASTER TWO PRO Aktives Regallautsprechersystem mit Bluetooth und Auto-Standby (Aktives Auto-Standby, Stone GrayTWO PRO STONE GRAY – Aktives 2.0 Regallautsprecher System Die neue Oberklasse Unsere neue Oberklasse. Der TWO PRO kombiniert die bewährte und gerade überarbeitete Technik des TWO NEO mit einem deutlich vergrößerten Gehäuse, größeren Lautsprecherchassis und fast der doppelten Verstärkerleistung. Zielgruppe sind anspruchsvolle Hörer, die einen Regallautsprecher mit mehr Leistung und Volumen im Tieftonbreich suchen. TWO PRO bietet besonders in dieser Hinsicht ein beeindruckendes Klangbild für einen Lautsprecher dieser Bauart. Natürlich mit dem für wavemaster typischen Klangcharakter: dynamisch, kraftvoll, detailreich. Das System verfügt über eine Bluetooth Streamingfunktion, eine IR-Fernbedienung und einen Ausgang für einen optionalen Subwoofer. Der Verstärker kann hochauflösende digitale Signale verarbeiten (Toslink und USB). Obligatorisch sind die für die TWO-Baureihe bekannte edle Optik und die hochwertige Verarbeitung. TWO PRO kann an alle gängigen Stereoquellen angeschlossen werden (z.B. Smartphone, Tablet, PC/Mac, MP3, TV, CD Player etc.). Das System verfügt über insgesamt 5 Audioeingänge, die über einen Drehregler am Gehäuse oder per IR-Fernbedienung angewählt werden können. Neben den analogen Eingängen für normale Audioquellen, sind auch digitale Anschlüsse für hochauflösende, digitale Eingangssignale (Toslink/optisch & USB-Audio) verfügbar, genauso wie die Streamingfunktion über Bluetooth (SBC und aptX). Im TWO PRO arbeitet ein hochwertiger D/A Wandler der auch hochauflösende Signale von bis zu 24bit/192kHz verarbeiten kann.499,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
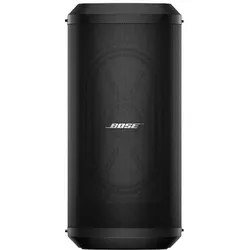
Bose Aktives Sub1 BassmodulBose Aktives Sub1 Bassmodul Der tragbare aktive Sub1 Subwoofer lässt sich mit praktisch allen tragbaren PA-Systemen kombinieren und liefert einen Tieffrequenzgang bis zu 40Hz Der einzigartige 7×:13-High-Excursion-RaceTrack-Treiber ist in einem ultraschlanken Gehäuse untergebracht und hält mit einem herkömmlichen runden Woofer mit, jedoch ohne die unhandliche Größe So gewinnen Sie mehr Raum im Fahrzeug und auf der Bühne Im Vergleich zum Sub2 Subwoofer ist der Sub1 die kompaktere Option für das Bose L1 Pro32 System, in das sich der Subwoofer nahtlos über ein einziges Kabel am SubMatch Anschluss einfügt Sie können mehrere Sub1 Subwoofer aufeinanderstellen und den Tieffrequenzgang damit noch verstärken– oder auch den Cardioid-Modus mit gerichtetem Bass nutzen Mit dem Sub1 erhalten Sie einen Subwoofer, der Sie praktisch überallhin begleitet und Ihren Sound mühelos unterstützt Features: Kraftvoller Bass für Ihr tragbares PA-Systemmit einem Tieffrequenzgang bis zu 40Hz Ganz bequem vom Fahrzeug zum Veranstaltungsort dank des schlanken Designsmit einem einzigartigen 7×:13-High-Excursion-RaceTrack-Treiber: Leistung wie bei einem herkömmlichen runden Woofer, doch mit kleinerer Standfläche Stellen Sie mehrere Sub1 Subwoofer aufeinander, um einen noch kraftvolleren Bass zu erzielen, oder nutzen Sie den Cardioid-Modus, der die Basswiedergabe konzentriert nach vorne richtet und Rückkopplungen vermindert Nahtlose Kombination mit dem Bose L1 Pro32 Portable Line Arrayüber den proprietären SubMatch Anschluss, der sowohl die Stromversorgung als auch die Audioübertragung übernimmt Kopplung mit anderen Aktivlautsprechernüber einen Line-Eingang und -Ausgang mit einstellbaren Frequenzweichenmodi sowie eine integrierte Gewindehalterung für die Bose S1 Pro PA und vieles mehr Technische Daten: 480W sub SUB1: 530 ×:250 ×:530cm829,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Buchungssätze in der doppelten Buchführung korrekt gebildet und welche Auswirkungen haben sie auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Buchungssätze in der doppelten Buchführung werden gebildet, indem mindestens zwei Konten betroffen sind: ein Soll- und ein Habenkonto. Sie haben direkte Auswirkungen auf die Bilanz, da sie die Aktiva und Passiva beeinflussen, sowie auf die Gewinn- und Verlustrechnung, da sie Einnahmen und Ausgaben verbuchen. Durch die korrekte Bildung von Buchungssätzen wird die finanzielle Situation eines Unternehmens transparent dargestellt und die gesetzlichen Anforderungen erfüllt. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.